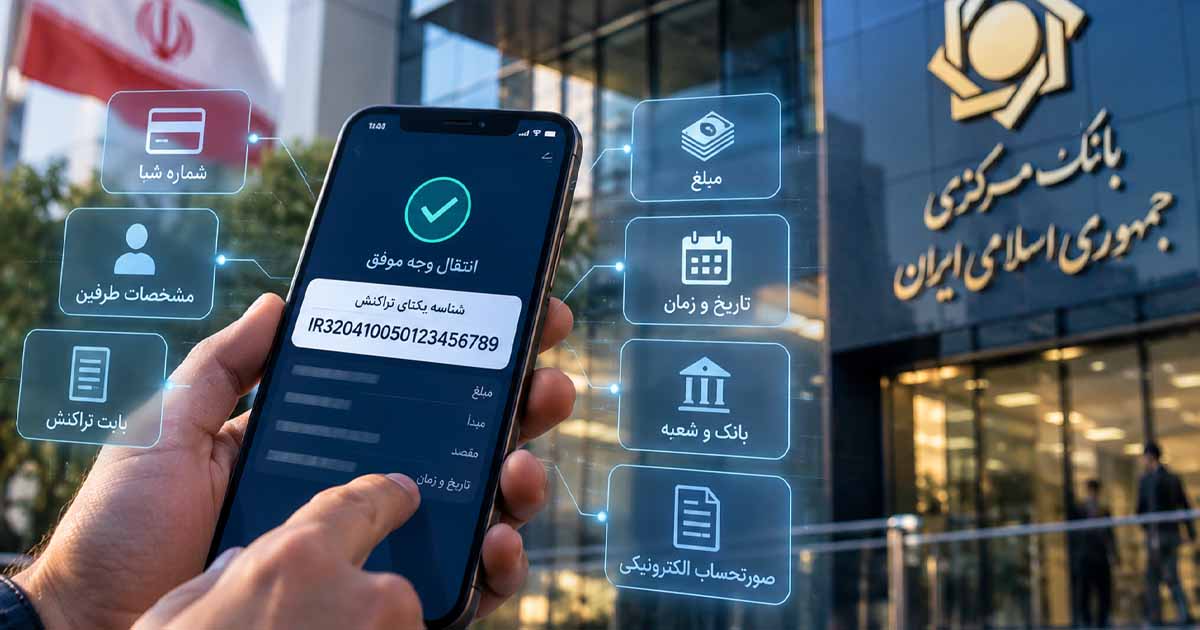
مرکز پژوهشهای مجلس در گزارشی تازه از برنامه شناسنامهدار شدن تراکنشهای بانکی خبر داده است؛ سازوکاری که بر اساس آن، تمامی واریزها و برداشتها باید دارای یک شناسه یکتای قابل رهگیری باشند. در این گزارش همچنین به زیرساختی با نام «شیوا» اشاره شده که بانک مرکزی برای تخصیص شناسه یکتا به تراکنشها فراهم کرده، هرچند هنوز جزئیاتی از عملیاتی شدن آن منتشر نشده است.
بر اساس گزارش «ارتقای حکمرانی در حوزه ریال؛ تخصیص شناسه یکتا به تراکنشهای بانکی»، ایجاد شناسه یکتا برای تراکنشها صرفاً یک پیشنهاد سیاستی نیست و در قانون مالیات بر سوداگری و سفتهبازی نیز برای شبکه بانکی تکلیف شده است. طبق این حکم، بانکها، شعب و نمایندگی بانکهای خارجی، صندوقهای قرضالحسنه، تعاونیهای اعتبار و ارائهدهندگان خدمات کیف پول باید مطابق استاندارد اعلامی بانک مرکزی برای تراکنشهای واریزی و برداشتی شناسه یکتا تعریف کنند.
در بخشی از گزارش مرکز پژوهشهای مجلس آمده است که بانک مرکزی زیرساختی با عنوان «شیوا» برای تخصیص شناسه یکتا به تراکنشها فراهم کرده است؛ با این حال، خود گزارش تأکید میکند که تاکنون جزئیاتی درباره عملیاتی شدن این زیرساخت در دسترس نیست. مرکز پژوهشها برای اجرای این سیاست پیشنهاد کرده است شناسه هر تراکنش در همان بانک مبدأ و بر اساس الگوریتم واحدی که بانک مرکزی تعیین میکند تولید شود.
در این مدل، بانک مرکزی قرار نیست برای انجام تکتک تراکنشها بهصورت آنلاین مجوز صادر کند. شناسه در بانک مبدأ ساخته میشود و همزمان اطلاعات نظارتی مربوط به تراکنش برای بانک مرکزی ارسال خواهد شد؛ بهگونهای که اختلال در مسیر گزارشدهی نظارتی، مانع انجام تراکنش بانکی نشود.
در الگوی پیشنهادی مرکز پژوهشهای مجلس، شناسه یکتا بخشی از «شناسنامه تراکنش» خواهد بود. این شناسنامه میتواند اطلاعاتی مانند تاریخ و مبلغ تراکنش، ابزار پرداخت مانند پایا یا ساتنا، مشخصات طرفین معامله، شماره ملی یا شناسه اقتصادی، شماره شبا، نوع حساب تجاری یا غیرتجاری، مشخصات بانک و شعبه و همچنین «بابت» یا انگیزه انجام تراکنش را در بر بگیرد.
در صورت ارتباط تراکنش با یک صورتحساب الکترونیکی، شماره منحصربهفرد آن صورتحساب نیز میتواند به اطلاعات تراکنش متصل شود.
مرکز پژوهشهای مجلس سه کاربرد مهم برای ایجاد پایگاه یکپارچه تراکنشهای بانکی برشمرده است. نخست، مبارزه با پولشویی؛ بهطوریکه مرکز اطلاعات مالی بتواند با استفاده از دادههای تراکنشها، الگوهای مشکوک را شناسایی و ریسک اشخاص را دقیقتر ارزیابی کند.
کاربرد دوم به نظام مالیاتی مربوط میشود. گزارش معتقد است اتصال دادههای تراکنشهای بانکی به اطلاعات مالیاتی میتواند برای مقابله با فرار مالیاتی و صحتسنجی اطلاعات اعلامشده از سوی مؤدیان مورد استفاده قرار گیرد.
کاربرد سوم نیز به نظام رفاهی و پرداخت حمایتهای دولتی مربوط است. بر اساس پیشنهاد این گزارش، اطلاعات یکپارچه حسابها و تراکنشها میتواند برای تکمیل شناسنامه اقتصادی خانوارها و شناسایی دقیقتر گروههای مشمول حمایت و یارانه به کار گرفته شود.
مرکز پژوهشهای مجلس در عین حال بر موضوع محرمانگی اطلاعات بانکی تأکید کرده و نوشته است استفاده و اشتراکگذاری اطلاعات تراکنشها باید در چارچوب قوانین و با رعایت اصول حفاظت از دادههای مشتریان انجام شود.
بنابراین آنچه در این گزارش مطرح شده، به معنای آغاز فوری یک سامانه جدید برای کاربران بانکی نیست. الزام قانونی برای تخصیص شناسه یکتا وجود دارد و مرکز پژوهشهای مجلس نیز یک مدل اجرایی برای آن پیشنهاد کرده است؛ اما درباره زمان و نحوه عملیاتی شدن کامل زیرساخت «شیوا» هنوز جزئیات رسمی روشنی منتشر نشده است.


نظرات کاربران