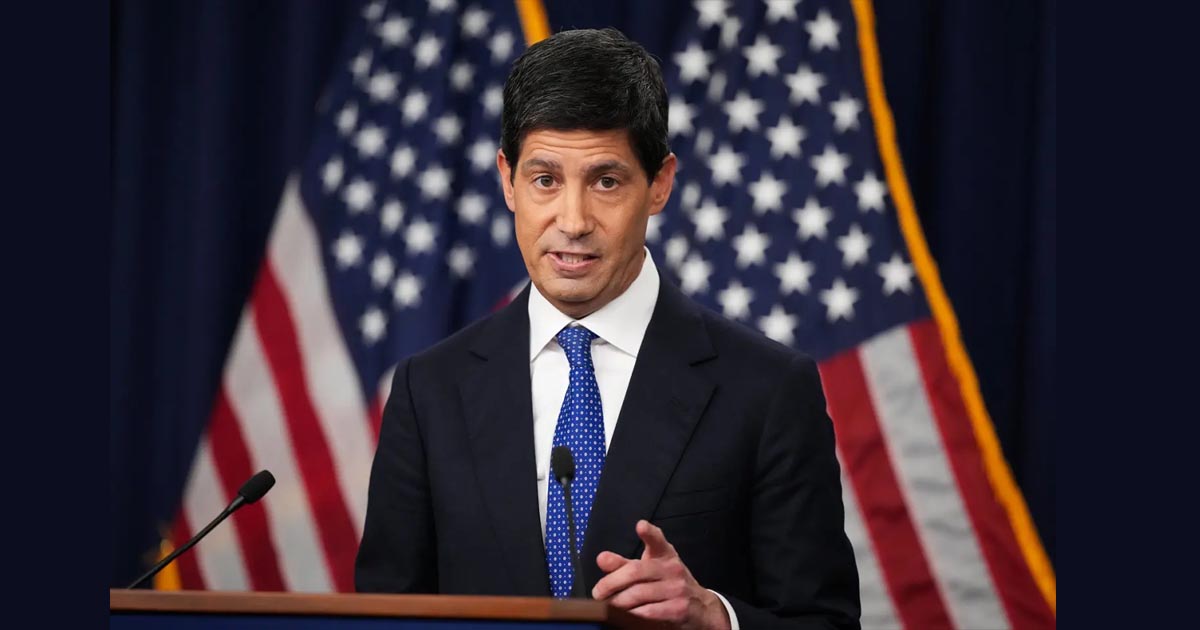
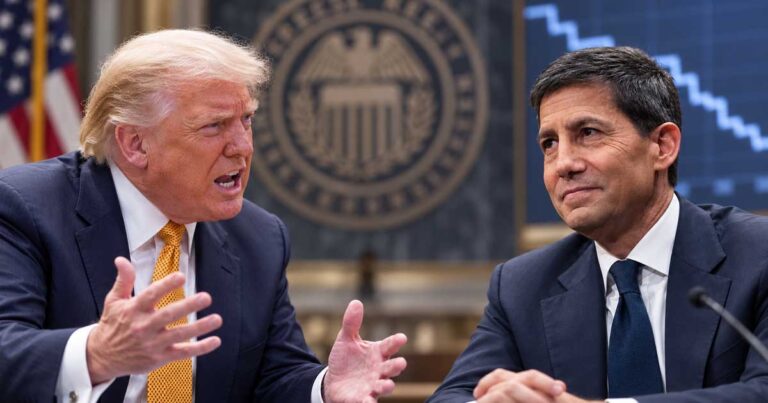
همین جمله کوتاه کوین وارش، رئیس فدرال رزرو آمریکا، حالا به یکی از هشدارهای مهم برای شرکتهای فعال در حوزه هوش مصنوعی تبدیل شده است؛ صنعتی که طی سالهای اخیر یکی از اصلیترین موتورهای رشد بازار سهام آمریکا بوده و میلیاردها دلار سرمایه را به سمت تراشهها، دیتاسنترها و زیرساختهای پردازشی کشانده است.
وارش در نشست خبری پس از جلسه ۲۸ اکتبر کمیته بازار آزاد فدرال رزرو (FOMC) تأکید کرد که نرخهای بهره تقریباً بر همه بخشهای اقتصاد، مستقیم یا غیرمستقیم، اثر میگذارند.
او گفت:
«نرخ بهره به همه شکافها نفوذ میکند. نرخهای بهره مستقیم یا غیرمستقیم تقریباً روی همهچیز اثر دارند.»
این اظهارات در پاسخ به این دیدگاه مطرح شد که موج سرمایهگذاری در حوزه هوش مصنوعی ممکن است تا حد زیادی در برابر سیاستهای انقباضی فدرال رزرو مقاوم باشد. وارش با این برداشت موافق نبود و به نشانههایی مانند افزایش فاصله بازده اعتباری برخی داراییها و محتاطتر شدن سرمایهگذاران در انتخاب پروژهها اشاره کرد.
اهمیت این هشدار زمانی بیشتر میشود که حجم عظیم سرمایهگذاری شرکتهای فناوری در زیرساختهای هوش مصنوعی را در نظر بگیریم. توسعه دیتاسنترها، خرید پردازندههای پیشرفته و تأمین انرژی موردنیاز این مراکز به صدها میلیارد دلار سرمایه نیاز دارد و همه این هزینهها الزاماً از ذخایر نقدی شرکتها تأمین نمیشوند.
بخشی از این سرمایهگذاریها به بازار بدهی وابسته است؛ بنابراین بالا ماندن یا افزایش نرخ بهره میتواند هزینه تأمین مالی پروژههای هوش مصنوعی را افزایش دهد و بازده مورد انتظار برخی پروژهها را کاهش دهد.
فدرال رزرو در نشست ۲۸ اکتبر تصمیم گرفت نرخ بهره را در محدوده ۳.۷۵ تا ۴ درصد بدون تغییر نگه دارد. با این حال، دو عضو FOMC به این تصمیم رأی مخالف دادند و خواستار افزایش ۰.۲۵ واحد درصدی نرخ بهره شدند.
تورم آمریکا نیز همچنان بالاتر از هدف بلندمدت ۲ درصدی فدرال رزرو قرار دارد و همین موضوع باعث شده احتمال ادامه سیاست پولی سختگیرانه همچنان یکی از نگرانیهای بازار باشد.
فشار فقط از سمت نرخ سیاستی فدرال رزرو نیست. افزایش بازده اوراق خزانهداری بلندمدت آمریکا نیز میتواند هزینه استقراض شرکتها را بالا ببرد؛ موضوعی که بهویژه برای پروژههای سرمایهبَر مانند دیتاسنترهای هوش مصنوعی اهمیت زیادی دارد.
شرکتهای بزرگ فناوری که از جریان نقدی و ترازنامه قدرتمندی برخوردارند ممکن است توان بیشتری برای تحمل این شرایط داشته باشند، اما شرکتهایی که برای توسعه زیرساختهای خود بیشتر به تأمین مالی خارجی وابستهاند، در برابر افزایش هزینه پول آسیبپذیرتر خواهند بود.
به همین دلیل، اظهارات اخیر وارش بیش از آنکه به معنای پایان رونق هوش مصنوعی باشد، هشداری درباره یکی از ریسکهایی است که بازار طی ماههای گذشته کمتر به آن توجه کرده است: حتی پرطرفدارترین موج سرمایهگذاری والاستریت نیز از اثر نرخ بهره مصون نیست.
حالا اگر نرخهای بهره برای مدت طولانیتری در سطوح بالا باقی بمانند یا دوباره افزایش پیدا کنند، بازار ممکن است مجبور شود ارزشگذاری شرکتهای هوش مصنوعی و هزینه رشد سریع این صنعت را بار دیگر محاسبه کند.



نظرات کاربران