طلا معمولا در بحرانهای بزرگ به حفظ ارزش دارایی کمک میکند، اما افزایش قیمت طلا در بحران نه قطعی است و نه لزوما فوری. وقتی سرمایهگذاران، نگران آینده اقتصاد یا امنیت در سطح جهانی میشوند، تقاضا برای طلا ممکن است بالا برود. بااینحال، در روزهای نخست یک بحران، سرمایهگذاران گاهی طلا را میفروشند تا پول نقد لازم برای تأمین نقدینگی موردنیاز را برای هزینهها یا جبران زیانهای دیگرشان فراهم کنند. پس برای پاسخ به سؤال «آیا قیمت طلا در بحران افزایش مییابد؟» نباید فقط به موضوع شهرت طلا بهعنوان دارایی امن بسنده کرد.
در ادامه، قیمت اونس جهانی را در شش رویداد واقعی، از بحران مالی ۲۰۰۸ تا جنگ خاورمیانه در ۲۰۲۶ بررسی میکنیم تا با رفتار طلا در بحران های جهانی بهتر و دقیقتر آشنا شویم.
آیا قیمت طلا در زمان بحران همیشه افزایش می یابد؟
طلا بهعنوان مهمترین دارایی امن (Safe Haven) در اقتصاد جهان شناخته میشود. دارایی امن به دارایی گفته میشود که سرمایهگذاران انتظار دارند هنگام تشدید وضعیت عدم قطعیت، نسبت به داراییهای پرریسکتر بهتر از ارزش سرمایه محافظت کند. اما این موضوع بهمعنی سود تضمینی یا حتی رشد قیمت دارایی امن در تمام روزهای بحران نیست. طلا سود دورهای مانند اوراق قرضه ندارد؛ قیمت آن از برآیند عرضه و تقاضا، انتظارات اقتصادی و شرایط نقدینگی تأثیر میگیرد.
تفاوت واکنش فوری و عملکرد چند ماهه طلا در بحرانها امری تعیینکننده است. ممکن است خبر جنگی بزرگ در ابتدا خریداران طلا را جذب کند، اما پس از آن، افزایش دلار یا نرخ بهره، رشد قیمت را خنثی کند. برعکس، در یک بحران بانکی ممکن است ترس از سرایت بحران و انتظار کاهش نرخ بهره، برای مدتی طولانیتر از قیمت طلا حمایت کند. بنابراین رابطه بحران و قیمت طلا را باید بر اساس نوع رویداد سنجید.
بررسی رفتار اونس جهانی طلا در 6 بحران بزرگ تاریخ
در این بخش، قصد داریم به بررسی رفتار قیمت طلا در بحران با مطالعه موردی 6 رویداد مهم در قرن 21 بپردازیم.
توجه: همه قیمتهای جدولهای زیر، دلار آمریکا به ازای هر اونس تروا و بر پایه قیمت مرجع لندن (LBMA Gold Price PM) هستند. بازده هر بازه از رابطه «قیمت پایان بازه ÷ قیمت مبنا − ۱» محاسبه و به یک رقم اعشار گرد شده است.
همچنین، در رویدادهای موردبررسی، قیمت طلا بر اساس دلار مبنا قرار گرفته است. باید توجه داشته باشید که قیمت طلا بر حسب تومان در بازار ایران الزاما رفتار مشابه ندارد. به همین دلیل، ممکن است بازدهی قیمت طلا بر حسب تومان در مقایسه با دلار کاملا متفاوت باشد.
بحران مالی ۲۰۰۸؛ چرا قیمت طلا ابتدا سقوط کرد و سپس افزایش یافت؟
بحران مالی آمریکا با مشکلات اعتباری و بازار مسکن پیش از سپتامبر ۲۰۰۸ آغاز شده بود؛ برای مقایسه قیمتی، ۱۵ سپتامبر ۲۰۰۸، روز ورشکستگی لمان برادرز را نقطه شروع مرحله حاد این بحران در نظر میگیریم. رکود اقتصادی ناشی از این بحران در آمریکا، طبق تاریخگذاری دفتر ملی پژوهش اقتصادی، از دسامبر ۲۰۰۷ تا ژوئن ۲۰۰۹ ادامه داشت.
در جریان این بحران، ورشکستگی یک مؤسسه بزرگ مالی، نگرانی درباره توان پرداخت بانکها و ارزش داراییهای اعتباری را تشدید کرد. رفتار قیمت طلا در مواجهه با این بحران خطی نبود؛ در ابتدا تقاضای خرید طلا رشد کرد و به همین دلیل، قیمت طلا جهش کوتاهی را تجربه کرد. سپس با شدت گرفتن نیاز بازار به نقدینگی و تقویت دلار، فشار فروش طلا تشدید شد و در نتیجه قیمت آن کاهش یافت. در افق بلندتر دوباره قیمت انس طلا افزایش یافت.
در جدول زیر، بازدهی قیمت طلا در بحران مالی 2008 را طی سه بازه زمانی یک، سه و دوازده ماهه پس از شروع بحران (15 سپتامبر 2008) را مشاهده میکنید.
| زمان | قیمت انس طلا | بازدهی (درصد) |
|---|---|---|
| شروع بحران (15 سپتامبر 2008) | 775 | – |
| یک ماه بعد (15 اکتبر 2008) | 847 | 9.3+ |
| سه ماه بعد (15 دسامبر 2008) | 826 | 6.6+ |
| یک سال بعد (15 سپتامبر 2009) | 996 | 28.5+ |
نکته مهم این است که هر چند طلا در ۱۵ اکتبر بالاتر از قیمت شروع بحران بود، اما تا ۲۴ اکتبر به ۷۱۲.۵۰ دلار سقوط کرد؛ یعنی حدود 8.1 درصد پایینتر از قیمت روز آغاز بحران. بنابراین میتوان ادعا کرد که رفتار طلا پس از شروع بحران مالی 2008 در کوتاهمدت نزولی بود و سپس روند صعودی پیدا کرد.
بحران بدهی اروپا در سال ۲۰۱۱؛ چگونه بی اعتمادی به نظام مالی باعث رشد طلا شد؟
بحران بدهی منطقه یورو تاریخ شروع مشخصی ندارد. اما از نظر تاریخی روز ۲۱ ژوئیه ۲۰۱۱ را میتوان بهعنوان زمان پذیرش رسمی این بحران توسط سران سیاسی اروپایی معرفی کرد؛ روزی که رهبران منطقه یورو برای رسیدگی به بدهی یونان و تقویت ابزارهای ثبات مالی تصمیمهای تازهای اعلام کردند. برای پایان بحران نیز نمیتوان یک روز قطعی تعیین کرد؛ اعلام آمادگی بانک مرکزی اروپا برای حفظ یورو در ۲۶ ژوئیه ۲۰۱۲ و اعلام جزئیات برنامه خرید اوراق در ۶ سپتامبر ۲۰۱۲ از نقاط عطف مهم بعدی بودند.
ویژگی این بحران، تردید درباره توان بازپرداخت بدهی دولتها و سرایت آن به بانکها و آینده یورو بود. طلا برای بخشی از سرمایهگذاران راهی برای کاهش وابستگی به داراییهای مالی پرریسک بهنظر میرسید. این تقاضا به رشد سریع قیمت در تابستان ۲۰۱۱ کمک کرد؛ شورای جهانی طلا نیز وخامت بحران بدهی اروپا را از عوامل افزایش تقاضای سرمایهگذاری در آن دوره میداند. ولی رشد پرشتاب طلا در بلندمدت پایدار نبود.
در جدول زیر، بازدهی قیمت طلا در بحران مالی 2011 را طی سه بازه زمانی یک، سه و دوازده ماهه پس از شروع بحران (21 ژوئیه 2011) را مشاهده میکنید.
| زمان | قیمت انس طلا | بازدهی (درصد) |
|---|---|---|
| شروع بحران (21 ژوئیه 2011) | 1601 | – |
| یک ماه بعد (22 آگوست 2011) | 1877.5 | 17.3+ |
| سه ماه بعد (21 اکتبر 2011) | 1642.5 | 2.6+ |
| یک سال بعد (20 ژوئیه 2011) | 1576.5 | 1.5- |
در جریان بحران مالی اروپا، بیاعتمادی ابتدا به جهش طلا انجامید، اما همانطور که در جدول فوق مشاهده میکنید، پس از گذشت یک سال، قیمت طلا به کمتر از سطح شروع بحران بازگشت.
همه گیری کرونا در سال ۲۰۲۰؛ واکنش طلا به سقوط بازارهای جهانی چه بود؟
سازمان جهانی بهداشت شیوع کووید ۱۹ را در ۱۱ مارس ۲۰۲۰ همهگیری توصیف کرد. بنابراین میتوان این روز را بهعنوان زمان آغاز بحران جهانی کرونا دانست. مرحله اضطراری همهگیری در سطح بینالمللی در ۵ مه ۲۰۲۳ پایان یافت.
ویژگی شاخص مالی این بحران، افت همزمان بازارها و نیاز شدید سرمایهگذاران به پول نقد بود. طلا هم از این موج فروش مصون نماند. شورای جهانی طلا، فروش برای پوشش زیان سایر داراییها و پاسخ به درخواست افزایش وجه تضمین معاملات را از توضیحهای این رفتار میداند. با فروکش کردن فشار نقدینگی و تغییر سیاست پولی در کشورهای پیشرو اقتصادی، قیمت طلا روند صعودی پیدا کرد. البته در یک سال ابتدایی بحران کرونا، میزان رشد قیمت طلا محدود بود. روند اصلی جهش قیمت طلا از نیمه دوم سال 2021 آغاز شد که بسیار پرشتاب بود.
در جدول زیر، بازدهی قیمت طلا در بحران مالی 2020 را طی سه بازه زمانی یک، سه و دوازده ماهه پس از شروع بحران را مشاهده میکنید.
| زمان | قیمت انس طلا | بازدهی (درصد) |
|---|---|---|
| شروع بحران (11 مارس 2020) | 1653.75 | – |
| 16 مارس 2020 | 1487.7 | 10- |
| یک ماه بعد (14 آوریل 2020) | 1741.9 | 5.3+ |
| سه ماه بعد (11 ژوئن 2020) | 1738.25 | 5.1+ |
| یک سال بعد (11 مارس 2021) | 1724.25 | 4.3+ |
جنگ روسیه و اوکراین در سال ۲۰۲۲؛ چرا رشد اولیه قیمت طلا پایدار نماند؟
تهاجم روسیه به اوکراین در ۲۴ فوریه ۲۰۲۲ آغاز شد. این جنگ، علاوهبر خطر ژئوپلیتیکی، نگرانی درباره اختلال جریان انرژی در سطح جهانی، تورم و رشد اقتصادی را بالا برد. جنگی که تا زمان نگارش این مطلب در اکتبر سال 2026 همچنان ادامه دارد.
طلا در روزهای نخست این بحران بهعنوان دارایی امن با تقاضای قابلتوجه روبهرو شد و قیمت آن در ۸ مارس ۲۰۲۲ به ۲۰۳۹ دلار رسید. بااینحال، طبق تحلیل شورای جهانی طلا، بالا رفتن نرخهای بهره و تقویت دلار، در ادامه به مانعی برای رشد قیمت تبدیل شدند. بنابراین تأثیر جنگ بر قیمت طلا را نمیتوان جدا از واکنش بانکهای مرکزی و بازار ارز بررسی کرد.
در جدول زیر، بازدهی قیمت طلا در بحران مالی 2022 را طی سه بازه زمانی یک، سه و دوازده ماهه پس از شروع بحران را مشاهده میکنید.
| زمان | قیمت انس طلا | بازدهی (درصد) |
|---|---|---|
| شروع بحران (24 فوریه 2022) | 1936.3 | – |
| یک ماه بعد (24 مارس 2022) | 1965.2 | 1.5+ |
| سه ماه بعد (24 مه 2022) | 1867.1 | 3.6- |
| یک سال بعد (24 فوریه 2023) | 1810.9 | 6.5- |
بحران بانکی آمریکا در سال ۲۰۲۳؛ آیا ورشکستگی بانک ها باعث افزایش قیمت طلا شد؟
روز ۱۰ مارس ۲۰۲۳ خبر تعطیلی بانک سیلیکون ولی، نقطه آغاز بحران بانکی جدید در آمریکا بود. پس از آن، نگرانی درباره خروج سپردهها و زیان داراییهای بانکها به مؤسسات دیگر سرایت کرد. این بحران کمتر از دو ماه بعد با تعطیلی فرست ریپابلیک در ۱ مه ۲۰۲۳ در آمریکا به نقطه اوج رسید و پس از آن فروکش کرد.
در چنین وضعیتی، جذابیت طلا بهعنوان دارایی خارج از ترازنامه بانکی افزایش یافت. شورای جهانی طلا در همان ماه از رشد تقاضا برای طلا در پی نگرانی از سرایت مشکلات بانکی در آمریکا گزارش داد. البته بازده یکساله را نمیتوان تماما به ورشکستگی چند بانک نسبت داد و باید تبعات اقتصادی همهگیری کرونا و تداوم جنگ روسیه و اوکراین را نیز در نظر گرفت.
در جدول زیر، بازدهی قیمت طلا در بحران مالی 2023 را طی سه بازه زمانی یک، سه و دوازده ماهه پس از شروع بحران را مشاهده میکنید.
| زمان | قیمت انس طلا | بازدهی (درصد) |
|---|---|---|
| شروع بحران (10 مارس 2023) | 1861.25 | – |
| یک ماه بعد (11 آوریل 2023) | 2002.7 | 7.6+ |
| سه ماه بعد (12 ژوئن 2023) | 1952.90 | 4.9+ |
| یک سال بعد (11 مارس 2024) | 2180.45 | 17.1+ |
بحران خاورمیانه در سال ۲۰۲۶؛ آیا بسته شدن تنگه هرمز باعث بازدهی منفی طلا شد؟
مهمترین رویداد سال 2026 با حملات آمریکا و اسرائیل به ایران در ۲۸ فوریه ۲۰۲۶ آغاز شد. اداره اطلاعات انرژی آمریکا، بسته شدن تنگه هرمز از ۲ مارس را در گزارش خود مبنای جهش هزینه حمل و نقل نفت قرار داد. هر چند بسته شدن تنگه بهمعنی توقف کامل جریان نفت در خلیج فارس نبود؛ اما ریسکهای جابهجایی کشتیهای حامل انرژی را بهطور چشمگیر افزایش داد.
بسیاری از تحلیلگران معتقد هستند که جنگ باعث تشدید تقاضای طلا میشود و در نتیجه فاکتور صعودی برای قیمت این فلز گرانبها است؛ اما جنگ ایران نتیجه متفاوت بهدنبال داشت. شوک نفتی، نگرانی تورمی و افزایش نرخ بهره در آمریکا بهصورت همزمان نقش منفی روی قیمت طلا گذاشتند. بهطوری که چند ماه پس از آغاز تجاوز نظامی به ایران، انس طلا یکی از بدترین عملکردهای خود را در سالهای اخیر به ثبت رسانده است.
در جدول زیر، بازدهی قیمت طلا در بحران 2026 را طی سه بازه زمانی یک، سه و هشت ماهه پس از شروع بحران را مشاهده میکنید.
| زمان | قیمت انس طلا | بازدهی (درصد) |
|---|---|---|
| شروع بحران (28 فوریه 2026) | 5222.3 | – |
| یک ماه بعد (30 مارس 2026) | 4529.15 | 13.3- |
| سه ماه بعد (28 مه 2026) | 4419.45 | 15.4- |
| 31 اکتبر 2026 | 3913 | 25.1- |
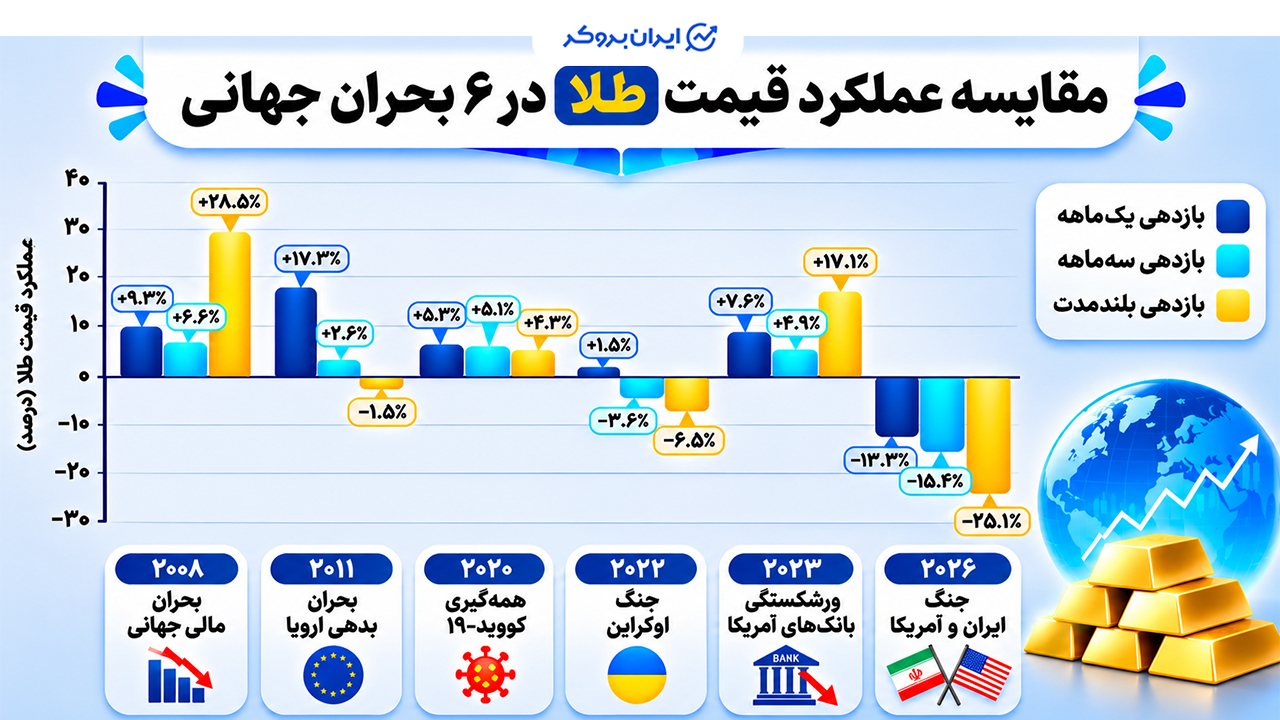
مقایسه عملکرد قیمت طلا در 6 بحران جهانی
جدول زیر، بازده قیمت طلا در سه بازه زمانی کوتاهمدت، میانمدت و بلندمدت را در جریان بحرانهای مالی ذکرشده نشان میدهد.
| بحران | بازدهی یک ماهه (درصد) | بازدهی سه ماهه (درصد) | بازدهی پایان بازه بررسی (درصد) |
|---|---|---|---|
| 2008 | 9.3+ | 6.6+ | 28.5+ |
| 2011 | 17.3+ | 2.6+ | 1.5- |
| 2020 | 5.3+ | 5.1+ | 4.3+ |
| 2022 | 1.5+ | 3.6- | 6.5- |
| 2023 | 7.6+ | 4.9+ | 17.1+ |
| 2026 | 13.3- | 15.4- | 25.1- |
در پایان بازه یک ماهه، طلا در پنج بحران رشد و در یک بحران افت کرده است. در دوره بلندمدت، سه بازده مثبت و سه بازده منفی میبینیم. تفاوت مهمتر، مسیر پنهان پشت این اعداد است: در بحرانهای ۲۰۰۸ و ۲۰۲۰، افت شدید میان دورهای با بازده مثبت در پایان برخی بازهها همراه بود. همچنین در بحرانهای ۲۰۱۱ و ۲۰۲۲، رشد اولیه دوام نیاورد. پس طلا میتواند پناهگاه سرمایه باشد، اما زمان خرید و نیاز احتمالی سرمایهگذار به نقدکردن دارایی در رفتار قیمت طلا در بحران نقش بزرگی دارد.
چرا قیمت طلا در بعضی بحران ها افزایش و در برخی کاهش می یابد؟
قیمت طلا در بحرانها به عوامل مختلفی مانند شدت تقاضا برای دارایی امن، نرخ بهره واقعی، سیاستهای پولی و ارزش دلار بستگی دارد. به همین دلیل، با وجود افزایش تقاضای پناهگاه امن در برخی بحرانها، فشار نقدینگی یا تقویت دلار میتواند مانع رشد قیمت طلا شود.
چرا طلا ممکن است در بحران سقوط کند؟ در مراحل اولیه بحران، سرمایهگذاران ممکن است برای تأمین نقدینگی یا جبران زیان سایر داراییها، طلای خود را بفروشند. همچنین، افزایش نرخ بهره واقعی و تقویت دلار میتواند فشار نزولی بر قیمت طلا وارد کند؛ حتی اگر تقاضا برای دارایی امن افزایش یافته باشد.
افزایش تقاضا برای دارایی امن و خروج سرمایه از بازارهای پرریسک
وقتی احتمال زیان در سهام، اوراق قرضه یا اختلال در خدمات شبکه بانکی بالا میرود، بخشی از سرمایه به سمت طلا حرکت میکند. این سازوکار توضیح میدهد چرا طلا در مرحله نخست جنگ اوکراین و بحران بانکی ۲۰۲۳ خریدار پیدا کرد. بااینحال، تقاضا برای دارایی امن تنها نیروی بازار نیست؛ اگر سرمایهگذاران به پول نقد فوری نیاز داشته باشند، ممکن است دارایی امن و نقدشونده خود را نیز بفروشند. اثر نهایی به این بستگی دارد که در همان مقطع، خریداران تازه بیشتر باشند یا فروشندگان.
تاثیر نرخ بهره واقعی و سیاست های فدرال رزرو بر قیمت طلا
طلا مانند اوراق قرضه مشمول پرداخت بهره بهصورت دورهای نمیشود؛ در نتیجه افزایش بازده واقعی اوراق میتواند هزینه فرصت نگهداری طلا را بالا ببرد. به همین دلیل، تأثیر رکود اقتصادی بر طلا به واکنش سیاستگذار نیز وابسته است؛ کاهش نرخ بهره و تسهیل مالی ممکن است باعث رشد قیمت طلا شود، درحالیکه افزایش نرخ بهره با هدف مهار تورم و اتحاذ سیاستهای پولی سختگیرانه میتواند قیمت طلا را نزولی کند. این رابطه مهم است، اما بهتنهایی قیمت را تعیین نمیکند.
نقش شاخص دلار و کمبود نقدینگی در سقوط موقت طلا
اونس جهانی به دلار قیمتگذاری میشود؛ در نتیجه، تقویت دلار معمولا فشار مضاعفی بر قیمت طلا وارد میکند. از سوی دیگر، در فروش فراگیر بازار، سرمایهگذار ممکن است برای پاسخ به نقدینگی موردنیاز، همان داراییای را بفروشد که سریعتر میتواند نقد کند. تجربه بحرانهای مالی ۲۰۰۸ و ۲۰۲۰ نشان داد امن بودن طلا مانع چنین فروشی نمیشود.
آیا بحران های آینده می توانند قیمت طلا را افزایش دهند؟
سناریوهای متفاوتی را میتوان درباره واکنش قیمت طلا به بحرانها در نظر گرفت. در بحرانهای بانکی یا اعتباری، اگر ترس از سرایت به سایر بخشهای اقتصاد افزایش یابد و بازار انتظار سیاست پولی انبساطی داشته باشد، طلا ممکن است رشد کند؛ بااینحال، فروش اجباری در آغاز بحران همچنان ممکن است.
در بحرانهای ناشی از جنگ همراه با اختلال عرضه انرژی، تقاضای امن میتواند بالا برود، ولی اگر تورم و انتظارات نرخ بهره یا تقاضا برای دلار نیز تقویت شوند، نتیجه ممکن است برعکس انتظار اولیه باشد؛ جنگ ۲۰۲۶ نمونهای از همین پیچیدگی است. در شرایط رکود بدون شوک شدید تورمی، کاهش احتمالی نرخهای واقعی میتواند به نفع طلا باشد، اما سرعت و اندازه واکنش بازار از پیش معلوم نیست.
برای تصمیمگیری، سرمایهگذار بهتر است همزمان نوع بحران، مسیر نرخ بهره، قدرت دلار، وضعیت نقدینگی بازار و افق زمانی خودش را بررسی کند. بنابراین وقوع بحران، به تنهایی سیگنال قطعی خرید طلا نیست.
آنچه از مقاله رفتار قیمت طلا در بحران ها آموختیم
رفتار قیمت طلا در بحران یک الگوی ثابت ندارد. بحران مالی ۲۰۰۸ و همهگیری کرونا (2020) نشان میدهند که طلا میتواند ابتدا افت کند و بعد بازیابی شود. بحران بدهی اروپا (2011) و جنگ اوکراین (2022) نشان میدهند جهش اولیه قیمت طلا پس از بحرانها لزوما ماندگار نیست. همچنین جنگ خاورمیانه در ۲۰۲۶، با وجود نگرانی ژئوپلیتیکی، منجر به بازدهی منفی برای اونس طلا شد. نتیجه تمام مطالب ذکرشده در مطلب حاضر را میتوان در یک جمله خلاصه کرد؛ طلا در بحرانها ابزار مفیدی برای حفاظت نسبی از دارایی است ولی سود فوری و تضمین شده به همراه ندارد.
سوالات متداول
آیا هنگام جنگ قیمت طلا همیشه بالا می رود؟
خیر. طلا ممکن است ابتدا رشد کند، اما تغییر نرخ بهره، تقویت دلار یا نیاز بازار به نقدینگی میتواند رشد آن را متوقف یا معکوس کند؛ نمونه آن جنگ اوکراین در ۲۰۲۲ است.
چرا قیمت طلا در ابتدای بحران اقتصادی سقوط می کند؟
زیرا بعضی سرمایهگذاران برای پرداخت بدهی، تأمین وجه تضمین معاملات یا جبران زیان داراییهای دیگر، طلا را به پول نقد تبدیل میکنند.
طلا در بحران اقتصادی بهتر عمل می کند یا در بحران سیاسی؟
پاسخ مشخص و قطعی برای این سوال وجود ندارد. نوع بحران بهتنهایی برای ارزیابی رفتار قیمت طلا کافی نیست؛ واکنش فدرال رزرو، تغییر نرخ بهره و قدرت یا ضعف دلار نتیجه را تعیین میکنند.




نظرات کاربران