تصور کنید دو معاملهگر حرفهای، پشت سیستم نشستهاند، دقیقا به یک نمودار نگاه میکنند، یک گزارش اقتصادی را میخوانند و به اطلاعات کاملا یکسان از دارایی مشخص دسترسی دارند. در همان لحظه، معاملهگر اول دکمه خرید را میزند و با اطمینان پوزیشن باز میکند؛ در حالی که معاملهگر دوم معتقد است بازار شرایط خطرناک دارد و تصمیم میگیرد نظارهگر بماند یا حتی داراییاش را بفروشد.
چطور ممکن است دو انسان، با دادههایی کاملا برابر، به دو نتایج متناقض برسند؟ آیا مشکل در ابزار تحلیل آنها است، یکی از آنها دچار اشتباه فردی شده یا ایراد از جای دیگری است؟ پاسخ این پرسش، ما را به سفری جذاب در دنیای روانشناسی میبرد؛ جایی که دادههای عینی بازار با خطاهای شناختی، میانبرهای ذهنی و وضعیت روحی ما تلاقی پیدا میکنند.
برای کشف ریشههای این تفاوت، باید به سراغ دو اثر شاهکار از دنیل کانمن (برنده جایزه نوبل اقتصاد) برویم:
- کتاب تفکر سریع و کند
- کتاب نویز: نقصی در قضاوت انسان
خوشبختانه هر دو کتاب به فارسی ترجمه شدهاند. دانیل کانمن در این دو کتاب به خوبی توضیح میدهد که چرا دسترسی به اطلاعات یکسان برای افراد مختلف به معنای نتیجهگیری یکسان نیست. موضوعی که در ادامه مطلب حاضر به بررسی آن میپردازیم.
اطلاعات یکسان، تصمیمهای متفاوت؛ مسئله از کجا شروع میشود؟
بیایید فرض کنیم قیمت ارز دیجیتال بیتکوین پس از یک دوره نوسان فرساینده، به مقاومت مهمی رسیده است. دو معاملهگر الب و ب نمودار قیمت بیت کوین را زیر نظر دارند. ترید الف به گذشته نگاه میکند، شکست مقاومتهای قبلی را به یاد میآورد و سیگنالی صعودی میبیند. اما معاملهگر ب به حجم معاملات پایین در این محدوده نگاه میکند و روند صعودی را بهعنوان تله در نظر میگیرد. هر دو دادهها را دیدهاند، اما تصمیمهای متفاوتی گرفتهاند.
ریشههای اصلی این اختلاف تصمیمگیری در میان افراد با وجود دادههای برابر، شامل موارد زیر است:
- سوگیریهای شناختی و میانبرهای ذهنی
- تفاوت در نقطه مرجع
- نویز لحظهای و پایدار
- سوگیری تأیید
گاهی شرایط مالی، میزان ریسکپذیری و اهداف شخصی دو معاملهگر کاملا با هم فرق دارد و منطقی است که واکنش متفاوتی نشان دهند. اما بخش بزرگی از این تفاوتها ناشی از خطاهای پنهانی است که ذهن ما بدون اجازه ما مرتکب میشود. در ادامه، هر یک از موارد فوق را بیشتر توضیح میدهیم.
توجه انتخابی
هر معاملهگر در بازار به دریایی از اطلاعات دسترسی دارد؛ از چارت قیمت و حجم معاملات گرفته تا اخبار فاندامنتال، احساسات شبکه اجتماعی و سفارشهای خرید و فروش. اما مغز انسان ظرفیت پردازش همه اینها را ندارد. بنابراین، ناخودآگاه دست به انتخاب میزند.
دنیل کانمن در کتاب تفکر، سریع و کند مفهومی کلیدی را مطرح میکند به نام WYSIATI مخفف عبارت «آنچه میبینی همه آن چیزی است که هست» (What You See Is All There Is). سیستم فکری سریع ما با شواهد محدودی که جلوی چشمش قرار دارد، داستانی منسجم و پرشور میسازد و کاری به اطلاعاتی که پنهان مانده ندارد.
در بازار مالی، یک معاملهگر ممکن است شیفته یک خبر مثبت در توییتر شود (چون در آن لحظه جلوی چشمش است) و کل دادههای هشداردهنده دیگر را نادیده بگیرد. فرد دیگر دقیقا برعکس عمل میکند. اگر دادههای در دسترس این دو نفر با به یک تابلوی نقاشی بزرگ تشبیه کنیم، چون هر یک از آنها تنها روی بخش خاصی از تابلو تمرکز میکنند، به تصمیم متفاوت میرسند.
میانبرهای ذهنی
تصمیمگیری در بازارهای مالی کار آسنای نیست؛ آیا با توجه به میزان عدم قطعیت، ریسک خرید در یک نقطه قیمت مشخص منطقی است؟ مغز انسان از خستگی شدید بیزار است و برای فرار از فشار سنگین، یک ترفند هوشمندانه میزند. به طوریکه سوال سخت را با یک سوال آسانتر عوض میکند!. کانمن این پدیده را جایگزین کردن (Substitution) مینامد.
یک مثال را در نظر بگیرید؛ به جای اینکه معاملهگر دو ساعت به بررسی پتانسیل بلند مدت پروژه بپردازد، ذهن او بهطور خودکار میپرسد؛ آیا این نمودار شبیه نمودار رمزارزی است که ماه پیش روی آن سود به دست آمد؟
اگر پاسخ مثبت باشد، سیستم سریع مغز فرمان خرید صادر میکند. تفاوت دو معاملهگر در اینجا مشخص میشود؛ یکی سوال سادهاش را روی شباهت ظاهری چارت با گذشته تنظیم میکند و دیگری روی ارزیابی دقیق ریسک به ریوارد. پاسخهای متفاوت به پرسشهای جایگزین، خروجیهای متفاوتی در معاملات ایجاد میکنند.
نقطه مرجع و زیانگریزی
چرا دو نفر با یک دارایی مشترک و قیمت یکسان، واکنشهای روانی متفاوتی نشان میدهند؟ پاسخ در یکی از درخشانترین دستاوردهای کانمن یعنی نظریه چشمانداز (Prospect Theory) نهفته است.
براساس این تئوری، انسانها ارزش داراییها را به صورت مطلق نگاه نمیکنند؛ بلکه آن را نسبت به یک نقطه مرجع (Reference Point) میسنجند. این نقطه مرجع معمولا قیمتی است که فرد دارایی را خریده است.
فرض کنید معاملهگر الف این ارز را در کف قیمت خریده و اکنون در سود خوبی است؛ قیمت فعلی برای او آرامش بخش است و با احتیاط معامله میکند. معاملهگر ب همان ارز را در سقف خریده و اکنون در ضرر سنگین است؛ قیمت فعلی برای او یادآور یک فاجعه مالی است.
اینجا پای زیانگریزی (Loss Aversion) وسط میآید؛ کانمن ثابت کرد که درد از دست دادن ۱ میلیون تومان، دو تا دو و نیم برابر بیشتر از لذت بهدست آوردن همان مقدار پول است. معاملهگر زیاندیده حاضر است دست به قمار خطرناکی بزند (ریسکپذیر شود) تا ضرر را صفر کند، در حالی که معاملهگر در سود، برای حفظ سودش بهشدت محافظهکار (ریسکگریز) میشود. در نتیجه دو معاملهگر یک قیمت واحد، به دلیل نقاط مرجع متفاوت، دو رفتار کاملا متضاد از خود نشان میدهند.
تفاوت در قضاوت
در کتاب تفکر، سریع و کند بحث بر سر سوگیریها (خطاهای سیستماتیک و جهتدار) بود؛ اما در کتاب نویز صحبت از پراکندگی تصادفی قضاوتها است.
حتی اگر دو معاملهگر سالها تجربه داشته باشند، اصول تحلیل تکنیکال یا فاندامنتال یکسانی را یاد گرفته باشند و بخواهند طبق یک دستورالعمل مشخص تصمیم بگیرند، باز هم نظراتشان در بسیاری از اوقات خواهد بود. این نویز نامرئی، مثل جریانی پنهان قضاوت افراد را منحرف میکند. یکی ذاتا کمی خوشبینتر است و دیگری با عینک بدبینی به رخدادهای بازار نگاه میکند. در نتیجه این دو نفر معمولا قضاوت یکسانی از تحولات بازار نخواهند داشت.
شرایط ناگهانی و لحظهای
کانمن در کتاب نویز پدیدهای به نام نویز لحظهای (Occasion Noise) را معرفی میکند که با یک مثال به بررسی آن میپردازیم. فرض کنید یک معاملهگر پس از خواب عالی، نوشیدن قهوه و در فضایی آرام به بازار نگاه میکند و پوزیشنی را رد میکند. همزمان یک معاملهگر دیگر پس از یک شب بیخوابی، دعوا با یکی از دوستان و اخبار منفی اقتصادی، همان چارت را میبیند. در این شرایط، سیستم فکری او آسیبپذیر است؛ در نتیجه همان چارت، از نظر او فرصتی استثنایی به نظر میرسد که نباید از دست برود.
بخش بزرگی از تفاوت تصمیمگیریها (حتی تصمیمهای یک فرد در زمانهای مختلف) ناشی از همین نوسانات روحی، خستگی جسمی و شرایط لحظهای است که معمولا مورد غفلت قرار میگیرند.
آیا داشتن اطلاعات بیشتر به معنای تصمیم بهتر است؟
با ورود به عصر دیجیتال، تریدرها هر لحظه در معرض بمباران اطلاعاتی قرار دارند: کانالهای تلگرامی، گروههای سیگنالدهی، اخبار آنچین، تحولات سیاسی و تحلیلهای یوتیوب تنها بخشی از دادههای انبوه در دسترس معاملهگران را تشکیل میدهند. در میان بعضی از فعالان بازار این تصور غلط وجود دارد که هرچه اطلاعات بیشتر باشد، تصمیم دقیقتر است.
اما کانمن در کتابهایش هشدار میدهد که انباشت اطلاعات، لزوما دقت را بالا نمیبرد، بلکه اعتماد به نفس کاذب (Overconfidence) را به شدت افزایش میدهد. وقتی شما صد خبر مختلف درباره یک رمزارز میخوانید، مغزتان با مهارت تمام از میان آنها داستانی میسازد که با باورهای قبلی شما همخوانی دارد. شما احساس میکنید همهچیز را میدانید، در حالی که در دام یک توهم شناختی گرفتار شدهاید. اطلاعات زیاد بدون داشتن یک فیلتر ساختاریافته، تنها نویز ذهنی و خطای محاسباتی شما را بیشتر میکند.
مغز چگونه اطلاعات بازار را تفسیر میکند؟
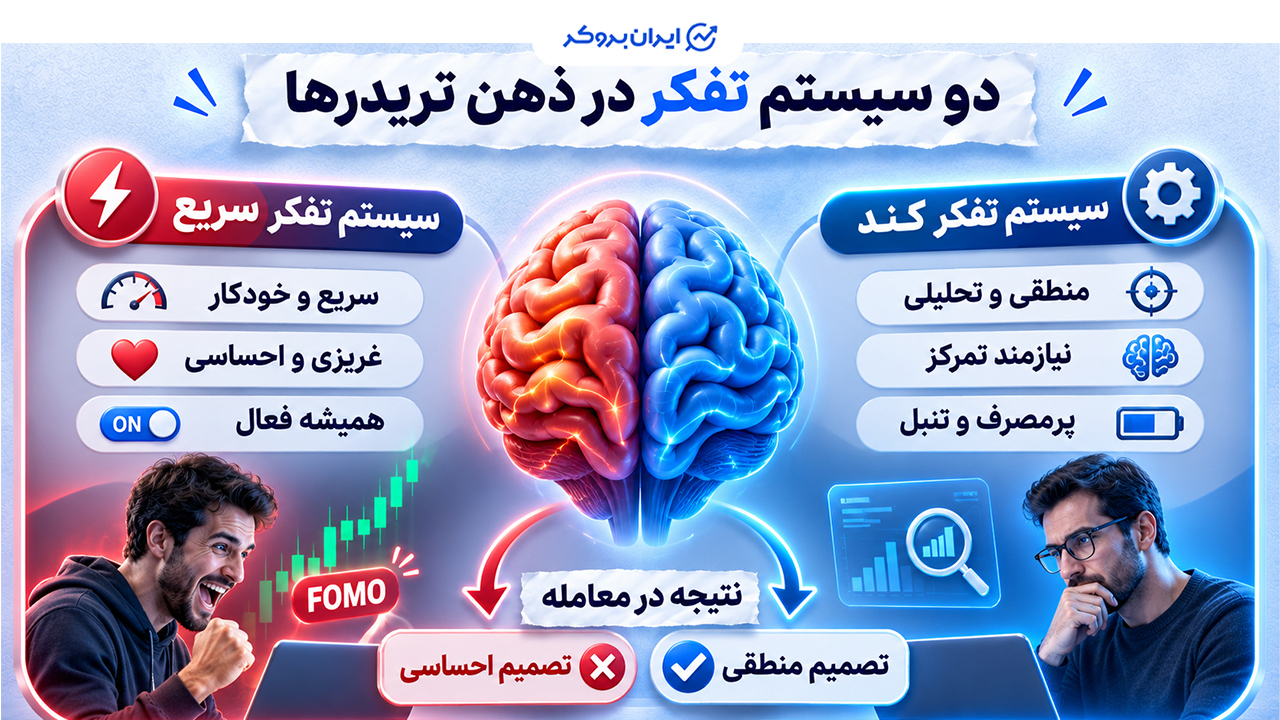
کانمن دو سیستم پردازش ذهن را برای هر انسان تعریف میکند:
- سیستم تفکر سریع
- سیستم تفکر کند
سیستم تفکر سریع خودکار، غریزی، احساسی و همیشه فعال است. وقتی کندلهای سبز پشت سر هم ردیف میشوند، این سیستم بلافاصله حس هیجان و فومو (FOMO) را در تریدر فعال میکند. در مقابل سیستم تفکر کند منطقی، تحلیلی، نیازمند تمرکز و بهشدت تنبل است. این سیستم انرژی زیادی میبرد و ترجیح میدهد کنترل امور را به سیستم تفکر سریع بسپارد.
وقتی دو معاملهگر به بازار نگاه میکنند، سیستم تفکر سریع در کسری از ثانیه بر اساس تجربیات شخصی، خاطرات تلخ و شیرین گذشته و هیجانات لحظهای، برداشتی عاطفی از بازار میکند. اگر سیستم تفکر کند به اندازه کافی هوشیار نباشد که جلو بیاید و این برداشت شهودی را با استدلال و آمار دقیق به چالش بکشد، آنوقت تصمیم نهایی تبدیل به یک واکنش کاملا احساسی میشود که میتواند دردسرساز شود.
چرا یک سیگنال معاملاتی میتواند برای دو تریدر معنای متفاوتی داشته باشد؟
یک خط مقاومت شکسته شده روی نمودار قیمت دارایی مشخص را در شرایطی که حجم معاملات نیز به شدت افزایش یافته، در نظر بگیرید. این دو اتفاق معمولا به عنوان سیگنال خرید تلقی میشود. حال سوال این است که چرا یک ترید چنین شرایطی را فرصتی برای خرید میبیند و دیگری آن را نشانهای از ریزش احتمالی؟
دلیل این اتفاق، گاهی اوقات تفاوت در خاطرات ذخیره شده در حافظه است. کتاب تفکر، سریع و کند توضیح میدهد که ذهن ما شیفته مثالهای بارز و زندهای است که به راحتی به خاطر میآورد. تریدری که همین چند هفته گذشته شاهد یک فریب بزرگ مشابه در بازار بوده، با دیدن این سیگنال، فورا خاطره آن فریب در ذهنش زنده میشود و احتیاط میکند. در مقابل، تریدری که خاطرهای از سودآوری در شرایط مشابه دارد، با دیدن همان سیگنال دچار هیجان خرید میشود. بنابراین، معنای سیگنال در درون ذهن تریدرها ساخته میشود، نه روی نمودار بیرون.
نقش تجربه و دانش در شکلگیری برداشتهای متفاوت از بازار
آیا تریدرهای باسابقه کمتر دچار خطاهای ذهنی در تصمیمگیری میشوند؟ پاسخ این سوال بسیار پیچیده است. تجربه به فرد کمک میکند تا الگوهای واقعی بازار را بهتر بشناسد. اما از طرف دیگر، تجربه زیاد میتواند مایه دردسر شود؛ چرا که توهم مهارت را در فرد تقویت میکند.
تریدر باتجربه ممکن است فکر کند چون ده سال در بازار حضور داشته، بر تمام متغیرها مسلط است. این اعتماد به نقس افراطی در غیاب یک چارچوب نظارتی منظم، خطای قضاوت را افزایش میدهد. کتاب نویز یادآوری میکند که حتی متخصصان برجسته در حوزههای مختلف در قضاوتهای همزمان خود اختلافنظرهای تکاندهندهای دارند که ریشه در تفاوتهای الگوی ذهنی و نویزهای پنهان دارد.
چگونه چارچوب ذهنی معاملهگران روی تصمیمهای مالی اثر میگذارد؟
شیوه کلامی و فکری که برای یک موقعیت انتخاب میکنید، کل مسیر معاملاتی شما را تغییر میدهد. کانمن این پدیده را اثر چارچوب بندی (Framing Effect) مینامد.
اگر به معاملهگری بگویید «این پوزیشن 70 درصد شانس سودآوری دارد»، او با اشتیاق وارد معامله میشود. اما اگر به او بگویید «این پوزیشن 30 درصد شانس ضرر کامل دارد»، ممکن است واکنش متفاوتی از خود نشان دهد؛ در حالی که از نظر ریاضی هر دو جمله یک مفهوم را میرسانند. معاملهگران موفق کسانی هستند که یاد گرفتهاند چارچوب ذهنی خود را از حالت احساسی به حالت ریاضی و فرآیندی تغییر دهند.
چرا معاملهگران به یک داده واحد، واکنشهای متفاوت نشان میدهند؟
با کنار هم گذاشتن پازلهایی که بررسی کردیم، پاسخ این سوال روشنتر میشود. وقتی دو معاملهگر با دادهای یکسان روبهرو میشوند، سه لایه میان داده و واکنش نهایی آنها قرار دارد:
- لایه توجه (Attention): کدام بخش داده توسط سیستم تفکر سریع برجسته شده است؟
- لایه تفسیر و الگوبرداری (Interpretation): این داده به کدام نقطه مرجع یا میانبر در ذهن فرد وصل شده است؟
- لایه شرایط لحظهای و نویز (Noise & State): فرد در چه وضعیت روحی، سطح خستگی و چارچوب فکری قرار دارد؟
تفاوت در این سه لایه باعث میشود که دو انسان با ورودیهای یکسان، خروجیهای کاملا متفاوتی تولید کنند. شناخت این لایهها نخستین قدم برای اصلاح خطاهای تصمیمگیری است.
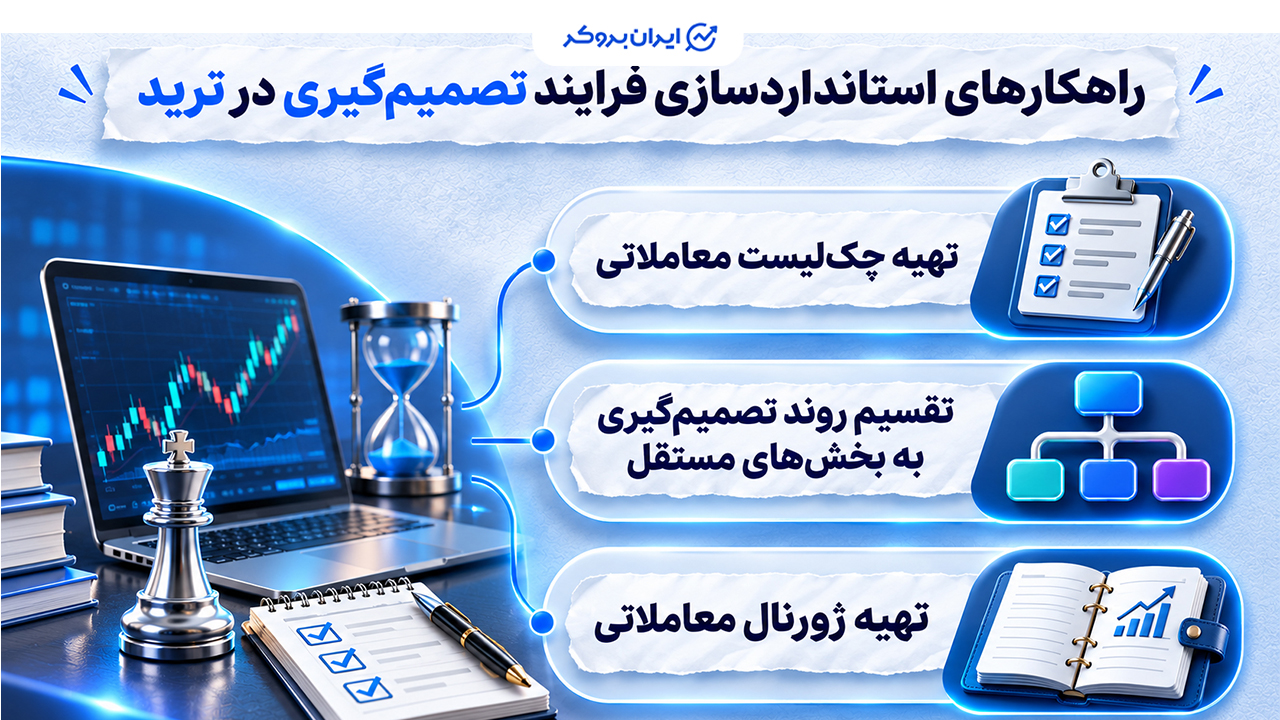
آیا میتوان فرآیند تصمیمگیری معاملاتی را استاندارد کرد؟
اگر نویز و خطاهای شناختی اینقدر فراوان و نامرئی هستند، آیا راهی برای نجات وجود دارد؟ کتاب نویز راهکار فوقالعادهای به نام بهداشت تصمیم (Decision Hygiene) را پیشنهاد میکند. درست همانطور که شستن دستها بدون نیاز به دیدن تکتک ویروسها از بیماری جلوگیری میکند، اصول بهداشت تصمیم نیز خطاهای قضاوت را کاهش میدهد.
برای استانداردسازی نسبی تصمیمگیری در معاملهگری میتوانید کارهای زیر را انجام دهید:
- چکلیست معاملاتی مکتوب
پیش از ورود به هر معامله، معیارهای ورود، خروج، حد ضرر و حجم را در قالب چند سوال عینی و مکتوب پاسخ دهید و به حس درونی خود اعتماد نکنید.
- تجزیه تصمیم به مراحل مستقل
ابتدا تحلیل تکنیکال را بدون نگاه کردن به اخبار انجام دهید؛ سپس اخبار را بدون نگاه کردن به چارت بررسی کنید. اجازه ندهید اطلاعات مختلف در هم ادغام شوند.
- ثبت مکتوب دلایل تصمیم
پیش از روشن شدن نتیجه معامله، بنویسید که چرا این تصمیم را گرفتید تا بعدا بتوانید فرایند خود را نقد کنید، نه فقط نتیجه نهایی را. با استفاده از دستیارهای هوشمند ترید میتوانید صفر تا صد فرآیند معاملهگری را به سادهترین شکل ممکن مکتوب کرده و گزارشهای خودکار دریافت کنید.
کلام پایانی
بازارهای مالی میدان جنگ تفاوتهای ذهنی معاملهگران هستند. اینکه دو معاملهگر با اطلاعات یکسان، تصمیمهای متفاوتی میگیرند، نشانه ضعف تصمیمگیری آنها نیست. در این مقاله دیدیم که چگونه کتابهای «تفکر، سریع و کند» و «نویز» به ما میآموزند که قضاوت انسانی تحت تأثیر میانبرهای ذهنی، نقاط مرجع، زیانگریزی، تفاوتهای فردی و نویزهای لحظهای قرار دارد.
پذیرش این حقیقت که ذهن ما مستعد خطا و پراکندگی قضاوت است، ترسناک نیست. با شناخت این مکانیسمها و استفاده از اصول بهداشت تصمیم و چک لیستهای ساختاریافته، میتوانیم از دام واکنشهای احساسی رها شویم و با عبور از رفتارهای واکنشی، نظم و انضباط را بر معاملات خود حکمفرما کنیم.
سوالات متداول
تفاوت اصلی میان سوگیری و نویز چیست؟
سوگیری (Bias) خطایی سیستماتیک و جهتدار است (مثل تکرار مداوم یک اشتباه خاص)، اما نویز (Noise) پراکندگی تصادفی و پیشبینی نشده قضاوتها است که باعث میشود افراد نظرات متفاوتی درباره یک موضوع واحد داشته باشند.
آیا سیستم تفکر سریع همیشه برای معاملهگر مضر است؟
خیر. سیستم تفکر سریع برای واکنشهای سریع در لحظات بحرانی و تشخیص الگوهای آشنا حیاتی است. مشکل زمانی ایجاد میشود که این سیستم بدون نظارت سیستم تفکر کند و تحلیلی، تصمیمات پرریسک مالی بگیرد.
سادهترین راه برای کاهش خطاهای شناختی در معاملهگری چیست؟
استفاده از چک لیستهای معاملاتی مکتوب، تفکیک مرحلهای تحلیلها و ثبت مکتوب دلایل ورود به معامله پیش از مشخص شدن نتیجه نهایی آن به کاهش خطاهای ذهنی در ترید کمک میکند.


نظرات کاربران