در پژوهشی که اردیتی و مککالو در سال ۱۹۷۸ در نشریه Financial Analysts Journal منتشر کردند، از گروهی از تحلیلگران سرمایهگذاری خواسته شد از میان سه نمودار مربوط به هر سهم، شامل یک نمودار واقعی و دو نمودار تصادفی، نمودار واقعی را شناسایی کنند. نتایج این پژوهش نشان داد که شواهد آماری معناداری مبنی بر توانایی تحلیلگران در تشخیص مداوم نمودارهای واقعی از نمودارهای تصادفی به دست نیامد. این یافته نشان میدهد حتی آشنایی با بازار و تجربه تحلیل نمودار نیز لزوماً مانع از اشتباه گرفتن الگوهای تصادفی با ساختارهای واقعی قیمت نمیشود؛ موضوعی که ضرورت احتیاط در تفسیر کندلها را بیش از پیش آشکار میکند. از همین رو در این مطلب از ایران بروکر میخواهیم به بررسی عوامل شناختی تأثیرگذار بر شکلگیری توهم الگوهای نمودار و در پایان به معرفی راهکارهای کاهش خطا هنگام بررسی نمودارها بپردازیم.
توهم الگو در ترید از منظر روان شناسی و علوم شناختی
توهم الگو در ترید (Pattern Illusion) زمانی رخ میدهد که معاملهگر در حرکات قیمت، ارتباط یا الگوی معناداری تشخیص دهد، درحالیکه شواهد کافی برای اثبات قدرت پیشبینی آن وجود ندارد. برای مثال، ممکن است معاملهگر پس از مشاهده چند حرکت مشابه قیمت، تصور کند یک الگوی تکرارشونده و سودآور کشف کرده است، اما بررسی دادههای بیشتر نشان دهد که این شباهتها حاصل تصادف بودهاند.
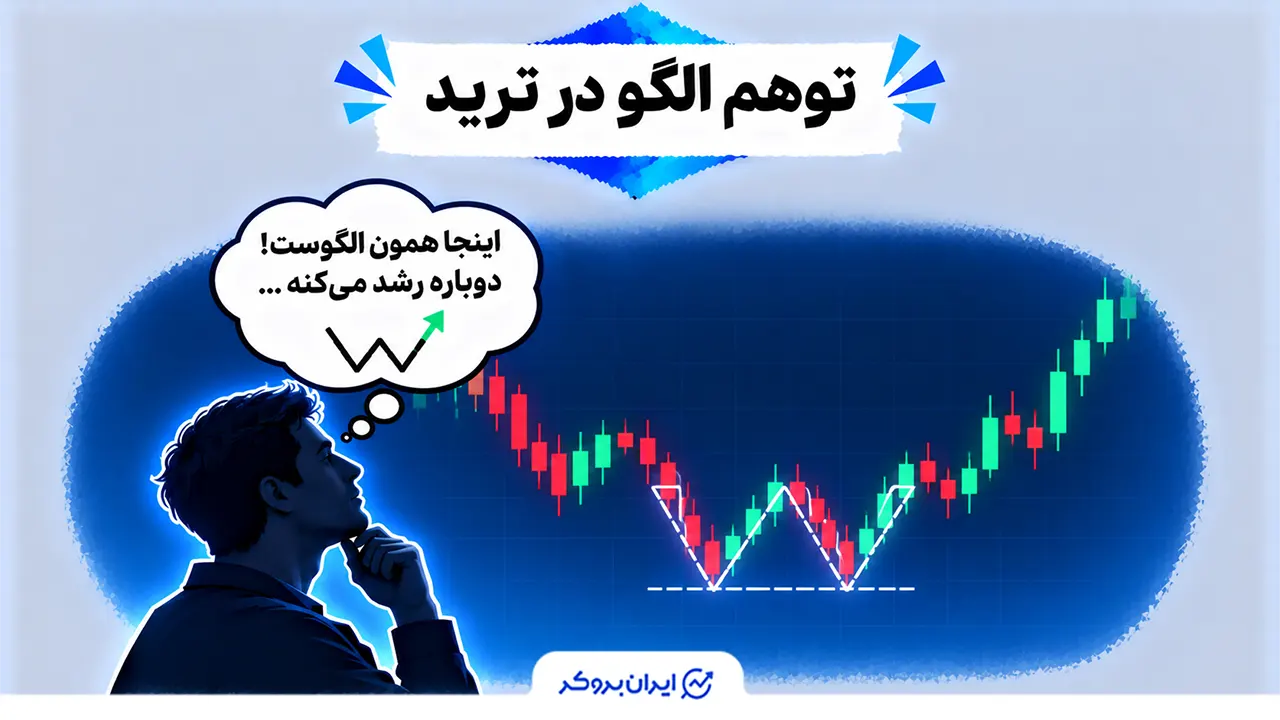
پژوهشی در سال ۱۹۹۹ توسط سالیوان و همکاران، نشان داد که بررسی تعداد زیادی از قواعد معاملاتی روی دادههای تاریخی، بدون کنترل سوگیری دادهکاوی، میتواند به نتایج گمراهکننده منجر شود. بنابراین، عملکرد مناسب یک الگوی معاملاتی در گذشته، بهتنهایی برای اثبات قدرت پیشبینی آن کافی نیست.
یکی از چالشهای مهم معاملهگران، تمایز میان الگوهایی است که واقعاً از ساختار و رفتار بازار ناشی میشوند و الگوهایی که صرفاً بر اثر تصادف یا برداشت ذهنی از دادهها شکل میگیرند. این تمایز اهمیت زیادی دارد؛ زیرا تشخیص نادرست الگوها میتواند به شکلگیری پیشبینیهای اشتباه و تصمیمهای معاملاتی نامطمئن منجر شود.
تفاوت تشخیص الگو های واقعی با شناسایی الگو های کاذب در تحلیل بازار
گاهی معاملهگر با بررسی تعداد زیادی از نمودارها و قواعد معاملاتی، به الگوهایی میرسد که در نگاه اول معنادار به نظر میرسند، اما ممکن است نتیجه تصادف یا انتخاب گزینشی دادهها باشند. بنابراین، تشخیص یک الگوی معتبر فقط به مشاهده تکرار آن محدود نمیشود؛ بلکه باید مشخص شود که آیا این الگو واقعاً قدرت پیشبینی دارد یا صرفاً در دادههای گذشته خود را نشان داده است.برای ارزیابی اعتبار پیشبینی یک الگوی معاملاتی، باید عملکرد آن روی دادههای مستقلی بررسی شود که در مرحله شناسایی یا طراحی الگو استفاده نشدهاند؛ بااینحال، موفقیت در این آزمون نیز بهتنهایی تضمینکننده عملکرد آینده نیست.
پژوهشهای هالبرت وایت و همچنین سالیوان، تیمرمن و وایت نشان میدهند که استفاده مکرر از یک مجموعه داده برای آزمودن قواعد مختلف معاملاتی میتواند باعث شود نتایج تصادفی، معتبر و سودآور به نظر برسند. به همین دلیل، ارزیابی قدرت پیشبینی الگو و مقایسه عملکرد آن با یک معیار مشخص، اهمیت زیادی دارد. در واقع، یک الگوی قابلاتکا باید در آزمونهای آماری نیز شواهدی از اعتبار خود نشان دهد، نه اینکه صرفاً در گذشته عملکرد خوبی داشته باشد.
نقش مغز پیشبینیگر (Predictive Brain) در استخراج الگو از نویز
مغز انسان صرفاً دریافتکننده اطلاعات از محیط نیست، بلکه بهطور مداوم تلاش میکند اتفاقات آینده را پیشبینی کند. برای این کار، از تجربههای قبلی و اطلاعاتی که در اختیار دارد، الگوهایی میسازد و آنها را با دادههای جدید مقایسه میکند. به همین دلیل، گاهی مغز حتی در میان اطلاعات پراکنده و تصادفی نیز به دنبال یافتن نظم و ارتباط میگردد.
این ویژگی در تحلیل بازار اهمیت ویژهای دارد؛ زیرا معاملهگر ممکن است در میان نوسانات تصادفی قیمت، الگوهایی را تشخیص دهد که در واقع وجود خارجی ندارند. به بیان دیگر، مغز گاهی بهجای شناسایی یک الگوی واقعی، دادههای بازار را با انتظارات و تجربههای قبلی خود تطبیق میدهد. شناخت این سازوکار میتواند به معاملهگر کمک کند میان الگوهای واقعی بازار و برداشتهایی که حاصل پیشبینیهای ذهنی او هستند، تمایز قائل شود.
چرا مغز انسان در داده های تصادفی به دنبال معنا میگردد؟
مغز انسان بهطور طبیعی تمایل دارد میان اطلاعات پراکنده ارتباط برقرار کند و از دل اتفاقات ظاهراً بیارتباط، معنا و الگو بسازد. این ویژگی اگرچه در بسیاری از موقعیتها به تصمیمگیری کمک میکند، اما در بازارهای مالی میتواند باعث برداشتهای نادرست شود. زمانی که معاملهگر در نوسانات تصادفی قیمت به دنبال نظم و نشانه میگردد، ممکن است الگوهایی را ببیند که واقعاً وجود ندارند؛ پدیدهای که میتواند زمینهساز توهم در ترید و تصمیمگیری بر اساس الگوهای کاذب شود.
آپوفنیا (Apophenia) و تمایل ذهن به کشف ارتباطات غیرواقعی
آپوفنیا (Apophenia) به تمایل ذهن برای یافتن ارتباط و معنا میان اتفاقات یا اطلاعاتی گفته میشود که در واقع ارتباط مشخصی با یکدیگر ندارند. در این حالت، فرد ممکن است در میان دادههای تصادفی، الگوهایی را تشخیص دهد که صرفاً حاصل برداشت ذهنی او هستند. پژوهشها نشان میدهند این پدیده میتواند با افزایش خطاهای مثبت کاذب (False Positives)، یعنی تشخیص ارتباط یا الگویی که واقعاً وجود ندارد، همراه باشد.
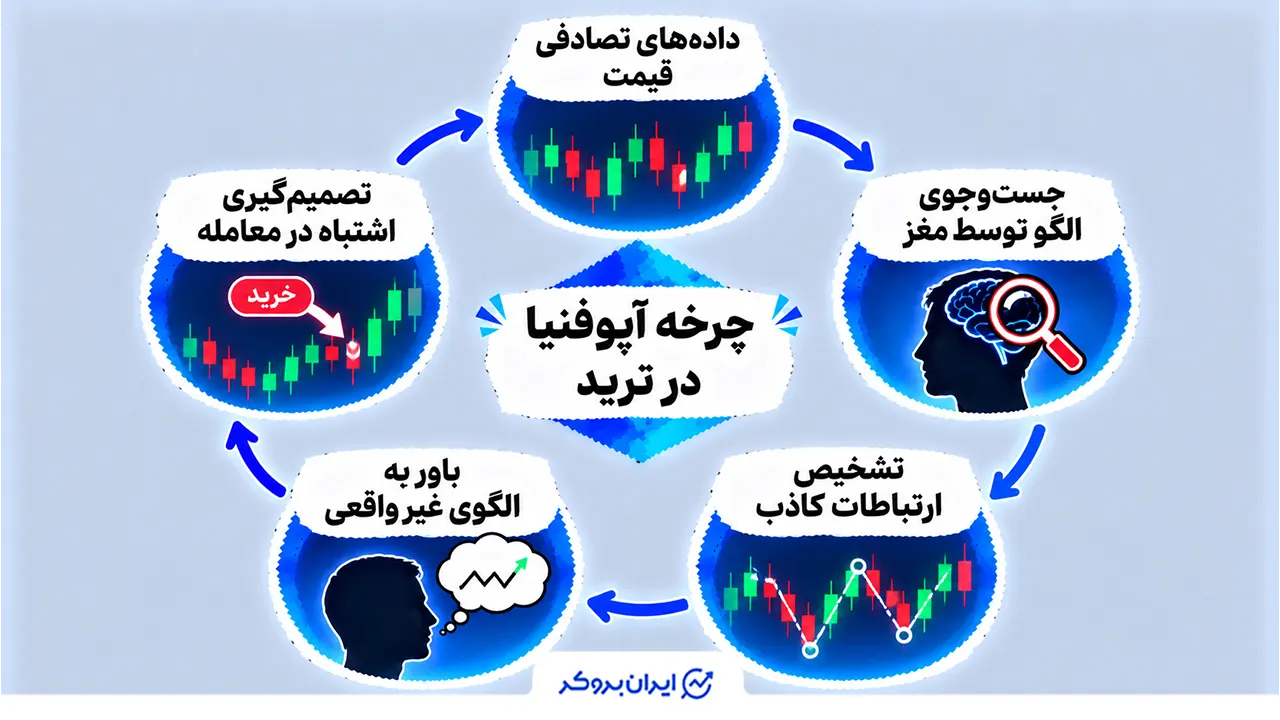
برای مثال، در بازارهای مالی ممکن است معاملهگر چند حرکت تصادفی قیمت را به یکدیگر مرتبط بداند و تصور کند یک الگوی مشخص در حال شکلگیری است.
در یک پژوهش آزمایشی نیز مشاهده شد برخی شرکتکنندگان در شرایط تصادفی، ارتباطات بیشتری میان حرکات نامرتبط تشخیص میدادند. این موضوع نشان میدهد تمایل ذهن به کشف الگو میتواند بر نحوه تفسیر اطلاعات اثر بگذارد؛ هرچند این پژوهش مستقیماً در زمینه معاملهگری انجام نشده است.
پاریدولیا (Pareidolia) و تشخیص ساختار های آشنا در نمودار های قیمت
پاریدولیا به تمایل مغز برای تشخیص شکلها و ساختارهای آشنا در میان محرکهای مبهم یا تصادفی گفته میشود؛ مثلاً زمانی که فرد در شکل یک ابر یا یک وسیله معمولی، تصویری از یک چهره میبیند. این اتفاق صرفاً یک برداشت آگاهانه نیست، بلکه سازوکارهای پردازش بینایی مغز نیز در شکلگیری آن نقش دارند. در واقع، مغز گاهی پیش از بررسی دقیق اطلاعات، به محرکهای مبهم واکنش نشان میدهد و آنها را شبیه الگوهای آشنای خود تفسیر میکند.
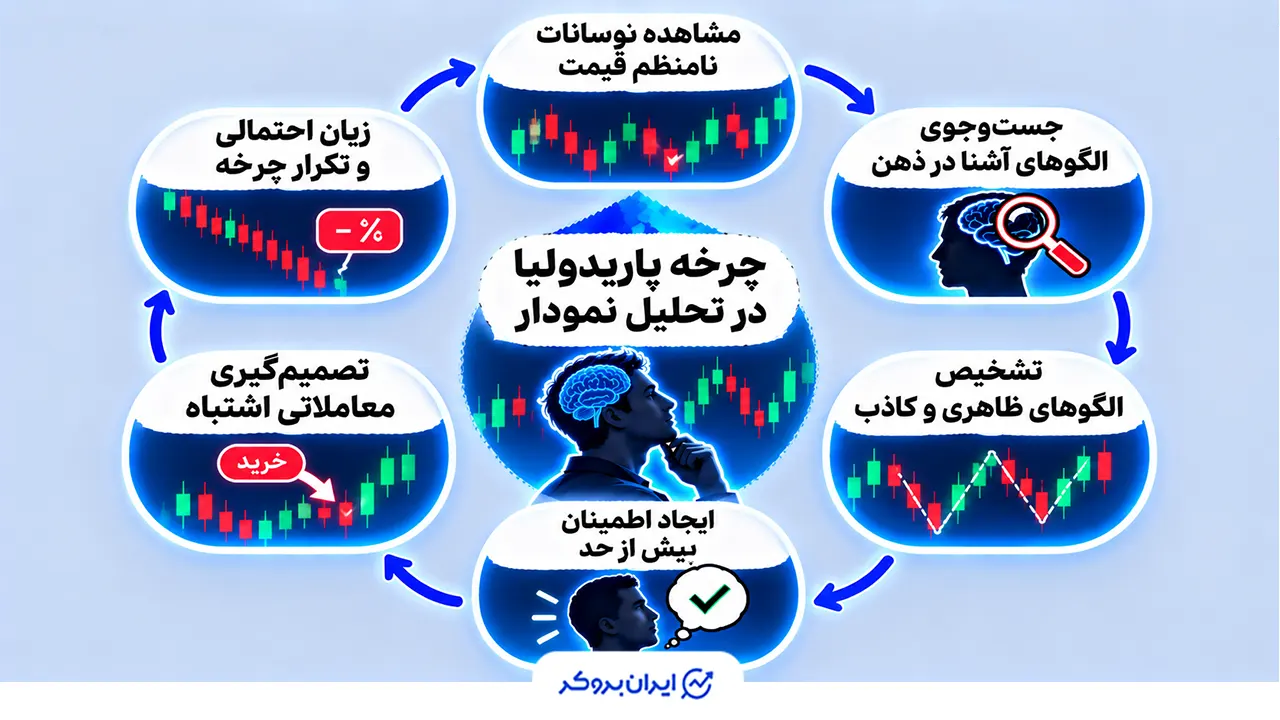
این پدیده را میتوان بهعنوان یک چارچوب روانشناختی برای درک برخی خطاهای معاملهگران در تحلیل نمودارها در نظر گرفت. برای مثال، ممکن است معاملهگر در میان نوسانات نامنظم قیمت، شکلهایی آشنا مانند الگوهای کلاسیک نموداری یا خطوط حمایت و مقاومت را تشخیص دهد، درحالیکه این ساختارها لزوماً اعتبار واقعی ندارند.
مکانیسمهای شناختی شکل گیری الگو های کاذب در معامله گری
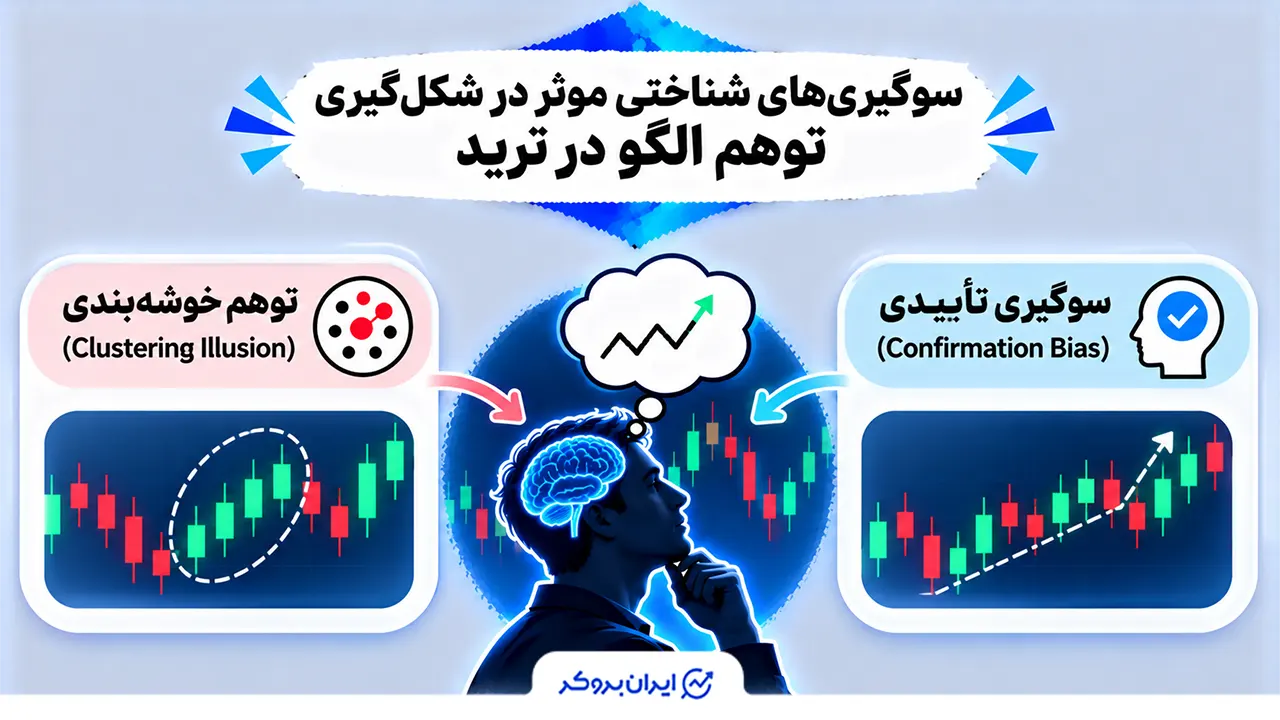
شکلگیری الگوهای کاذب در معاملهگری همیشه به دلیل اشتباه در تحلیل نمودار نیست؛ گاهی نحوه پردازش اطلاعات در ذهن معاملهگر باعث میشود ارتباطاتی را میان دادههای بازار تشخیص دهد که لزوماً واقعی نیستند. برخی سوگیریهای شناختی میتوانند باعث شوند فرد اطلاعات را مطابق انتظارات و باورهای قبلی خود تفسیر کند و نشانههای مخالف را نادیده بگیرد. شناخت این سازوکارها اهمیت زیادی دارد؛ زیرا به معاملهگر کمک میکند پیش از اعتماد به الگوهای مشاهدهشده، برداشتهای ذهنی خود را با واقعیت بازار مقایسه کند. در ادامه، به دو مورد از مهمترین این سوگیریهای شناختی میپردازیم.
نقش سوگیری تأییدی در تثبیت الگو های تصادفی
سوگیری تأییدی (Confirmation Bias) زمانی رخ میدهد که معاملهگر بیشتر به دنبال اطلاعات و نشانههایی باشد که باورها و پیشبینیهای قبلی او را تأیید میکنند و شواهد مخالف را کمتر مورد توجه قرار دهد. برای مثال، اگر معاملهگری انتظار صعود قیمت را داشته باشد، ممکن است نشانههای همسو با این پیشبینی را جدی بگیرد و اطلاعاتی را که احتمال نزول را نشان میدهند، نادیده بگیرد.
در نتیجه، حتی یک الگوی تصادفی نیز میتواند در ذهن او به نشانهای معتبر تبدیل شود. این سوگیری میتواند باعث شود معاملهگر در باور اولیه خود پافشاری کند و با وجود دریافت اطلاعات جدید، تحلیلش را تغییر ندهد. پژوهشهای انجامشده در بازارهای مالی نیز نشان دادهاند که سوگیری تأییدی میتواند بر نحوه پردازش اطلاعات و شکلگیری قیمتها اثر بگذارد؛ بهویژه زمانی که معاملهگران شواهد ناسازگار با باورهای خود را نادیده میگیرند.
توهم خوشه بندی (Clustering Illusion) و سوءبرداشت از توالی های تصادفی
توهم خوشهبندی زمانی اتفاق میافتد که فرد در میان دادهها یا اتفاقات تصادفی، مجموعهای از الگوها و ارتباطات معنادار تشخیص دهد. ذهن انسان معمولاً انتظار دارد اتفاقات تصادفی نظم مشخصی داشته باشند؛ به همین دلیل، وقتی چند رویداد مشابه پشت سر هم رخ میدهند، ممکن است تصور کند یک روند یا رابطه علت و معلولی در حال شکلگیری است. این در حالی است که این تکرارها میتوانند صرفاً بخشی طبیعی از تصادف باشند.
در معاملهگری، این سوگیری ممکن است باعث شود فرد چند حرکت صعودی یا نزولی متوالی قیمت را نشانه شکلگیری یک روند پایدار بداند و بر اساس آن تصمیم بگیرد. برای مثال، اگر قیمت یک دارایی در چند بازه متوالی افزایش یابد، معاملهگر ممکن است این توالی را نشانه وجود روندی پایدار بداند؛ درحالیکه چند حرکت همجهت بهتنهایی برای اثبات وجود روندی با قدرت پیشبینی کافی نیست.. پژوهشها نیز نشان دادهاند که سرمایهگذاران ممکن است حتی در مواجهه با رویدادهای تصادفی بازار، بهاشتباه رابطهای میان اتفاقات گذشته و بازده آینده در نظر بگیرند.
نقش یادگیری تقویتی در تقویت الگو های معاملاتی بیاعتبار
ذهن انسان از طریق تجربه و پیامد رفتارهای خود یاد میگیرد؛ به این معنا که وقتی یک رفتار به نتیجهای خوشایند منجر میشود، احتمال تکرار آن افزایش پیدا میکند. این فرایند که با مفهوم یادگیری تقویتی (Reinforcement Learning) ارتباط دارد، میتواند باعث شود فرد حتی به رفتارهایی که بر پایه تصادف شکل گرفتهاند، اعتماد بیشتری پیدا کند. در معاملهگری نیز ممکن است چند بار نتیجه مثبت گرفتن از یک الگوی اتفاقی، معاملهگر را به تکرار آن ترغیب کند و بهتدریج این تصور را در او به وجود آورد که آن الگو واقعاً قابلاعتماد است. در ادامه، بیشتر به جزئیات این موضوع میپردازیم.
چگونه پاداش های تصادفی باعث تقویت باور های تحلیلی اشتباه میشوند؟
اسکینر در آزمایشی نشان داد که وقتی غذا در فاصلههای زمانی مشخص و بدون ارتباط با رفتار کبوتر در اختیارش قرار میگیرد، ممکن است کبوتر رفتاری را که تصادفاً همزمان با دریافت غذا انجام داده است، بارها تکرار کند. در واقع، پاداش تصادفی باعث میشود حیوان میان رفتار خود و دریافت غذا رابطهای تصور کند؛ درحالیکه چنین رابطهای واقعاً وجود ندارد.
همین سازوکار میتواند در معاملهگری نیز رخ دهد. ممکن است معاملهگر چند بار پس از استفاده از یک الگوی تحلیلی خاص به سود برسد و تصور کند آن الگو عامل موفقیت او بوده است؛ درحالیکه نتیجه صرفاً حاصل تصادف بوده باشد. تکرار این تجربهها میتواند باور او به اعتبار آن الگو را تقویت کند و باعث شود حتی با وجود شکستهای بعدی، همچنان به استفاده از آن ادامه دهد.
آزمایش اسکینر نمونهای کلاسیک از شکلگیری رفتارهای تکراری در اثر همراهی تصادفی رفتار و پاداش است. این آزمایش مستقیماً درباره معاملهگران انجام نشده، اما میتواند برای توضیح این احتمال به کار رود که موفقیتهای تصادفی، باور افراد به مؤثر بودن یک روش معاملاتی را تقویت کنند.
خطای پیشبینی پاداش و شکلگیری اعتماد کاذب به الگو های نموداری
بر اساس پژوهش شولتز و همکاران در سال ۱۹۹۷، فعالیت نورونهای دوپامینی میتواند با تفاوت میان پاداش موردانتظار و پاداش واقعی ارتباط داشته باشد؛ مفهومی که از آن با عنوان خطای پیشبینی پاداش (Reward Prediction Error) یاد میشود. در واقع خطای پیشبینی پاداش زمانی رخ میدهد که نتیجه واقعی یک تجربه با چیزی که انتظارش را داشتهایم تفاوت داشته باشد. وقتی پاداشی بیشتر از حد انتظار دریافت میکنیم، فعالیت نورونهای دوپامینی افزایش مییابد و این واکنش به مغز کمک میکند ارتباط میان رفتارها و پیامدهایشان را یاد بگیرد. به همین دلیل، حتی یک موفقیت غیرمنتظره میتواند در تقویت یک الگوی رفتاری نقش داشته باشد.
در معاملهگری، این فرایند ممکن است باعث شود معاملهگر پس از چند بار کسب سود از یک الگوی نموداری، آن را قابلاعتمادتر از چیزی بداند که واقعاً هست. اگر این موفقیتها تا حدی حاصل تصادف باشند، تکرار آنها میتواند بهتدریج اعتماد بیشازحدی به توانایی پیشبینی آن الگو ایجاد کند. پژوهشها نیز نشان دادهاند که اعتمادبهنفس بیشازحد میتواند بر تصمیمهای سرمایهگذاری و میزان معاملات افراد اثر بگذارد؛ هرچند این یافتهها بهتنهایی ثابت نمیکنند که خطای پیشبینی پاداش مستقیماً عامل این اعتماد کاذب است.
ارتباط توهم الگو در ترید با توهم کنترل و اعتمادبهنفس کاذب
توهم الگو در ترید میتواند با توهم کنترل ارتباط داشته باشد؛ حالتی که در آن فرد تصور میکند بیش از آنچه واقعاً ممکن است، بر نتیجه اتفاقات کنترل دارد. پژوهش الن لنگر نشان میدهد عواملی مانند انتخاب، آشنایی و احساس مهارت، حتی در موقعیتهای مبتنی بر شانس نیز میتوانند اعتمادبهنفس افراد را افزایش دهند.
در معاملهگری نیز ممکن است تکرار چند موفقیت در کنار یک الگوی نموداری، این تصور را ایجاد کند که معاملهگر توانایی خاصی در تشخیص روندهای آینده دارد و میتواند نتیجه معاملات را کنترل کند. در حالی که ممکن است بخشی از این موفقیتها حاصل تصادف باشد، نه مهارت واقعی در پیشبینی بازار. به این ترتیب، توهم الگو در ترید میتواند زمینهساز اعتمادبهنفس کاذب و برآورد بیشازحد توانایی فرد شود.
این کاربرد، برداشتی از یافتههای لنگر در زمینه توهم کنترل است و نه نتیجه مستقیم پژوهش او درباره معاملهگران.
چرا افزایش پیچیدگی تحلیل الزاماً به افزایش قدرت پیش بینی منجر نمیشود؟
پیچیدهتر کردن تحلیل همیشه به معنای دقیقتر شدن پیشبینیها نیست؛ گاهی اضافه کردن اطلاعات و جزئیات بیشتر فقط این تصور را ایجاد میکند که تصویر کاملتری از بازار داریم. پژوهشی درباره پیشبینی قیمت سهام نشان داد شرکتکنندگانی که اطلاعات بیشتری دریافت کرده بودند، احساس میکردند دادههای مرتبطتری در اختیار دارند، اما این اطلاعات اضافی نه بر برآورد قیمت سهام و نه بر دقت پیشبینیهایشان تأثیر معناداری گذاشت. این پدیده نوعی «توهم اطلاعات» است؛ یعنی احساس آگاهی بیشتر، بدون بهبود واقعی توانایی پیشبینی.
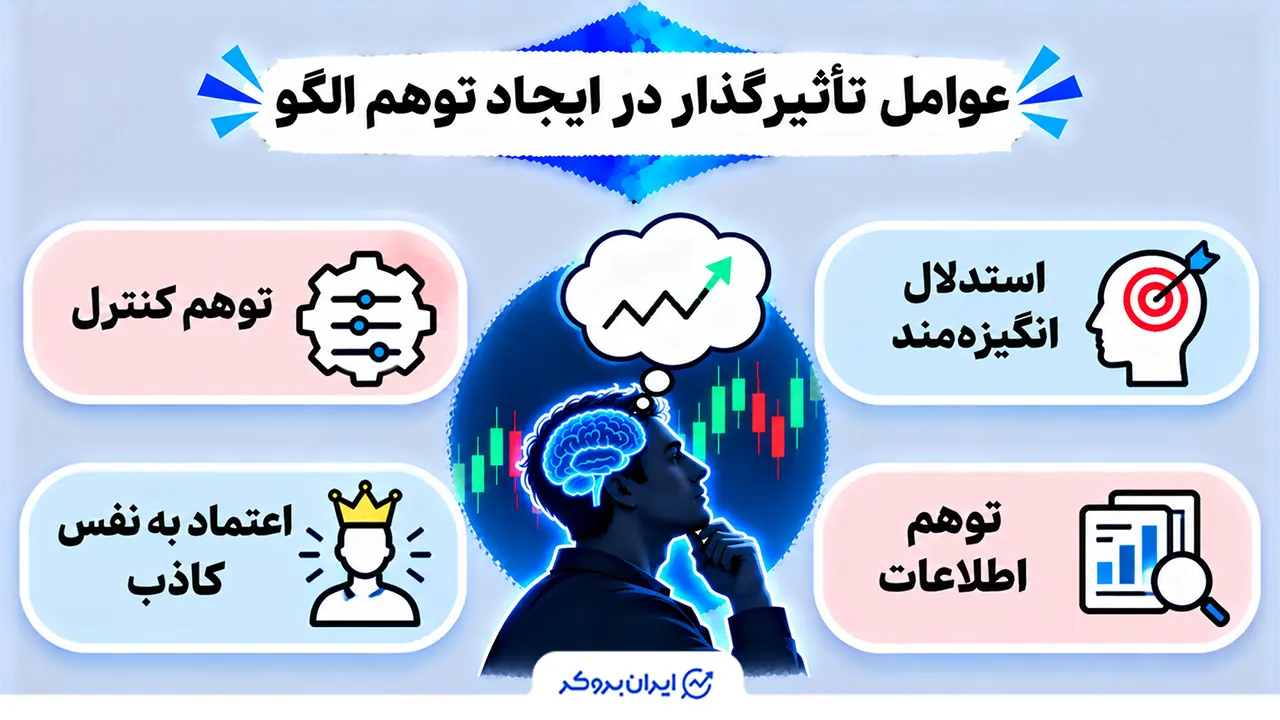
این موضوع در تحلیل تکنیکال نیز اهمیت دارد؛ زیرا افزودن اندیکاتورها، ابزارها و جزئیات متعدد به نمودار لزوماً باعث نمیشود معاملهگر روند آینده بازار را بهتر تشخیص دهد. اگر اطلاعات اضافی واقعاً قدرت پیشبینی نداشته باشند، ممکن است فقط تحلیل را شلوغتر کنند و اعتماد معاملهگر به نتیجهگیری خود را افزایش دهند، بدون آنکه دقت تصمیمهایش بیشتر شده باشد. بنابراین، ارزش یک تحلیل را نباید صرفاً با تعداد ابزارها و پیچیدگی آن سنجید؛ بلکه معیار اصلی، میزان کمک آن به پیشبینی دقیقتر است.
نتایج پژوهش اوهلر و همکاران در سال ۲۰۲۵ نشان میدهد دریافت اطلاعات بیشتر لزوماً به پیشبینی دقیقتر قیمت سهام منجر نمیشود. میتوان از این یافته در تحلیل تکنیکال نیز بهعنوان هشداری درباره استفاده بیشازحد از ابزارهای تحلیلی بهره گرفت؛ هرچند این پژوهش مستقیماً عملکرد اندیکاتورهای تکنیکال را بررسی نکرده است.
نقش استدلال انگیزهمند در حفظ الگو های فاقد اعتبار آماری
استدلال انگیزهمند (Motivated Reasoning) زمانی اتفاق میافتد که خواستهها و تمایلات فرد بر نحوه بررسی و تفسیر اطلاعات تأثیر میگذارند. زایوا کوندا در پژوهش خود توضیح میدهد که وقتی افراد میخواهند به نتیجه مشخصی برسند، بیشتر از آن دسته شواهد و استدلالهایی استفاده میکنند که رسیدن به آن نتیجه را آسانتر میکند. در چنین شرایطی، هدف فرد صرفاً کشف واقعیت نیست، بلکه ممکن است پیدا کردن توجیهی منطقی برای باور قبلی خود باشد.
در معاملهگری، این تمایل میتواند باعث شود معاملهگر حتی پس از مشاهده شواهدی مبنی بر بیاعتبار بودن یک الگوی تحلیلی، همچنان به آن پایبند بماند. برای مثال، ممکن است معاملات ناموفق را به شرایط خاص بازار نسبت دهد، اما موفقیتهای محدود را نشانه درستی تحلیل خود بداند. به این ترتیب، بهجای ارزیابی بیطرفانه عملکرد الگو و پذیرش ضعف آن، مدام دلایل تازهای برای حفظ باور خود پیدا میکند.
| عوامل تأثیرگذار در ایجاد توهم الگو | نمونه | نکته قابل توجه |
|---|---|---|
| توهم کنترل | تصور بیشازحد توانایی کنترل نتیجه معاملات | موفقیتهای اتفاقی ممکن است بهاشتباه نشانه مهارت تلقی شوند. |
| اعتمادبهنفس کاذب | برآورد بیشازحد توانایی پیشبینی بازار | تکرار چند موفقیت در کنار یک الگوی نموداری، لزوماً نشاندهنده اعتبار آن الگو نیست. |
| توهم اطلاعات | تصور دقیقتر شدن تحلیل با افزودن اطلاعات و ابزارهای بیشتر | پیچیدگی بیشتر لزوماً دقت پیشبینی را افزایش نمیدهد. |
| استدلال انگیزهمند | حفظ باور به یک الگوی تحلیلی با وجود شواهد مخالف | فرد ممکن است شکستها را توجیه کند و موفقیتها را نشانه تأیید باور خود بداند. |
چگونه توهم الگو باعث شکست استراتژی های معاملاتی میشود؟
توهم الگو در ترید زمانی میتواند به شکست استراتژیهای معاملاتی منجر شود که معاملهگر بر اساس شباهتهای ظاهری و ارتباطات تصادفی، الگوهایی را معتبر تصور کند که قدرت پیشبینی قابلاتکایی ندارند. در چنین شرایطی، ممکن است تصمیمهای معاملاتی بهجای تکیه بر شواهد و تحلیل دقیق بازار، بر برداشتهای اشتباه بنا شوند. در نتیجه، معاملهگر به استراتژیای اعتماد میکند که عملکرد آن لزوماً قابل تکرار نیست و همین مسئله میتواند به تصمیمهای نادرست و زیانهای پیدرپی منجر شود.
خطا در شناسایی الگو ها
معاملهگرانی که در شناسایی الگوها دچار خطا میشوند، ممکن است شکلهای ناقص یا شباهتهای تصادفی میان حرکات قیمت را بهعنوان الگوهای معتبر در نظر بگیرند. گاهی نیز یک الگو بهتدریج به شکل دیگری تبدیل میشود یا با الگوی جدیدی تناقض پیدا میکند؛ در نتیجه، تشخیص دقیق آنچه واقعاً روی نمودار شکل گرفته، دشوار میشود.
این خطاها زمانی جدیتر میشوند که معاملهگر بهجای بررسی دقیق نمودار، انتظار داشته باشد الگوی موردنظر خود را در آن پیدا کند. در چنین شرایطی، ممکن است نشانههایی را ببیند که با برداشت ذهنیاش هماهنگ هستند، اما از شواهد مخالف غافل بماند. در نتیجه، تصمیمهای معاملاتی او بر پایه الگویی شکل میگیرند که شاید اساساً وجود نداشته باشد.
نقش داده کاوی افراطی و سوگیری انتخاب در نتایج بکتست
طبق این مطلب وقتی معاملهگر بارها پارامترها، اندیکاتورها و ترکیبهای مختلف را روی دادههای تاریخی آزمایش میکند، احتمال دارد در نهایت به استراتژیای برسد که فقط در گذشته عملکرد خوبی داشته است. این پدیده که «بیشبرازش بکتست» (Backtest Overfitting) نام دارد، باعث میشود عملکرد استراتژی بهتر از واقعیت به نظر برسد. علاوه بر این، انتخاب و برجستهکردن نتایج موفق از میان تعداد زیادی آزمایش، نوعی سوگیری انتخاب ایجاد میکند و اعتبار آماری نتیجه را زیر سؤال میبرد.
این مسئله در ارزیابی استراتژیهای معاملاتی اهمیت زیادی دارد؛ زیرا ممکن است یک روش تنها به این دلیل سودآور به نظر برسد که از میان تعداد زیادی قانون و ترکیب مختلف انتخاب شده است. پژوهش سولیوان، تیمرمن و وایت با بررسی قواعد معاملاتی و استفاده از روش آماری بوتاسترپ، تأثیر دادهکاوی افراطی را در ارزیابی عملکرد آنها بررسی کرد. بنابراین، برای سنجش اعتبار یک استراتژی نباید فقط به بهترین نتیجه بکتست تکیه کرد، بلکه باید اثر تعداد آزمایشهای انجامشده را نیز در نظر گرفت.
چگونه الگو های واقعی بازار را از نویز تصادفی تشخیص دهیم؟
تشخیص الگوهای واقعی بازار از نویزهای تصادفی یکی از مهمترین چالشهای تحلیل تکنیکال است؛ زیرا هر حرکت یا تکرار ظاهری در نمودار لزوماً معنای مشخصی ندارد و ممکن است صرفاً حاصل تصادف باشد. گاهی ذهن معاملهگر حتی در دادههای کاملاً تصادفی نیز ارتباطها و الگوهایی پیدا میکند که در واقع قدرت پیشبینی ندارند. به همین دلیل، برای جلوگیری از تصمیمگیری بر اساس برداشتهای اشتباه، لازم است اعتبار الگوها با روشهای دقیقتری بررسی شود. در ادامه، به چند روش کاربردی برای تشخیص الگوهای معتبر و تفکیک آنها از نویز تصادفی میپردازیم.
آزمون خارج از نمونه (Out-of-Sample) و اعتبار سنجی پیشرونده
یکی از روشهای بررسی اعتبار یک الگوی معاملاتی، آزمون خارج از نمونه (Out-of-Sample) است. در این روش، بخشی از دادههای تاریخی برای طراحی و تنظیم استراتژی استفاده میشود و بخشی دیگر که در فرایند ساخت آن نقشی نداشته، برای ارزیابی عملکرد در نظر گرفته میشود. اگر استراتژی بتواند روی این دادههای جدید نیز عملکرد مناسبی داشته باشد، میتوان با اطمینان بیشتری درباره توانایی تعمیم آن به شرایط ندیده قضاوت کرد. البته باید مراقب بود که اطلاعات آینده، حتی بهصورت غیرمستقیم، وارد فرایند طراحی یا ارزیابی استراتژی نشوند.
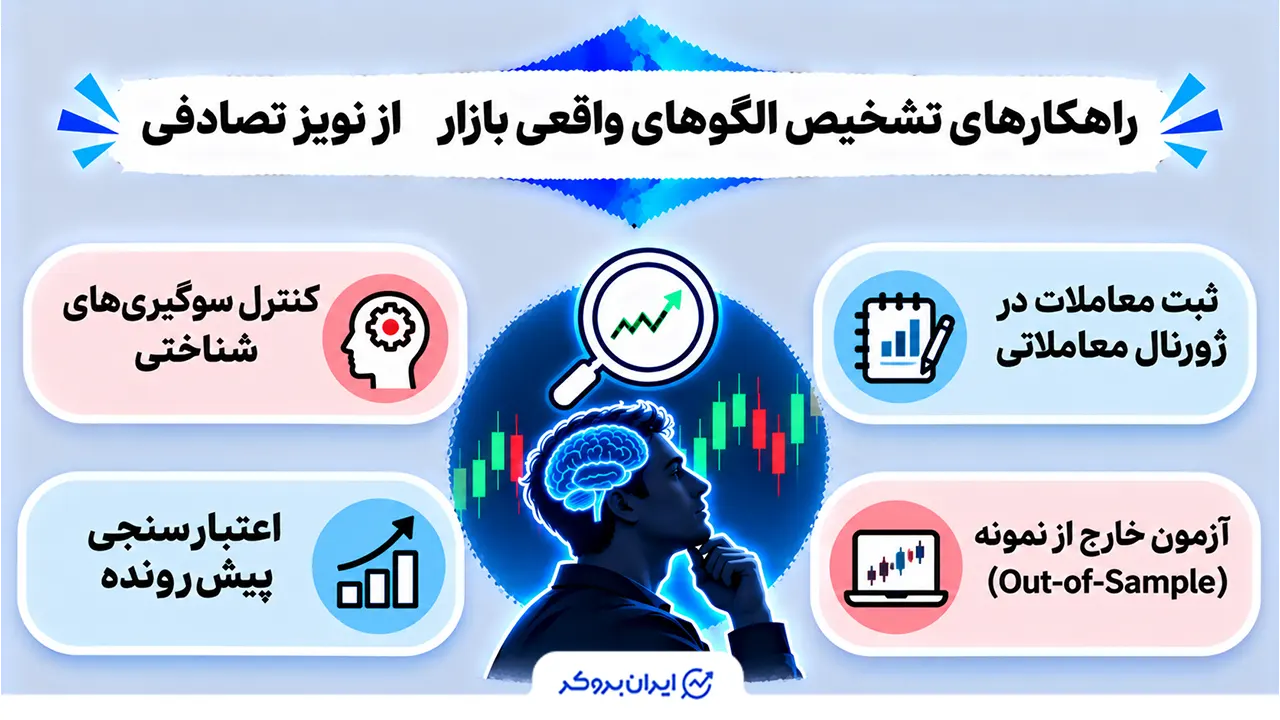
روش دیگر، اعتبارسنجی پیشرونده یا Walk-Forward است که در آن ارزیابی بهصورت متوالی و در چند مرحله انجام میشود. در هر مرحله، استراتژی با استفاده از اطلاعات موجود تا یک مقطع زمانی مشخص آموزش یا تنظیم میشود و سپس عملکرد آن در بازه بعدی سنجیده میشود؛ پس از آن، مبدأ آزمون به جلو حرکت میکند و دادههای جدید نیز میتوانند به مجموعه آموزش اضافه شوند.
تفاوت اصلی این دو روش در این است که آزمون خارج از نمونه به ارزیابی روی دادههای استفادهنشده اشاره دارد، اما Walk-Forward فرایندی متوالی برای تکرار این ارزیابی در طول زمان است. این روش کمک میکند عملکرد استراتژی در دورههای مختلف بازار بررسی شود و وابستگی آن به یک بازه تاریخی خاص آشکارتر گردد.
نقش کنترل سوگیری و ژورنال معاملاتی در کاهش خطا های تشخیص الگو
ثبت پیشبینیها میتواند به کاهش سوگیری پسنگر کمک کند، اما نوشتن توضیح برای پیشبینیها لزوماً بیطرفی ایجاد نمیکند و حتی ممکن است اعتمادبهنفس بیش از حد را تقویت کند. بنابراین، ژورنال معاملاتی زمانی مفید است که فقط محلی برای ثبت دلایل تأییدکننده تحلیل نباشد، بلکه امکان بررسی و ارزیابی پیشبینیهای اشتباه را هم فراهم کند.
کنترل سوگیری نیز به همین اندازه اهمیت دارد؛ معاملهگر باید نتایج ناموفق و شواهد مخالف را در کنار موارد تأییدکننده تحلیل خود ببیند. ژورنال معاملاتی میتواند این فرایند را منظمتر کند، به شرط آنکه ثبت دلایل ورود به معامله به توجیهی برای حفظ باورهای قبلی تبدیل نشود. در واقع، ارزش ژورنال زمانی بیشتر میشود که معاملهگر بتواند پیشبینی اولیه، نتیجه واقعی و خطاهای احتمالی تشخیص خود را با نگاهی انتقادی مقایسه کند.
| روش | کاربرد اصلی | نکته کلیدی |
|---|---|---|
| آزمون خارج از نمونه (Out-of-Sample) | ارزیابی عملکرد استراتژی روی دادههای استفادهنشده | بررسی توانایی تعمیم استراتژی به دادههای جدید |
| اعتبارسنجی پیشرونده (Walk-Forward) | ارزیابی متوالی استراتژی در بازههای زمانی مختلف | بررسی عملکرد در شرایط متفاوت بازار |
| کنترل سوگیری | جلوگیری از نادیده گرفتن شواهد مخالف | توجه همزمان به نتایج موفق و ناموفق |
| ژورنال معاملاتی | ثبت و ارزیابی پیشبینیها و نتایج واقعی | مقایسه پیشبینی اولیه با نتیجه واقعی و شناسایی خطاها |
کلام پایانی | توهم الگو در ترید چیست؟
توهم الگو در ترید زمانی شکل میگیرد که معاملهگر به شباهتها و تکرارهای نموداری، بدون شواهد کافی از اعتبار آنها، اعتماد کند.سوگیریهای شناختی مانند آپوفنیا، سوگیری تأییدی و توهم خوشهبندی میتوانند این خطا را تشدید کنند و باعث شوند معاملهگر بهاشتباه تصور کند الگوهای حاصل از تصادف، قدرت پیشبینی حرکات آینده قیمت را دارند. برای کاهش این خطا، معاملهگران بهتر است پیش از استفاده از یک استراتژی، قواعد ورود و خروج آن را مشخص کنند، عملکرد آن را روی دادههای مستقل بررسی کنند و نتایج معاملات موفق و ناموفق را در ژورنال معاملاتی ثبت کنند.
سوالات متداول
چرا معاملهگران در نمودارهای قیمت الگوهای غیرواقعی میبینند؟
زیرا ذهن انسان تمایل دارد میان اطلاعات پراکنده ارتباط برقرار کند و حتی در دادههای تصادفی نیز به دنبال نظم و معنا بگردد.
توهم کنترل چه ارتباطی با توهم الگو در ترید دارد؟
وقتی معاملهگر چند بار با استفاده از یک الگوی نموداری موفق میشود، ممکن است تصور کند توانایی ویژهای در پیشبینی بازار و کنترل نتیجه معاملات دارد؛ درحالیکه بخشی از این موفقیتها میتواند حاصل تصادف باشد.
آیا تحلیلگران حرفهای هم ممکن است نمودارهای تصادفی را با الگوهای واقعی اشتباه بگیرند؟
بله. پژوهش آردیتی و مککالاف نشان داد تحلیلگران سرمایهگذاری نتوانستند نمودارهای واقعی قیمت را بهطور مستمر از نمودارهای تصادفی تشخیص دهند.




نظرات کاربران