صندوق صدور و ابطال، صندوقی است که واحدهای آن در تابلوی بورس خرید و فروش نمیشود. سرمایهگذار بدون نیاز به درگیری مستقیم با نوسانات تابلوی معاملات برای ورود (خرید)، درخواست صدور و برای خروج (فروش)، درخواست ابطال ثبت میکند. قیمت هر واحد از صندوق های سرمایه گذاری صدور و ابطالی بر اساس ارزش خالص داراییهای صندوق (NAV) تعیین میشود.
در این مقاله، انواع صندوقهای صدور و ابطالی، مکانیزم قیمتگذاری، روش ورود و خروج و تفاوتهای این نوع صندوقها را با صندوقهای قابل معامله در بورس، بررسی خواهیم کرد.
صندوق سرمایه گذاری صدور و ابطالی چیست؟
صندوق سرمایهگذاری مبتنی بر صدور و ابطال، یکی از ساختارهای رایج در بازار سرمایه است که برخلاف صندوق سرمایه گذاری قابل معامله، واحدهای آن در تابلوی معاملات بورس خرید و فروش نمیشود. سرمایهگذاران برای ورود به این صندوقها یا خروج از آنها، باید مستقیما از طریق درگاههای اینترنتی اختصاصی مدیر صندوق یا شعب فیزیکی نهادهای مالی مربوطه اقدام کنند.
مکانیزم عملکرد صندوقهای مبتنی بر صدور و ابطال
فرآیند سرمایهگذاری در این ساختار به دو بخش اصلی تقسیم میشود. صدور بهمعنای خرید واحدهای جدید و تزریق سرمایه به صندوق است و ابطال اشاره به فروش واحدها و درخواست خروج سرمایه دارد. در این ساختار معاملاتی، طرف معامله سرمایهگذار، مستقیما مدیر صندوق است و بر خلاف بازار سهام، نیازی به وجود خریدار یا فروشنده در سمت مقابل معاملات نیست.
مبنای محاسبه قیمت ورود و خروج در این تراکنشها ارزش خالص دارایی یا NAV است.
ویژگیهای کلیدی صندوق های صدور و ابطالی به شرح زیر است:
| بستر معاملاتی | ثبت درخواست منحصرا از طریق سایت رسمی صندوق یا پلتفرمهای اختصاصی نهاد مدیر |
| مبنای قیمتگذاری | محاسبه بر اساس ارزش خالص دارایی (NAV) در پایان روز کاری ثبت درخواست |
| فرآیند تسویه و نقدشوندگی | واریز وجه حاصل از ابطال به حساب بانکی سرمایهگذار طی یک تا چند روز کاری بر اساس امیدنامه |
روش محاسبه NAV در صندوقهای صدور و ابطال
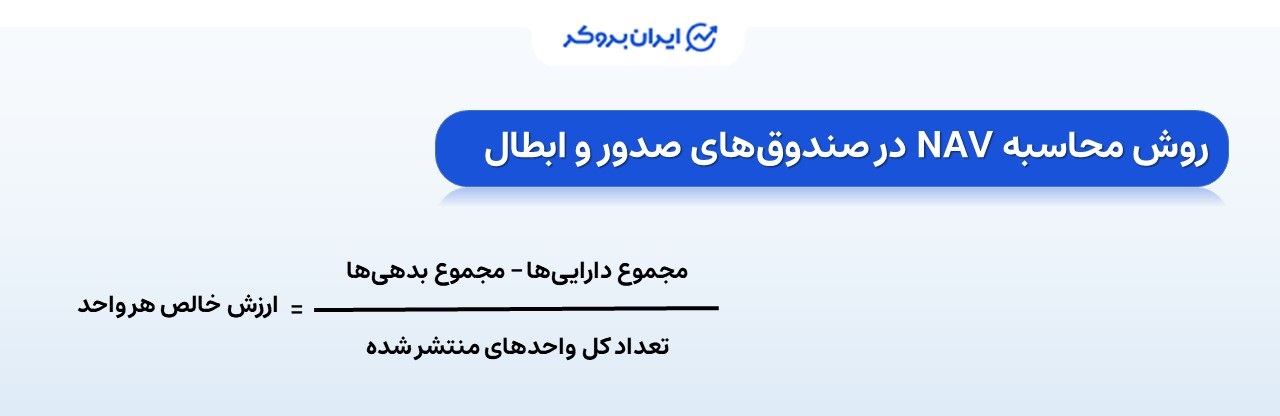
شاخص NAV یا ارزش خالص داراییها، معیار اصلی ارزشگذاری واحدهای صندوقهای سرمایهگذاری است. در صندوقهای مبتنی بر صدور و ابطال، این شاخص نشاندهنده ارزش ذاتی هر واحد بوده و مبنای تمامی نقل و انتقالات مالی قرار میگیرد. فرمول پایه محاسبه این شاخص به شرح زیر است:
ارزش خالص (NAV) هر واحد = تعداد کل واحدهای منتشرشده ÷ (مجموع بدهیها – مجموع داراییهای)
در این فرمول:
- مجموع داراییها: وجه نقد + سهام + اوراق با درآمد ثابت + سودهای تحققیافته
- مجموع بدهیها: هزینههای جاری و کارمزد مدیر، متولی و حسابرس
- تعداد واحدهای منتشرشده: تعداد کل واحدهای سرمایهگذاری صندوق در زمان محاسبه
صدور و ابطال، روش معامله است یا نوع صندوق؟
باید دقت کنید که مفهوم صدور و ابطال صرفاً مکانیزم ورود و خروج شما را تعریف میکند و هیچ ارتباطی به نوع داراییها و استراتژی سرمایهگذاری صندوق ندارد. یک صندوق مبتنی بر این روش میتواند ماهیتی با درآمد ثابت، سهامی، مختلط، تضمین اصل سرمایه و کالایی داشته باشد.
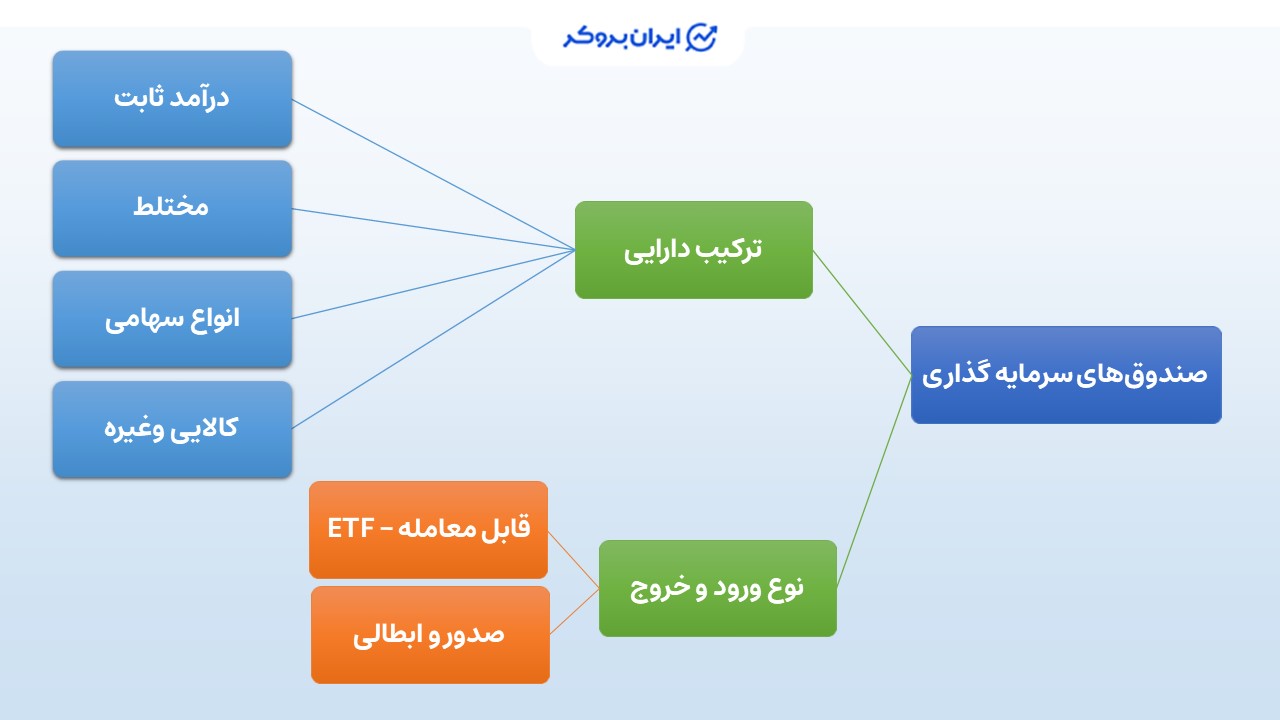
برای مثال، صندوق نگین رفاه یک نهاد با درآمد ثابت است که با مکانیزم صدور و ابطال فعالیت میکند، درحالیکه صندوق مشترک یکم اکسیر فارابی با همین مکانیزم در دسته پرریسک سهامی قرار میگیرد. مسیر ورود و خروج هر دو کاملاً مشابه است، اما ترکیب سبد دارایی، میزان نوسانات و سطح ریسک آنها تفاوتهای بنیادینی با یکدیگر دارند.
انواع قیمتگذاری بر مبنای شاخص ارزش خالص دارایی
بهمنظور حفظ حقوق سرمایهگذاران فعلی و جلوگیری از تحمیل هزینههای معاملاتی ورود و خروج افراد جدید به صندوق، سه نوع قیمتگذاری مجزا بر مبنای این شاخص صورت میگیرد:
- ارزش خالص دارایی آماری: این نرخ صرفا جنبه محاسباتی و گزارشدهی دارد و بر اساس قیمت پایانی سبد داراییهای صندوق در بازار بورس تعیین میشود. نرخ آماری مبنای تسویه معاملات ورود و خروج نیست.
- قیمت صدور: مبلغی است که سرمایهگذار برای خرید واحدهای جدید پرداخت میکند. این نرخ برابر با شاخص NAV پایه بهعلاوه هزینههای مرتبط با ورود سرمایه و خرید داراییهای جدید (مانند کارمزد معاملات هرچند برخی صندوقها کارمزد صدور ندارند) است. بنابراین، قیمت صدور همواره کمی بالاتر از نرخ آماری تعیین میشود.
- قیمت ابطال: مبلغی است که در زمان خروج سرمایهگذار و فروش واحدها محاسبهشده و به حساب بانکی وی واریز میشود. این نرخ برابر با شاخص NAV پایه منهای هزینههای فرضی فروش داراییها در بازار سرمایه است. در نتیجه، قیمت ابطال اندکی کمتر از نرخ آماری خواهد بود.
برخلاف صندوقهای قابل معامله در بورس که تحتتأثیر نوسانات لحظهای عرضه و تقاضا قیمتگذاری میشوند، مبنای محاسبه و تسویه در صندوقهای صدور و ابطالی، ارزش خالص داراییها در پایان روز کاری است. زمانبندی دقیق اعمال این نرخ بر اساس قوانین مندرج در امیدنامه صندوق مشخصشده و از سرمایه افراد در برابر هیجانات مقطعی بازار محافظت میکند.
هزینهها، کارمزدها و وضعیت مالیاتی
هزینههای صندوق به دو گروه تقسیم میشوند. گروه نخست از داراییهای صندوق پرداخت میشود و بهتدریج بر NAV اثر میگذارد؛ مانند کارمزد مدیر، متولی، حسابرس، مدیر ثبت و خدمات نرمافزاری. گروه دوم مستقیماً به سرمایهگذار مربوط است و ممکن است هنگام صدور یا ابطال اعمال شود؛ از جمله:
- کارمزد ثابت درخواست
- جریمه ابطال زودهنگام
- هزینه پلکانی خروج
- اختلاف NAV صدور و ابطال
مقررات هزینه خروج میان صندوقها متفاوت است. برای مثال، صندوق ممتاز مفید در صورت ابطال پیش از گذشت ۳۰ روز، یک درصد قیمت ابطال را بهعنوان هزینه خروج دریافت میکند. صندوق پیشتاز نیز برای ابطال در کمتر از ۹۰ روز، هزینه پلکانی دارد.
صدور، ابطال و نقلوانتقال واحدهای صندوقهای دارای مجوز سازمان بورس از مالیات و عوارض ارزش افزوده معاف است.
مزایا و معایب صندوق های سرمایه گذاری صدور و ابطالی
| مزایای صندوق مبتنی بر صدور و ابطال | معایب صندوق صدور و ابطال |
|---|---|
| قیمتگذاری شفاف مبتنی بر NAV | نبود بازار ثانویه لحظهای |
| مدیریت حرفهای پرتفوی | ریسک مدیریت و استراتژی سرمایهگذاری |
| امکان سرمایهگذاری با مبالغ نسبتاً پایین | محدودیت در استراتژیهای معاملاتی کوتاهمدت |
| انعطافپذیری در ورود و خروج | |
| کاهش ریسک رفتاری و هیجانی |
مزایای صندوق مبتنی بر صدور و ابطال
در این صندوقها، قیمت صدور و ابطال واحدها بهصورت روزانه بر اساس NAV محاسبه و منتشر میشود. این شفافیت باعث میشود سرمایهگذار بداند بر مبنای ارزش واقعی سبد صندوق خرید و فروش میکند. همچنین اثری از نوسانهای هیجانی عمقکم بازار ثانویه، مانند آنچه در برخی نمادهای بورسی دیده میشود، در قیمت واحدها انعکاس مستقیم ندارد.
در صندوقهای صدور و ابطالی، مدیریت داراییها بر عهده تیمهای حرفهای تحت نظارت نهاد ناظر است. ترکیب داراییها، کنترل ریسک، تنوعبخشی و پایش مستمر بازار، همگی توسط مدیر صندوق و مدیران سرمایهگذاری انجام میشود. سرمایهگذار بهجای مدیریت مستقیم سهام یا اوراق، از طریق واحدهای صندوق در بازار حضور دارد.
همچنین این صندوقها امکان ورود به سبدی متنوع از سهام، اوراق با درآمد ثابت، سپرده بانکی و سایر داراییها را تنها با مبلغ به ارزش 1 واحد از صندوق فراهم میکنند.
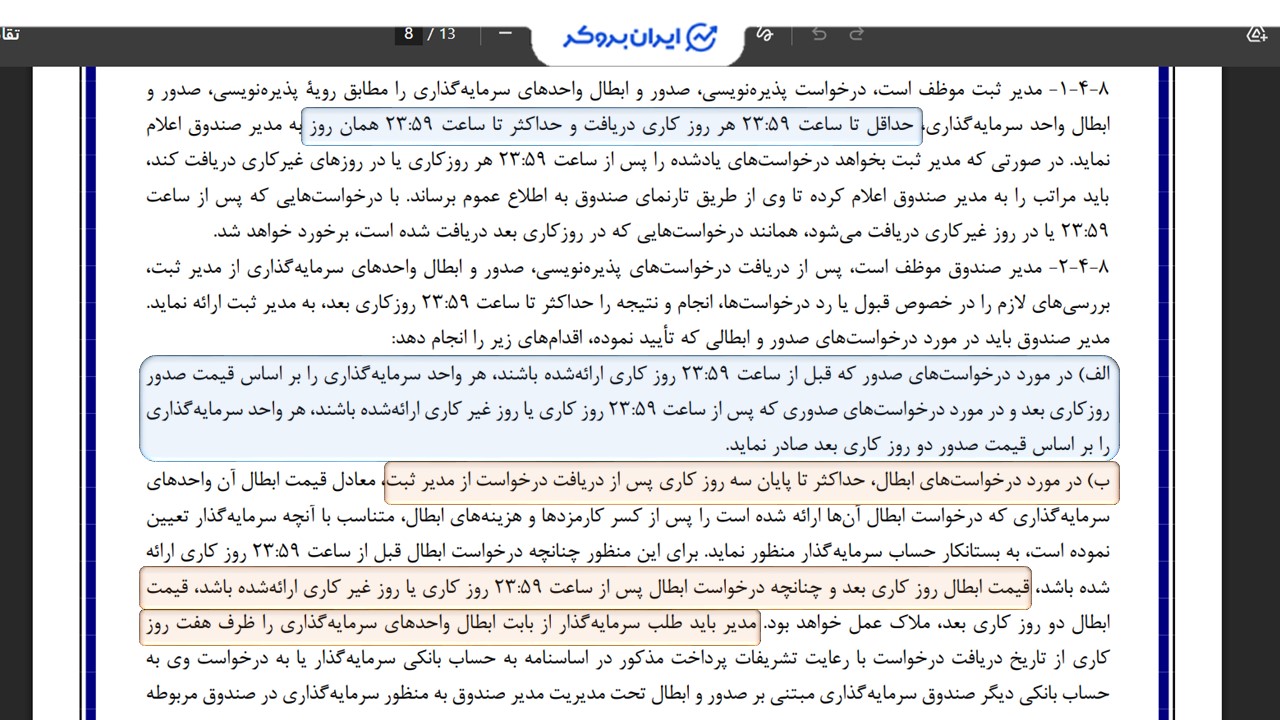
امکان ثبت سفارش حتی در روزهای غیرکاری نیز وجود دارد؛ اما مبنای قیمت برای صدور یا ابطال اولین روز کاری بعد خواهد بود. باتوجهبه امیدنامه صندوق، برخی از آنها تنها تا ساعت 16 و برخی تا پایان روز 23:59 امکان ثبت سفارش را فراهم کردهاند. درحالیکه ثبت سفارش پس از این بازه بر اساس قیمت روز کاری بعدی لحاظ خواهد شد.
عدم معامله لحظهای در بازار ثانویه باعث میشود تصمیمگیریهای مبتنی بر هیجان و نوسانهای لحظهای کاهش یابد. سرمایهگذار معمولاً با نگاه میانمدت و بلندمدت وارد صندوق صدور و ابطالی میشود و این موضوع میتواند در کنترل ریسک رفتاری و پیروی نکردن از جو بازار مؤثر باشد.
معایب صندوق صدور و ابطال
برخلاف صندوقهای قابل معامله در بورس، در صندوق صدور و ابطالی امکان خرید و فروش آنی واحدها در طول ساعت معاملات وجود ندارد. خروج از صندوق منوط به ثبت درخواست ابطال و انتظار برای دوره تسویه است. این مسئله برای سرمایهگذارانی که به نقدشوندگی بسیار بالا در لحظه نیاز دارند، محدودیت ایجاد میکند.
اگرچه این صندوقها توسط مدیران حرفهای اداره میشوند، ولی استراتژی مدیریت، ترکیب پرتفوی و سطح ریسکپذیری صندوق میتواند در نتیجه نهایی سرمایهگذار تأثیر زیادی داشته باشد.
برای سرمایهگذارانی که بهدنبال معاملات سریع و استراتژیهای بسیار کوتاهمدت هستند، ساختار صدور و ابطالی به دلیل زمانبر بودن فرآیند ابطال، ابزار مناسبی محسوب نمیشود.
لیست صندوقهای صدور ابطالی
در بازار سرمایه ایران، تعداد 262 صندوق صدور و ابطالی در انواع مختلف (درآمد ثابت، مختلط، سهامی، بازنشستگی و…) در تیرماه 1405 فعال هستند و اطلاعات آنها از طریق سامانههای رسمی منتشر میشود. برای مثال، سایت مرکز پردازش اطلاعات مالی ایران (فیپیران) که تصویر آن در زیر قرار دارد:
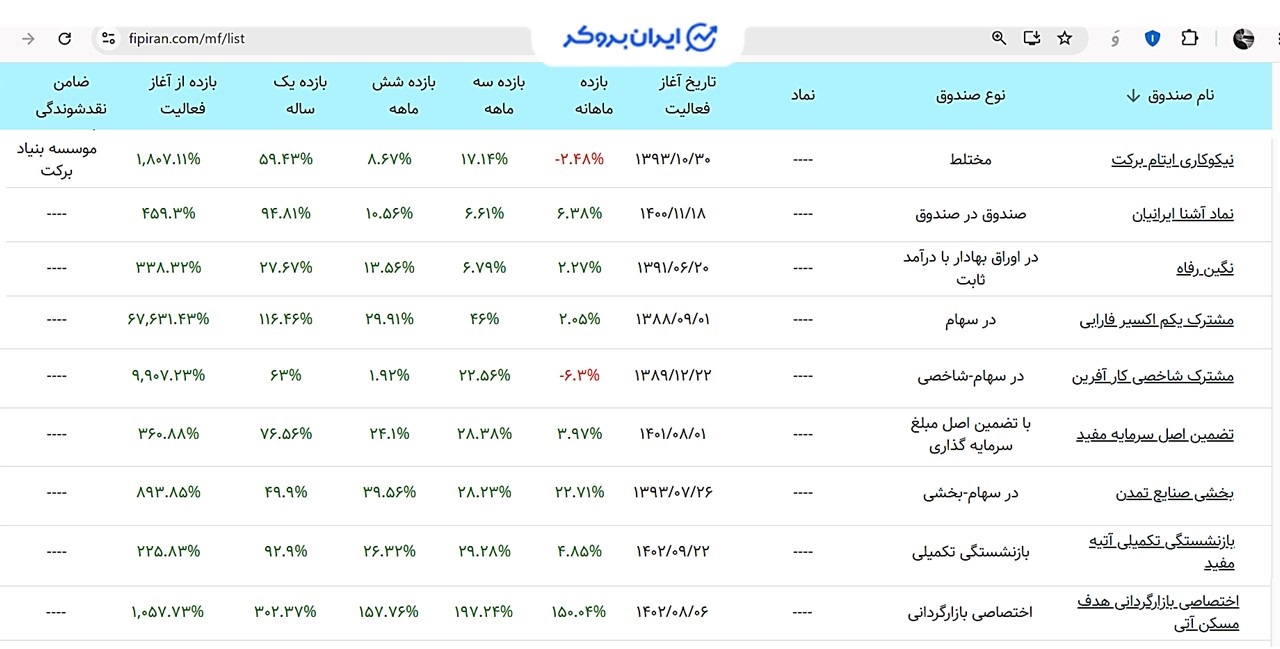
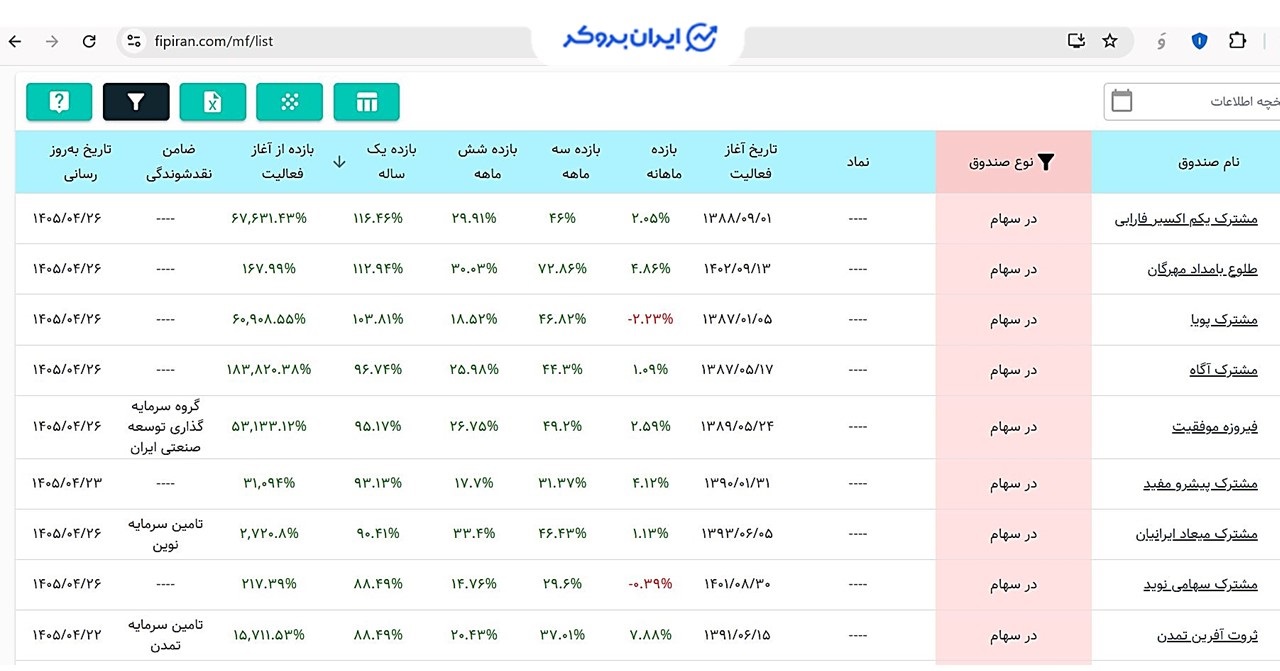
شما میتوانید از فیلتر موجود در سمت چپ بر اساس نوع سرمایهگذاری مثلاً صندوق صدور و ابطال سهامی، این لیست را دستهبندی کنید. تصویر زیر 9 صندوق سهامی با بیشترین بازدهی یک سال اخیر (تیرماه 1404 تا تیرماه 1405) را نشان میدهد.
سرمایهگذار حرفهای علاوهبر بررسی لیست صندوقهای همگروه، امیدنامه صندوق را مطالعه کرده و روش محاسبه NAV، سیاست تقسیم سود و رویههای کارمزد صدور و ابطال را نیز بررسی میکند.
انواع صندوقهای سرمایهگذاری صدور و ابطالی
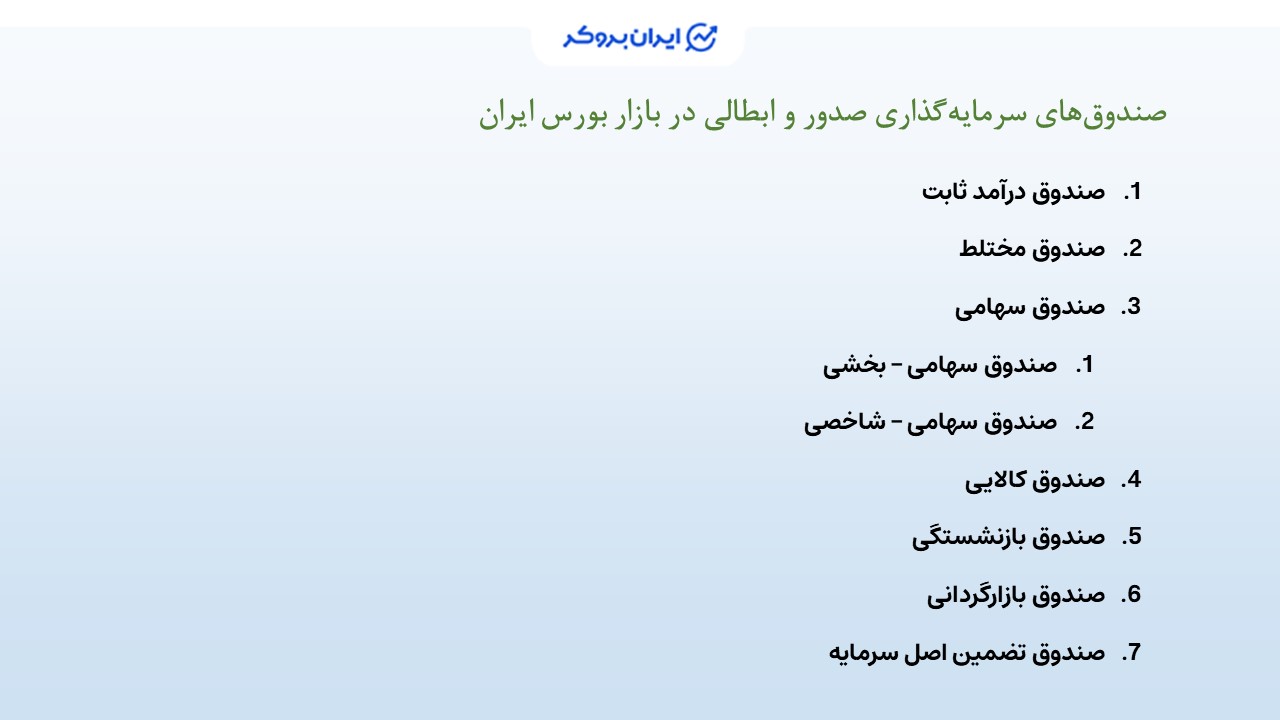
صندوقهای مبتنی بر صدور و ابطال، بسته به ترکیب داراییها در دستههای مختلفی قرار میگیرند:
- صندوقهای درآمد ثابت
- صندوقهای مختلط
- صندوقهای سهامی
- سهامی-بخشی
- سهامی-شاخصی
- صندوق تضمین اصل سرمایه
- صندوقهای بازنشستگی
صندوقهای درآمد ثابت
صندوقهای درآمد ثابت صدور و ابطالی، بخش عمده دارایی خود را در اوراق با درآمد ثابت، سپردههای بانکی و اوراق خزانه سرمایهگذاری میکنند. سطح ریسک این صندوقها نسبت به صندوقهای سهامی و مختلط پایینتر است و معمولاً نوسان NAV آنها محدودتر است.
در این صندوقها، NAV ابطال نقش مهمی در ارزیابی بازده واقعی سرمایهگذار دارد. روش محاسبه NAV در صندوقهای درآمد ثابت نیز بر مبنای ارزش روز اوراق و سپردهها انجام میشود، اما باتوجهبه ماهیت کمنوسان داراییها، تغییرات روزانه NAV غالباً آرام و قابل پیشبینی است. این نوع صندوق برای سرمایهگذاران محافظهکار و کسانی که بهدنبال جریان نقدی نسبتاً پایدار هستند، گزینه مناسبتری محسوب میشود.
صندوقهای مختلط
صندوقهای مختلط، ترکیبی از سهام و اوراق با درآمد ثابت را در سبد خود نگهداری میکنند. در این صندوقها حدود 40 تا 60 درصد داراییها در سهام و مابقی در اوراق با درآمد ثابت و سپردهها سرمایهگذاری میشود.
این نوع صندوق، برای سرمایهگذارانی مناسب است که بهدنبال بازدهی بالاتر از صندوقهای درآمد ثابت، اما با ریسک کمتر از صندوقهای سهامی هستند. در بازار بورس ایران حدود 10 صندوق صدور و ابطالی از نوع مختلط داریم. البته برخی از آنها از نوع نیکوکاری – مختلط هستند.
- یکم نیکوکاری آگاه
- مختلط گوهر نفیس تمدن
- اعتماد تمدن
- توسعه ممتاز مفید
- نیکوکاری میراث ماندگار پاسارگاد
- نیکوکاری ایتام برکت
- تعالی دانش مالی اسلامی
- مشترک نیکی گستران
- تجربه ایرانیان
- مشترک مدرسه کسب و کار صوفی رازی
صندوقهای اهرمی
لازم است اشاره شود که صندوق با ماهیت اهرمی (قابلیت ایجاد بازدهی چند برابری) از نوع صدور و ابطالی وجود ندارد. صندوقهای اهرمی دو نوع واحد سرمایهگذاری دارند، عادی و ممتاز.
واحدهای ممتاز در بازار بورس بهصورت ETF معامله میشوند که قابلیت اهرمی دارند؛ اما واحدهای عادی آنها که بهصورت صدور و ابطالی معامله میشوند، عملاً هیچ تفاوتی با صندوقهای درآمد ثابت صدور و ابطالی ندارند.
صندوق تضمین اصل سرمایه
صندوقهای تضمین اصل سرمایه، نوعی صندوق صدور و ابطالی هستند که هدف اصلی آنها حفظ اصل سرمایه در افق زمانی مشخص است. درحالحاضر (تیرماه 1405) تنها سه صندوق صدور و ابطالی با تضمین اصل سرمایه داریم:
- تضمین اصل مبلغ سرمایه خلیج فارس حداقل باید 180 روز در این صندوق سرمایهگذاری کنید.
- تضمین اصل سرمایه مفید حداقل باید 180 روز در این صندوق سرمایهگذاری کنید.
- با تضمین اصل سرمایه کیان حداقل باید 90 روز در این صندوق سرمایهگذاری کنید.
این صندوقها از طریق سایت اختصاصی یا سامانه کارگزاری مفید برای صندوق تضمین اصل سرمایه مفید و سامانه کارگزاری کیان برای صندوق با تضمین اصل سرمایه کیان قابل صدور و ابطال هستند. برای اطلاع از سایر نکات اختصاصی و مهم قبل از سرمایهگذاری در هر کدام از این صندوقها حتماً امیدنامه آن را مطالعه کنید.
برای مثال، تصویر زیر مربوط به شرایط صدور و ابطال صندوق تضمین اصل مبلغ سرمایه خلیج فارس است.
صندوقهای بازنشستگی
صندوقهای بازنشستگی مبتنی بر ساختار صدور و ابطال، از منظر ترکیب داراییها و انواع واحدهای سرمایهگذاری دارای شرایط و ضوابط مختص به خود هستند. درحالحاضر (تیرماه 1405)، صندوقهای زیر در این بخش از بازار سرمایه فعالیت میکنند. برای کسب اطلاعات دقیق و بررسی جزئیات عملکردی هر صندوق، باید به سایت اختصاصی آنها مراجعه کرده و از فهرست «اهداف» امیدنامه نهایی را دانلود و مطالعه کنید.
- صندوق سرمایهگذاری بازنشستگی تکمیلی اندوخته آگاه
- صندوق بازنشستگی تکمیلی آتیه مفید
- صندوق بازنشستگی تکمیلی زرین پارسیان
- صندوق بازنشستگی تکمیلی اندیشه تأمین
- صندوق بازنشستگی تکمیلی آتیه فولاد
- صندوق بازنشستگی تکمیلی کاریز
معیارهای انتخاب از بین صندوقهای صدور ابطالی
نوع صندوق را با هدف سرمایهگذاری هماهنگ کنید: پیش از هر مقایسهای باید مشخص شود سرمایه برای حفظ ارزش، دریافت سود دورهای یا کسب بازده از بازار سهام وارد صندوق میشود. صندوق درآمد ثابت برای نوسان کمتر طراحی شده است، درحالیکه صندوق سهامی میتواند افتهای قابلتوجهی داشته باشد. انتخاب نادرست نوع صندوق را نمیتوان با انتخاب مدیر بهتر جبران کرد.
بازده را در چند دوره بررسی کنید: بهتر است بازدههای سهماهه، یکساله، سهساله و در صورت وجود پنجساله در کنار هم قرار گیرند. صندوقی که در چند دوره عملکرد باثباتتری داشته است، تصویر دقیقتری از کیفیت مدیریت ارائه میدهد.
صندوق را فقط با صندوقهای همگروه مقایسه کنید: بازده صندوق سهامی باید با صندوقهای سهامی و بازده صندوق درآمد ثابت با صندوقهای مشابه مقایسه شود. مقایسه مستقیم این دو گروه، بدون توجه به میزان ریسک، نتیجه گمراهکنندهای ایجاد میکند.
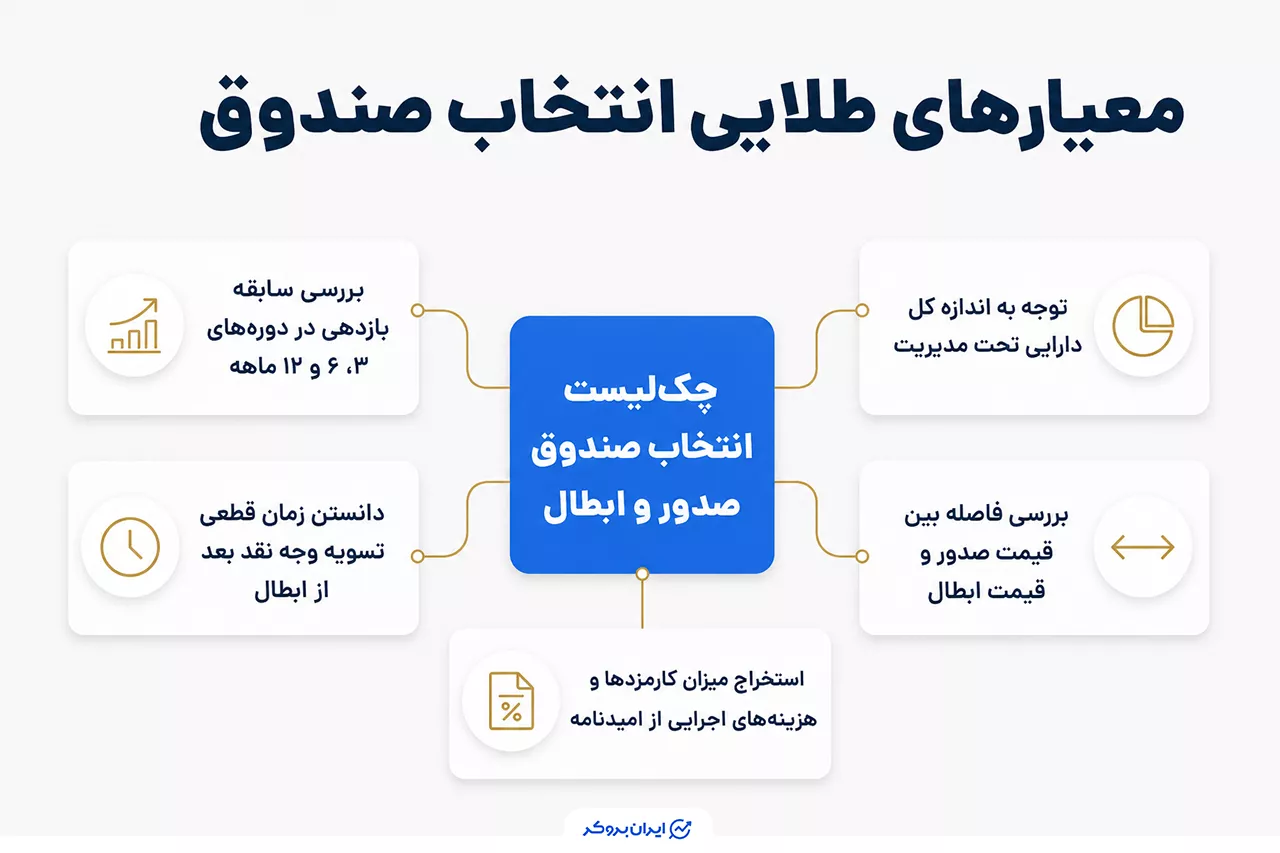
بیشترین افت سرمایه را کنار بازده ببینید: دو صندوق ممکن است در پایان سال بازده مشابهی داشته باشند، اما یکی در میانه مسیر افت سنگینتری را تجربه کرده باشد. بررسی حداکثر افت سرمایه و مدتزمان جبران آن نشان میدهد سرمایهگذار برای رسیدن به بازده نهایی چه میزان نوسان تحمل کرده است.
زمان قطعیشدن قیمت را از امیدنامه بخوانید: باید مشخص شود درخواست ثبتشده با NAV همان روز، روز کاری بعد یا زمان دیگری محاسبه میشود. هرچه فاصله میان ثبت درخواست و تعیین قیمت بیشتر باشد، احتمال تغییر ارزش داراییها و نامشخصبودن مبلغ نهایی بیشتر خواهد بود.
مهلت پرداخت وجه ابطال را بررسی کنید: نقدشوندگی فقط به امکان ثبت درخواست خروج محدود نمیشود. مهم است بدانید وجه چه زمانی به حساب بانکی واریز خواهد شد.
هزینه صدور و خروج زودهنگام را محاسبه کنید: بعضی صندوقها کارمزد صدور ندارند، اما برای ابطال زودهنگام هزینه دریافت میکنند. این هزینه بخش زیادی از بازده کوتاهمدت را از بین میبرد. جدول هزینهها باید پیش از واریز وجه مطالعه شود.
عملکرد مدیر را در بازار نزولی بسنجید: مدیر صندوق را نباید فقط در دوره رشد بازار ارزیابی کرد. عملکرد صندوق در دوره افت، میزان کاهش ارزش و سرعت بازگشت به سطح قبلی، تصویر روشنتری از توان مدیریت ریسک ارائه میدهد.
تفاوت صندوق صدور و ابطال با صندوق قابل معامله
برای خرید و فروش واحدهای هر دو نوع صندوق باید کد بورسی داشت و هر دو بر مبنای مفهوم NAV و ارزش خالص داراییها فعالیت میکنند، اما ساختار معاملاتی و تجربه کاربری آنها در موارد زیر متفاوت است.
1. محل و شیوه معامله: در صندوق صدور و ابطالی، ورود و خروج از صندوق با ثبت درخواست صدور و ابطال نزد صندوق انجام میشود و معاملات در بازار ثانویه بورس صورت نمیگیرد. بااینحال، واحدهای ETF مانند سهام عادی در سامانه معاملات بورس قابل خرید و فروش هستند و سرمایهگذار میتواند در طول ساعات معامله، بدون محدودیت در تعداد معامله بهصورت لحظهای اقدام کند.
2. قیمتگذاری: در صندوق صدور و ابطالی، قیمت صدور و ابطال مستقیماً بر اساس NAV صدور و NAV ابطال تعیین میشود. در ETFها اگرچه NAV مبنای ارزش ذاتی است، اما قیمت معاملاتی را قدرت عرضه و تقاضا مشخص میکند؛ به همین دلیل قیمت خرید و فروش ممکن است بالاتر (با حباب مثبت) یا پایینتر (با حباب منفی) از NAV باشد.
3. نقدشوندگی: ETFها به دلیل قابلیت معامله لحظهای، از نقدشوندگی بالاتری برخوردار هستند. بااینحال، این نقدشوندگی وابسته به حضور بازارگردان و وجود طرف مقابل در سفارشها است؛ یعنی اگر جو حاکم بر بازار منفی باشد، حتی چند روز متوالی امکان وجود صف فروش وجود دارد. در صندوقهای صدور و ابطالی، نقدشوندگی به توان صندوق در پاسخ به درخواستهای ابطال و وضعیت نقدینگی صندوق وابسته است.
4. روز و زمان ثبت سفارش: در صندوقهای ETF از شنبه تا چهارشنبه روزهای کاری بازار بورس و باتوجهبه نوع صندوق از ساعت 8:30 تا 17 امکان ثبت سفارش خرید و فروش وجود دارد. در صندوقهای صدور و ابطالی محدودیتی در زمان ثبت سفارش وجود ندارد؛ اما اگر در روزهای غیرکاری باشد یا اگر در روزهای کاری بعد از ساعت 16 (برخی بعد از 23:59) باشد، فرآیند پردازش به اولین روز کاری بعد منتقل میشود.
چگونه میتوان در یک صندوق صدور و ابطال سرمایهگذاری کرد؟
برای شروع سرمایهگذاری و مدیریت دارایی در صندوقهای غیرقابل معامله، رعایت ترتیب مراحل زیر الزامی است:
| ثبتنام سجام | تکمیل احراز هویت در سامانه جامع اطلاعات مشتریان بهعنوان پیشنیاز قانونی |
| ورود به پورتال صندوق | مراجعه به وبسایت رسمی یا اپلیکیشن اختصاصی نهاد ارائهدهنده صندوق |
| ثبتنام و احراز هویت درگاه | تکمیل اطلاعات کاربری در پورتال صندوق با استفاده از دادههای تأییدشده سجام |
| ثبت درخواست صدور | واریز وجه به حساب بانکی رسمی صندوق و ثبت تقاضای خرید واحد سرمایهگذاری (امکان ثبت بهصورت خرید اینترنتی) |
| ثبت درخواست ابطال | ثبت تقاضای فروش واحدها در زمان خروج جهت تسویه و واریز وجه به حساب سرمایهگذار |
کلام پایانی | NAV ابطال و NAV صدور صندوق های صدور و ابطال
صندوق صدور و ابطالی برای سرمایهگذارانی مناسب است که بهدنبال مدیریت حرفهای دارایی و سرمایهگذاری میانمدت یا بلندمدتاند و نیازی به خریدوفروش لحظهای ندارند. تفاوت اصلی این صندوقها با ETFها در نحوه معامله و قیمتگذاری آنها است؛ واحدهای صندوق صادر یا ابطال میشوند و قیمت نیز بر اساس NAV محاسبه میشود.
پیش از سرمایهگذاری، علاوهبر بررسی بازده، حتماً زمان محاسبه NAV، مهلت تسویه ابطال، هزینههای احتمالی و مفاد امیدنامه را بررسی کنید؛ زیرا همین جزئیات میتوانند در شرایط مختلف بازار، تجربه سرمایهگذاری شما را تحتتأثیر قرار دهند.
در نهایت به یاد داشته باشید که مقایسه اعداد و ارقام تنها زمانی اعتبار دارد که صندوقهای همذات و همخانواده را با دادههای مربوط به یک تاریخ کاملاً یکسان در کفه ترازو قرار دهید.
سوالات متداول | روش محاسبه NAV
ارزش خالص دارایی چه تأثیری بر قیمت صدور و ابطال دارد؟
ارزش خالص دارایی (NAV) شاخص اصلی و پایه برای تعیین قیمت ورود و خروج سرمایهگذاران در صندوقهای سرمایهگذاری مبتنی بر صدور و ابطال است. این شاخص نمایانگر ارزش واقعی داراییهای صندوق پس از کسر بدهیها بوده و مبنای محاسبات قیمتی قرار میگیرد.
- قیمت صدور (ورود به صندوق): قیمت صدور همواره اندکی بالاتر از ارزش خالص دارایی محاسبه میشود. این تفاوت به دلیل پوشش هزینههای معاملاتی برای خرید داراییهای جدید است.
- قیمت ابطال (خروج از صندوق): قیمت ابطال معمولاً کمی پایینتر از ارزش خالص دارایی تعیین میشود. این کاهش قیمت، هزینههای ناشی از فروش داراییها را برای تأمین نقدینگی سرمایهگذار خارجشونده پوشش میدهد.
چه مدت زمانی طول میکشد تا درخواست صدور یا ابطال انجام شود؟
زمان انجام درخواست صدور و ابطال در این صندوقها، به رویههای درجشده در امیدنامه صندوق و زمان ثبت درخواست توسط شما بستگی دارد. بااینحال، در اکثر صندوقها، تأیید صدور و ابطال یک روز کاری پس از ثبت درخواست توسط سرمایهگذار انجام میشود. دقت کنید، پروسه تسویه وجه ریالی حاصل از ابطال بازهم بر اساس امیدنامه بوده و مخصوصا در صندوقهای سهامی بیشتر از یک روز کاری زمان خواهد برد.
علت توقف فرآیند صدور در برخی صندوقهای سرمایهگذاری صدور و ابطالی چیست؟
صندوقهای سرمایهگذاری مبتنی بر صدور و ابطال دارای سقف مجازی برای انتشار واحدهای سرمایهگذاری هستند که در امیدنامه آنها تعیین شده است. در صورتی که مجموع واحدهای صادرشده به این سقف قانونی برسد، فرآیند صدور متوقف شده و صندوق امکان پذیرش درخواست ورود سرمایه جدید را نخواهد داشت. در این شرایط، صدور واحدهای جدید صرفا در صورت ابطال واحدهای فعلی توسط سایر سرمایهگذاران یا دریافت مجوز رسمی از نهاد ناظر جهت افزایش سقف ظرفیت صندوق امکانپذیر خواهد بود.







نظرات کاربران