بارها دیدهایم که معاملهگران، ارزهای دیجیتال را در قیمتهای بالا خرید میکنند و در قیمتهای پایین میفروشند. اما چرا با وجود دسترسی به نمودار، داده، تحلیل و ابزارهای معاملاتی، چنین تصمیمهایی بارها تکرار میشوند؟ شاید مشکل همیشه از کمبود اطلاعات نباشد؛ گاهی این مغز معاملهگر است که اطلاعات را به شکلی متفاوت از آنچه تصور میکنیم پردازش میکند.
در این مطلب از ایران بروکر، با مغز باستانی انسان آشنا میشویم؛ مغزی که برای محیطی کاملاً متفاوت با دنیای امروز تکامل یافته است. همچنین بررسی میکنیم غریزه بقا چگونه بر تصمیمهای مالی و مواجهه با ریسک اثر میگذارد، سیستم پاداش مغز چگونه رفتار معاملهگران را شکل میدهد و چرا مغز انسان تمایل دارد در میان نوسانات بازار، الگوهای قابل پیشبینی پیدا کند.
مغز انسان برای چه محیط هایی تکامل پیدا کرده است؟
بازارهای مالی مدرن، محیطی پر از عدمقطعیت، تغییرات سریع، اطلاعات لحظهای و تصمیمهای پیاپی هستند؛ شرایطی که میتوانند ذهن تریدر را دائماً در وضعیت ارزیابی خطر و فرصت قرار دهند. اما نکته مهم اینجا است که مغز انسان در محیطهایی تکامل یافته که از نظر نوع اطلاعات، سرعت تغییر و ساختار پاداش با بازارهای مالی امروز تفاوت داشتند. مغزی که امروز پشت چندین نمایشگر و نمودار مینشیند، حاصل میلیونها سال سازگاری با محیطی کاملاً متفاوت است.
محیط تکاملی انسان ویژگیهایی متفاوت از بازارهای مالی امروز داشت: پیدا کردن غذا، یافتن پناهگاه، شناسایی تهدیدها، تعامل با اعضای گروه و واکنش سریع به تغییرات محیطی. در نتیجه برخی سازوکارهای شناختی و رفتاری در طول تکامل تحت تأثیر این فشارهای محیطی شکل گرفتهاند؛ یعنی برای تشخیص الگوها، یادگیری از تجربه، توجه به نشانههای خطر و تصمیمگیری در شرایطی که منابع محدود و پیامدها نسبتاً فوری بودند.
اما بازار مالی چیزی متفاوت است؛ در آن، تهدید لزوماً قابل مشاهده نیست، پاداش میتواند با تأخیر ظاهر شود و یک تصمیم ممکن است در عرض چند ثانیه با هزاران پیامد احتمالی روبهرو باشد. بنابراین مغزی که برای بقا در محیطهای طبیعی تکامل یافته، اکنون باید با محیطی انتزاعی، دائماً متغیر و مملو از اطلاعات رقابتی کنار بیاید. پیرو این موضوع ممکن است سوالی پیش آید: وقتی محیط تصمیمگیری ما تغییر کرده، آیا سازوکارهای طبیعی تصمیمگیری مغز هم میتوانند خودشان را با بازارهای مالی مدرن تطبیق دهند؟
برخی ویژگیهای بازارهای مالی با سوگیریهای شناختی مغز چالش ایجاد میکنند
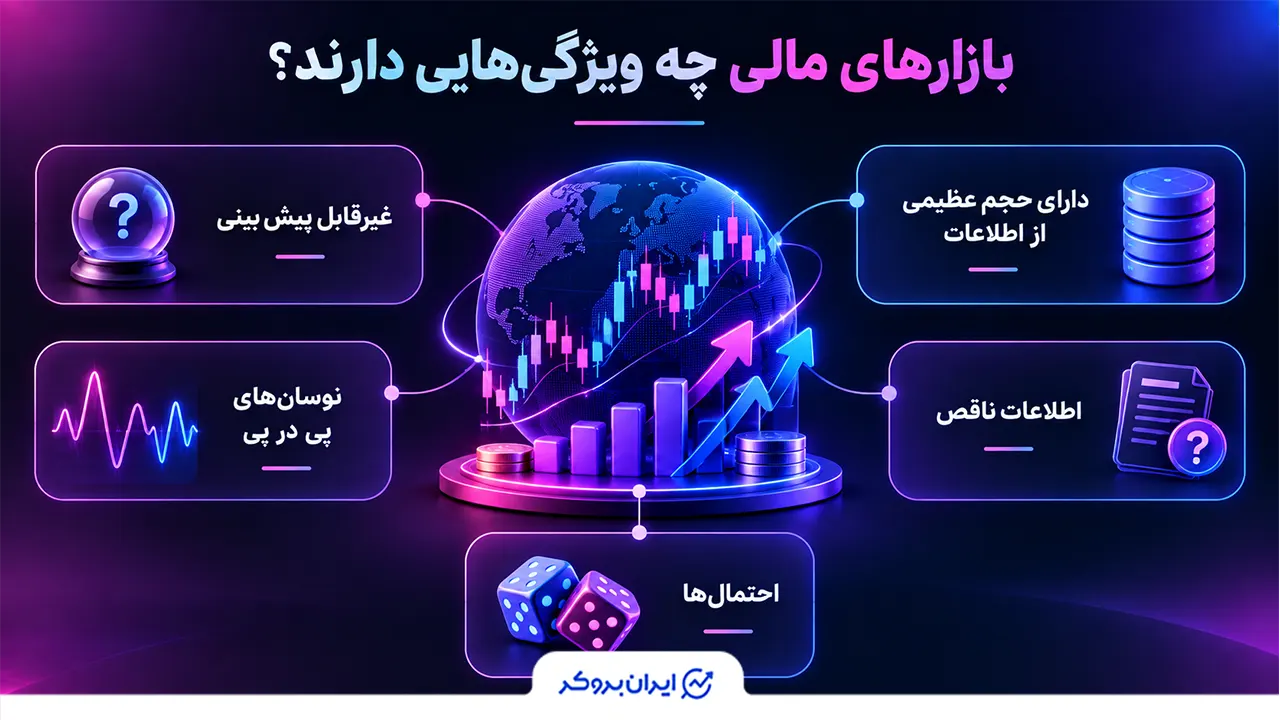
بازارهای مالی از مغز میخواهند در محیطی تصمیم بگیرد که با بسیاری از محیطهایی که سازوکارهای تصمیمگیری انسان در آن شکل گرفتهاند، تفاوت اساسی دارد. در طبیعت، تشخیص یک تهدید، پیدا کردن غذا یا انتخاب یک مسیر امن معمولاً با پیامدهایی نسبتاً ملموس و نزدیک همراه بود. اما در بازارهای مالی، مغز باید با احتمالها، اطلاعات ناقص، نوسانهای پیدرپی و پیامدهایی که ممکن است بسیار دیرتر ظاهر شوند، ارزیابی کند.
پژوهشهای علوم اعصاب تصمیمگیری (لینک پژوهش) نشان دادهاند که هنگام تصمیمهای سرمایهگذاری، ارزش و ریسک با فعالیت نواحی مختلف مغز از جمله اینسولای قدامی مرتبط هستند. مسئله از جایی پیچیدهتر میشود که مغز انسان میتواند به زیانها وزن بیشتری نسبت به سودهای هماندازه بدهد و نحوه ارائه یک نتیجه یا میزان درگیری هیجانی نیز میتواند بر انتخاب شخص اثر بگذارد. از طرف دیگر، در شرایط عدمقطعیت، بخشهایی از مغز که با ارزیابی خطر و پیامدهای منفی در ارتباط هستند، فعال میشوند و این واکنش میتواند تصمیم را به سمت اجتناب از ریسک یا جستوجوی اطمینان سوق دهد.
در واقع، مشکل فقط این نیست که احساسات با منطق در تضاد هستند. مسئله این است که مغز ما برای دنیایی ساخته شده که در آن واکنش سریع به خطر و پاداش، برای بقا مهم بود؛ اما امروز از همین مغز میخواهیم در محیط پیچیدهای مثل بازارهای مالی تصمیم بگیرد. به همین دلیل، برای فهم رفتار یک تریدر، گاهی بهتر است قبل از نگاه کردن به نمودار، خود مغز را بشناسیم؛ مغزی که طی تکامل برای افزایش سازگاری و بقا شکل گرفته است.
غریزه بقا چگونه روی تصمیمهای معاملاتی اثر میگذارد؟
مغز انسان در مواجهه با تهدید، پیش از آنکه به تحلیل دقیق پیامدها بپردازد، به دنبال راهی برای کاهش خطر میگردد. در بازارهای مالی، این سازوکار میتواند معاملهگر را وادار کند تا برای خلاص شدن از اضطراب، موقعیتی را ببندد که هنوز بر اساس منطق معاملاتی او ارزش حفظ کردن را دارد. به این ترتیب، تصمیمی که ممکن است حاصل تحلیل باشد، بیشتر واکنشی به احساس تهدید باشد.
این واکنش زمانی شدیدتر میشود که معاملهگر رفتار دیگران را نیز مشاهده میکند. سقوط قیمتها، افزایش فروش و اخبار منفی میتوانند احساس خطر را تقویت کنند و مغز را به این سمت ببرند که «باید هرچه سریعتر کاری انجام داد». در مقابل، زمانی که بازار صعودی است و دیگران در حال خرید هستند، همین سازوکار میتواند احساس امنیت کاذبی ایجاد کند؛ گویی همراه شدن با جمع، خطر کمتری دارد.
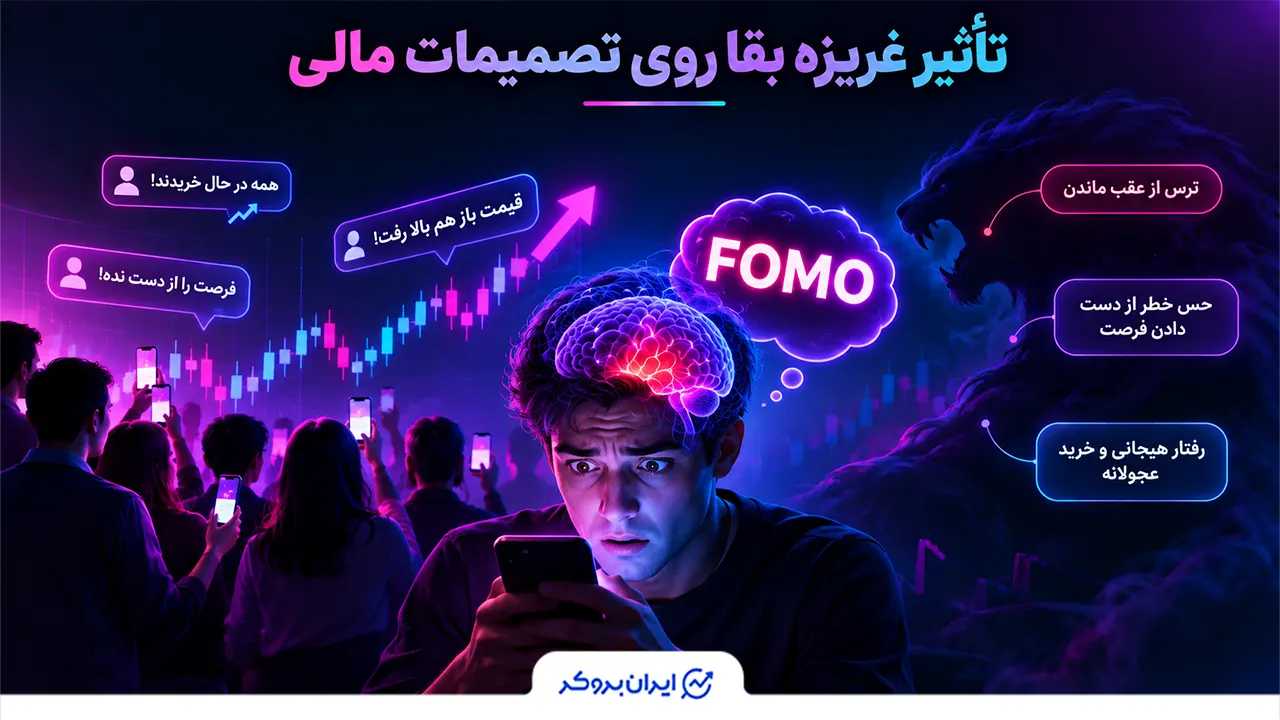
بنابراین، یکی از مهمترین چالشهای معاملهگری فقط پیشبینی حرکت قیمت نیست؛ بلکه مدیریت سیستمی است که دائماً تلاش میکند ما را از تهدید دور کند. فکر میکنید چرا افتادن در محدوده ضرر میتواند چنین واکنش قدرتمندی در مغز ایجاد کند، در حالی که دریافت یک سود مشابه لزوماً همان شدت واکنش را به وجود نمیآورد؟
چرا مغز انسان در برابر ضرر و ریسک واکنش افراطی نشان میدهد؟
پژوهشهای دنیل کانمن و آموس تورسکی (لینک پژوهش) در این زمینه نشان داد که انسانها سود و زیان را به یک اندازه تجربه نمیکنند. برای یک تریدر، ناراحتی از دست دادن ۱ میلیون تومان معمولاً از خوشحالی به دست آوردن همان ۱ میلیون تومان بیشتر است؛ به همین دلیل، یک معامله زیانده میتواند از نظر روانی بسیار سنگینتر از یک معامله سودده با همان اندازه اثر بگذارد.
این تفاوت فقط به احساسات محدود نمیشود و میتواند مسیر تصمیمگیری را هم تغییر دهد. وقتی احتمال ضرر جدی به نظر میرسد، ذهن ممکن است به جای تمرکز بر فرصت پیشرو، بیشتر به دنبال جلوگیری از آسیب باشد ودر نهایت، نتیجه میتواند احتیاط بیشازحد، خروج عجولانه از معامله یا حتی مقاومت در برابر پذیرش یک تصمیم اشتباه باشد. در چنین شرایطی، چیزی که برای تریدر اهمیت پیدا میکند لزوماً بیشترین سود نیست، بلکه دور شدن از تهدید است.
از همینجا میتوان فهمید چرا رفتار معاملهگر همیشه با محاسبات ساده سود و زیان توضیح داده نمیشود. مغز برای محافظت از منابع، به پیامدهای منفی وزن روانی بیشتری میدهد و همین ویژگی میتواند باعث شود یک ضرر، بسیار بزرگتر از یک سود هماندازه احساس شود.
چرا انسان در بازارهای مالی به دنبال الگوهای غیرواقعی میگردد؟
مغز انسان برای پیدا کردن نظم و الگو در محیط اطرافش ساخته شده است؛ زیرا تشخیص سریع ارتباط میان اتفاقات میتوانست در گذشته به او احساس کاذب قابل پیشبینی بودن را بدهد. اما در بازار مالی ممکن است باعث تفسیر بیش از حد الگوهای تصادفی شود و ما را به اشتباه بیندازد؛ جایی که چند حرکت متوالی قیمت لزوماً به معنای وجود یک الگوی قابلپیشبینی نیست. پژوهشهای کانمن و تورسکی (لینک پژوهش) درباره قضاوت سریع بر اساس شباهت یا میانبر نمایندگی (Representativeness Heuristic) نشان میدهد انسانها گاهی احتمال یک اتفاق را بر اساس شباهت ظاهری آن به یک الگوی آشنا قضاوت میکنند، نه بر اساس احتمال واقعی آن.
برای یک تریدر، این یعنی چند کندل صعودی میتواند بهسرعت به این برداشت تبدیل شود که «روند صعودی ادامه پیدا میکند» یا چند معامله ناموفق پشت سر هم این تصور را ایجاد کند که «حالا دیگر نوبت برگشت بازار است». جالب اینکه پژوهشهای انجامشده (لینک) با دادههای واقعی معاملهگران نیز شواهدی از همین خطا پیدا کردهاند؛ معاملهگران گاهی دنبالههای تصادفی را بیش از حد معنادار تفسیر میکنند و انتظار تداوم یا برگشت یک روند را دارند.
مشکل از جایی جدیتر میشود که تریدر فقط یک الگو را نمیبیند، بلکه به آن معنا و قدرت پیشبینی میدهد. اعتماد بیشازحد به تحلیل شخصی، توجه بیشتر به اطلاعات برجسته و نادیده گرفتن نقش تصادف میتواند باعث شود ذهن از میان انبوه دادههای بازار، الگویی را پیدا کند که شاید واقعاً وجود نداشته باشد. در نتیجه، گاهی چیزی که روی نمودار شبیه «سیگنال» به نظر میرسد، بیشتر محصول تلاش مغز برای پیدا کردن نظم در یک محیط بسیار نامطمئن است.
سیستم پاداش مغز چگونه معاملهگران را تحت تاثیر قرار میدهد؟
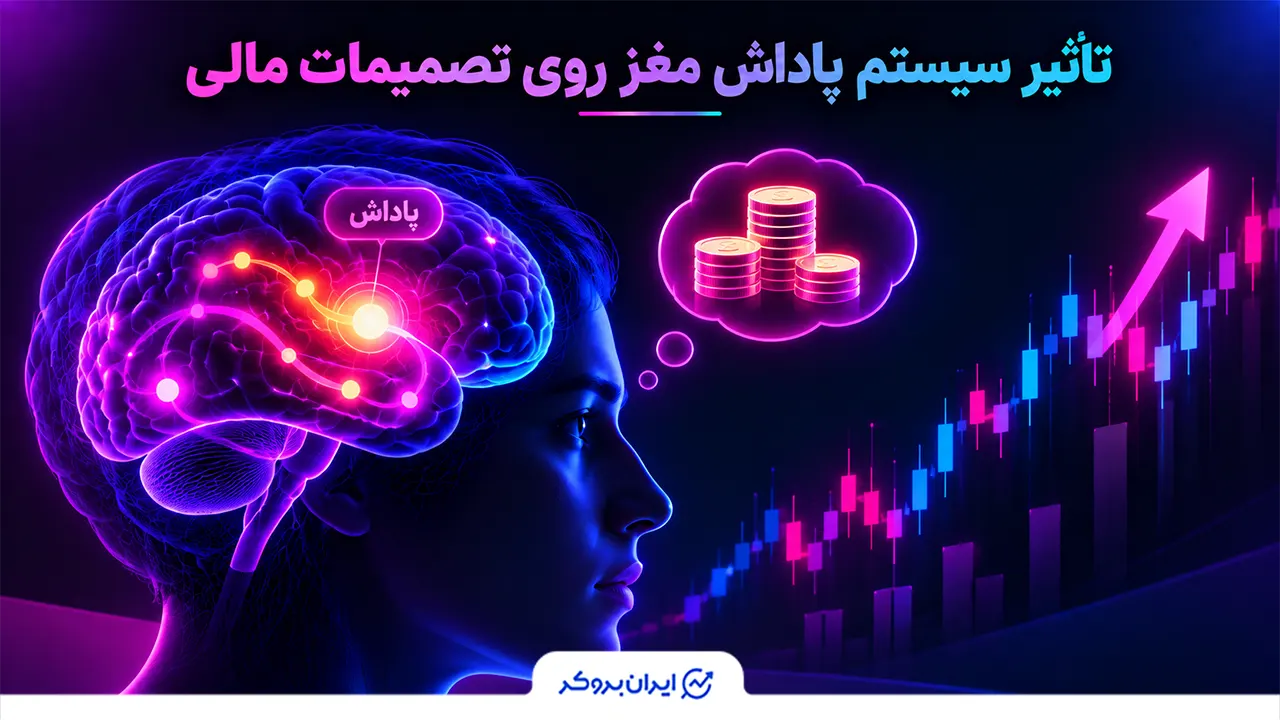
سیستم پاداش مغز فقط زمانی فعال نمیشود که معاملهگر به سود برسد؛ بلکه انتظار دریافت پاداش نیز میتواند این سیستم را فعال کند. وقتی یک معامله نتیجهای بهتر از انتظار دارد، دوپامین در یادگیری پاداش و انگیزش نقش دارد. در نتیجه، مغز احتمال دارد همان رفتار را در آینده نیز قابل تکرار بداند.
و مشکل دقیقاً همینجا شکل میگیرد، زمانی که یک نتیجه سودده، حاصل یک تصمیم درست نباشد و صرفاً بهدلیل شرایط تصادفی بازار اتفاق افتاده باشد. تصور کنید تریدر یکبار قانون خروج خود را نادیده میگیرد و اتفاقاً سود میکند؛ مغز ممکن است این موفقیت را بهعنوان بازخوردی مثبت ثبت کند و بهتدریج اعتماد به همان رفتار را افزایش دهد، حتی اگر آن تصمیم در بلندمدت هیچ مزیتی نداشته باشد.
اگر این چرخه چند بار پشت سر هم تکرار شود، اعتمادبهنفس معاملهگر ممکن است افزایش پیدا کند و او را به سمت معاملات بیشتر، پذیرش ریسک بالاتر یا افزایش حجم موقعیتها سوق دهد. این همان جایی است که سیستم پاداش میتواند بدون اینکه معاملهگر متوجه باشد، مرز میان «فرایند درست» و «نتیجه خوششانس» را کمرنگ کند. بنابراین، برای مغز همیشه آسان نیست تشخیص دهد که یک سود واقعاً حاصل مهارت بوده یا فقط نتیجه یک اتفاق مطلوب و همین تفاوت کوچک میتواند مسیر تصمیمهای بعدی را تغییر دهد.
آیا میتوان مغز تکاملیافته را برای محیط بازار مدرن سازگار کرد؟
مغز انسان برای زندگی در محیطی تکامل پیدا کرده که تهدیدها، منابع و اطلاعات آن بسیار متفاوت از بازارهای مالی امروز بوده است. بااینحال، انعطافپذیری مغز به ما اجازه میدهد خود را با محیطهای جدید سازگار کنیم. بازار مدرن دائماً اطلاعات، تغییرات و عدمقطعیت تولید میکند و از معاملهگر میخواهد با سرعتی بسیار بیشتر از گذشته تصمیم بگیرد.
البته سازگار شدن مغز به معنای تغییر سریع ساختار ژنتیکی آن نیست؛ بلکه بخش مهمی از این سازگاری میتواند از طریق یادگیری، تجربه و شکلگیری الگوهای جدید پردازش اطلاعات اتفاق بیفتد. همانطور که مغز میتواند خود را با استفاده مداوم از فناوری و حجم بالای اطلاعات هماهنگ کند، معاملهگر نیز میتواند با تمرین و تجربه، شیوه واکنش خود به نوسان، ریسک و تصمیمگیری را تغییر دهد.
اما یک نکته مهم باقی میماند: بازار قرار نیست برای سازگاری با مغز انسان متوقف شود. بنابراین، مسئله اصلی شاید این نباشد که مغز را کاملاً با بازار هماهنگ کنیم، بلکه این است که یاد بگیریم در محیطی که با بسیاری از سازوکارهای طبیعی مغز همخوان نیست، چگونه آگاهانهتر تصمیم بگیریم. درست در همین نقطه، شناخت محدودیتهای مغز میتواند به اندازه شناخت خود بازار اهمیت پیدا کند.
کلام پایانی
رفتار تریدر فقط حاصل تحلیل نمودار و محاسبه سود و زیان نیست؛ بلکه مغز همزمان ریسک، پاداش، زیان، عدمقطعیت و نشانههای محیط را هم پردازش میکند. عدم تمایل به ضرر، پیدا کردن الگو در اتفاقات تصادفی و دنبال کردن پاداشهای سریع، میتواند حتی یک تحلیل منطقی را تحت تأثیر قرار دهد. شناخت این سازوکارها به تریدر کمک میکند قبل از هر تصمیم، واکنشهای ناخودآگاه ذهنش را نیز در نظر داشته باشد.
بااین حال این حرف به این معنی نیست که نمی توان مغز را با چنین شرایطی سازگار کرد؛ اتفاقاً در صورت آموزش و تجربه، مغز کم کم سعی میکند خود را با این نوع بازار هماهنگ کند. منتها در این مسیر، شناخت محدودیتهای ذهن اهمیت بسیاری دارد.
سوالات متداول
چرا تریدرها معمولاً از ضرر بیشتر از سود خوشحال میشوند؟
بر اساس نظریه چشمانداز کانمن و تورسکی، انسانها سود و زیان را بهصورت متقارن تجربه نمیکنند و یک ضرر هماندازه معمولاً فشار روانی بیشتری نسبت به لذت حاصل از سود ایجاد میکند.
دوپامین چه نقشی در رفتار معاملهگر دارد؟
نتیجه مثبت، بهویژه زمانی که بهتر از انتظار باشد، میتواند سیگنالهای خطای پیشبینی پاداش را در مغز فعال کند و به یادگیری ارتباط میان یک رفتار و پیامد مثبت آن کمک کند؛ حتی زمانی که نتیجه مطلوب تا حدی حاصل شانس باشد (لینک پژوهش مرتبط).
مهمترین چالش مغز انسان در بازارهای مدرن چیست؟
بازار دائماً اطلاعات، عدمقطعیت و تغییرات سریع ایجاد میکند؛ درحالیکه بسیاری از سازوکارهای مغز برای مواجهه با تهدیدها و منابع در محیطی کاملاً متفاوت شکل گرفتهاند.
سوگیریهای شناختی چه تأثیری بر مغز تریدر دارند؟
سوگیریهای شناختی باعث میشوند مغز اطلاعات بازار را همیشه بهصورت کاملاً منطقی و بیطرف پردازش نکند. در نتیجه، تجربههای قبلی، احساسات و برداشتهای ذهنی میتوانند روی ارزیابی ریسک، احتمال و تصمیم معاملاتی اثر بگذارند و گاهی معاملهگر را از تحلیل دادهها دور کنند.
چرا تریدرها گاهی برخلاف تحلیل خود عمل میکنند؟
چون هیجان و سوگیریهای ذهنی میتوانند هنگام تصمیمگیری روی قضاوت تریدر اثر بگذارند؛ بهخصوص وقتی با ضرر، ترس یا کمبود وقت روبهرو است.
کدام سوگیری شناختی در معاملات اهمیت بیشتری دارد؟
سوگیریهای مختلفی مانند زیانگریزی، اعتمادبهنفس بیشازحد و تأییدطلبی میتوانند بر تصمیمهای معاملاتی اثر بگذارند و شدت تأثیر آنها به شرایط فرد و بازار بستگی دارد.







نظرات کاربران