اگر در هفتههای اخیر نگاهی به بازارهای جهانی انداخته باشید، حتماً جهش چشمگیر دلار آمریکا نظرتان را جلب کرده است. این رشد مداوم برای خیلی از معاملهگران سوالبرانگیز شده: آیا قرار است همین مسیر صعودی ادامه پیدا کند یا خستگی در رفتار دلار دیده میشود؟ برای پاسخ به این سوال، باید همزمان سه ضلع یک مثلث را بررسی کنیم: دادههای کلان اقتصادی، سیاستهای فدرال رزرو و رفتار معاملهگران بزرگ در بازار فیوچرز.
دلار چطور به این سقف رسید؟
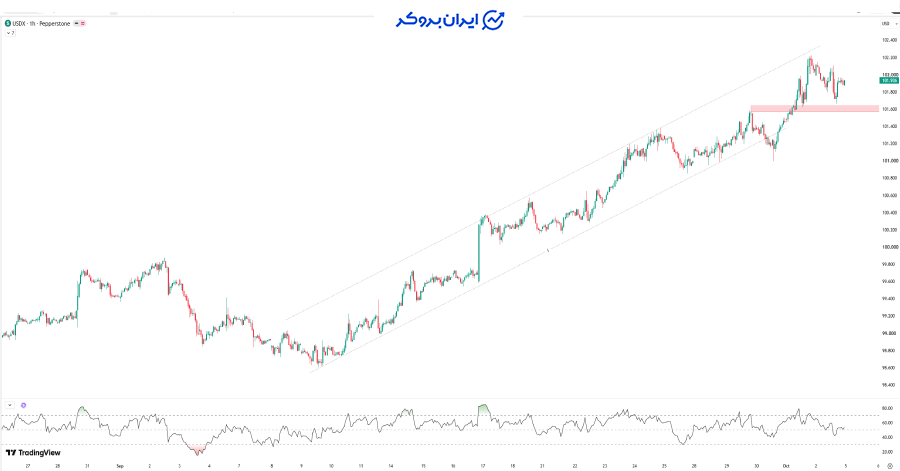
دلار آمریکا برای سومین هفته متوالی مسیر صعودی خود را حفظ کرد و به اعدادی رسید که از آوریل ۲۰۲۵ تا امروز بیسابقه بوده است. البته این حرکت یکدست نبود. بازدهی اوراق قرضه خزانه داری آمریکا در بخش میانمدت و بلندمدت جان تازهای گرفت، ولی در اوراق کوتاهمدت انرژی کمتری داشت.
از طرف دیگر، تنشهای ژئوپلیتیکی در منطقه تنگه هرمز میان آمریکا و ایران دوباره بالا گرفت. منفعل بودن کاخ سفید و عدم تمایل جدی طرفین برای پایان دادن به این درگیری، تقاضا برای داراییهای امن را بالا برد و روحیه تازه به خریداران دلار داد. همین عوامل دست به دست هم دادند تا شاخص دلار (DXY) از سطح ۱۰۲.۰۰ بگذرد و به بالاترین حد خود در ۱۷ ماه گذشته برسد تا رشد سپتامبر را به بالای ۳ درصد برساند.
بازار کار قدرت گذشته را ندارد
با وجود این جهش قوی، گزارش اخیر آمار اشتغال بخش غیرکشاورزی (NFP) توانست تا حدودی جلوی پیشتازی دلار را بگیرد. دادههای تازه نشان دادند که اقتصاد آمریکا در ماه گذشته تنها ۲۹ هزار شغل ایجاد کرده است. علاوه بر این، آمار ماه قبل نیز از ۱۶۲ هزار به ۱۳۳ هزار شغل بازنگری و کاهش یافت. نرخ بیکاری نیز با کمی افزایش از ۴.۱ درصد به ۴.۲ درصد رسید.
پیش از انتشار این آمار، هیچکس انتظار افزایش نرخ بهره در نشست ماه اکتبر فدرال رزرو را نداشت و انتشار گزارش ضعیف اشتغال نیز این دیدگاه را تغییر نداد. اما بازارها همچنان شانس بالایی برای یک افزایش ۲۵ نقطه پایهای (۰.۲۵ درصد) در نشست ماه دسامبر قائل هستند، افزایشی که با انتظارات معاملهگران برای تشدید ۲۷ نقطه پایهای سیاستهای پولی تا پایان سال همخوانی دارد. نکته کلیدی اینجاست که محرک اصلی این تصمیم نه بازار کار، بلکه صرفاً کنترل تورم است.
چرا اختلافنظرها در فدرال رزرو برای ما مهم است؟
شاید در نگاه اول سخنرانیهای پیدرپی مقامات فدرال رزرو صرفاً یکسری اظهارات کلی به نظر برسد، اما در دل این مواضع، یک سیگنال کلیدی برای جفتارزها و طلا نهفته است. در حال حاضر، فدرال رزرو به دو جبهه تقسیم شده که رفتار شاخص دلار را در کوتاهمدت و میانمدت شکل میدهند:
۱. جبهه انقباض سریع (سقفساز دلار): چهرههای پرنفوذی مانند کریستوفر والر و لوری لوگان معتقدند نرخ بهره هنوز به اندازه کافی بالا نیست و حتی صحبت از افزایش ۵۰ نقطه پایهای دیگر میکنند. این دیدگاه مانند یک سپر حمایتی عمل میکند و اجازه نمیدهد شاخص دلار افت شدیدی را تجربه کند.
۲. جبهه احتیاط و دادهمحوری (تثبیتکننده بازار): در مقابل، جان ویلیامز (رئیس فدرال رزرو نیویورک و دارنده رای دائمی) و فیلیپ جفرسون معتقدند نباید عجله کرد. این لحن محتاطانه ترمز جهشهای هیجانی دلار را میکشد و باعث میشود طلا و جفتارزها تا زمان انتشار داده بعدی تورم (CPI)، در محدوده رنج نوسان کنند.
در نتیجه اجماع کلی همچنان بر پایه تقویت دلار است، اما چون اعضای دارای رای اصلی خواهان صبر هستند، معاملهگران نباید منتظر یک موج صعودی یکنفس در دلار باشند بلکه بازار سناریوی «رشد تدریجی همراه با اصلاح» را دنبال خواهد کرد.
دادههای COT
دادههای CFTC نشان میدهد که معاملهگران بزرگ پس از چند هفته کاهش موقعیتهای صعودی، محتاط شدهاند. در واقع، بازار پس از نشستهای مهم سپتامبر وارد فاز انتظار شده تا محرکهای کلان بعدی از راه برسند.
میزان خریدهای اهرمی و موقعیتهای خالص خریداران (Net Long) روی عدد ۱۰.۳ هزار قرارداد تثبیت شده که نشان میدهد معاملهگران نه قصد خروج سریع از دلار را دارند و نه هیجانی برای خریدهای سنگین جدید. از نظر تاریخی، موقعیت فعلی بازار کاملاً خنثی ارزیابی میشود که با رفتار اوایل سال (زمانی که همه کاملاً روی رشد دلار متفقالقول بودند) تفاوت زیادی دارد.
رویدادهای پیش رو و چشمانداز شاخص دلار (DXY)
در هفته آینده رویداد اقتصادی سنگینی در پیش نیست، اما انتشار صورتجلسه نشست سپتامبر فدرال رزرو (FOMC Minutes) جزئیات مهمی از دیدگاههای درونی مقامات را فاش خواهد کرد. همچنین دادههای شاخص مدیران خرید بخش خدمات (ISM Services PMI) و احساسات مصرفکننده دانشگاه میشیگان مسیر کوتاهمدت بازار را روشنتر میکنند.
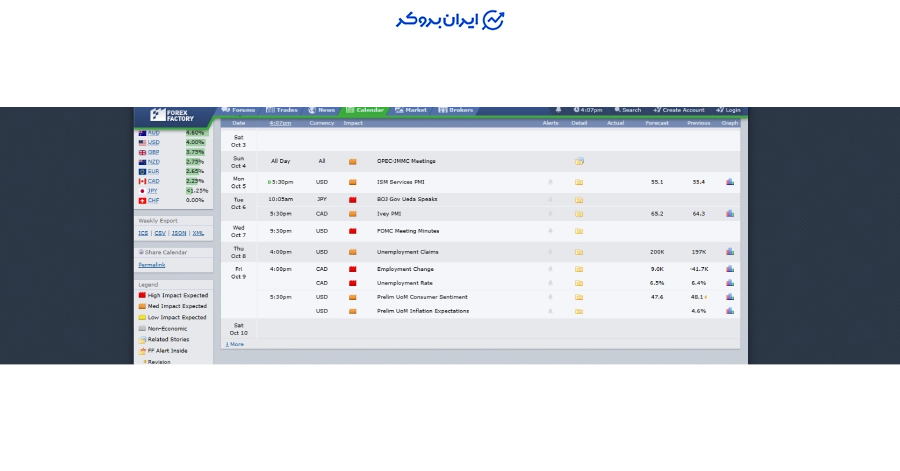
با نگاهی به تصویر کلی بازار و تقویم پیش رو، دلار آمریکا با پشتیبانی حمایتهای لفظی فدرال رزرو و ابهام در ژئوپلیتیک خاورمیانه وارد هفته جدید میشود. اما از آنجا که موقعیت معاملهگران بزرگ در بازار فیوچرز تقریباً خنثی شده و بازار کار هم نشانههایی از کند شدن دارد، جهش بعدی دلار محتاج کاتالیزورهای تازه است.
- سناریوی صعودی: اگر صورتجلسه چهارشنبهشب فدرال رزرو کاملاً انقباضی باشد و انتظارات تورمی میشیگان در روز جمعه بالا برود، شاخص دلار میتواند سقفهای چند ماهه خود را بشکند و به مسیر صعودی ادامه دهد.
- سناریوی اصلاحی: در صورتی که صورتجلسه بر «صبر» تاکید کند و آمار بیمه بیکاری پنجشنبه افزایش یابد، دلار وارد فاز اصلاحی یا رنج خواهد شد که فرصت تنفسی برای رشد طلا و جفتارزهای اصلی فراهم میکند.
در نهایت، تا زمانی که تورم بالا بماند، فدرال رزرو دست بالا را خواهد داشت و ساختار کلان دلار همچنان صعودی باقی میماند.
هیچ تحلیل قطعی در مورد بازارهای مالی وجود ندارد. تمامی موارد ذکر شده صرفاً به منظور اطلاعرسانی منتشر گردیده و این مطلب هیچگونه پیشنهاد خرید یا فروشی برای معاملهگران محسوب نمیشود. افراد باید نسبت به ریسکهای ذاتی بازارهای مالی آگاهی داشته باشند و قبل از اقدام به هرگونه سرمایهگذاری از تصمیم خود مطمئن شوند. ایران بروکر نسبت به ضرر و زیان احتمالی شما هیچگونه مسئولیتی را نمیپذیرد.


نظرات کاربران