
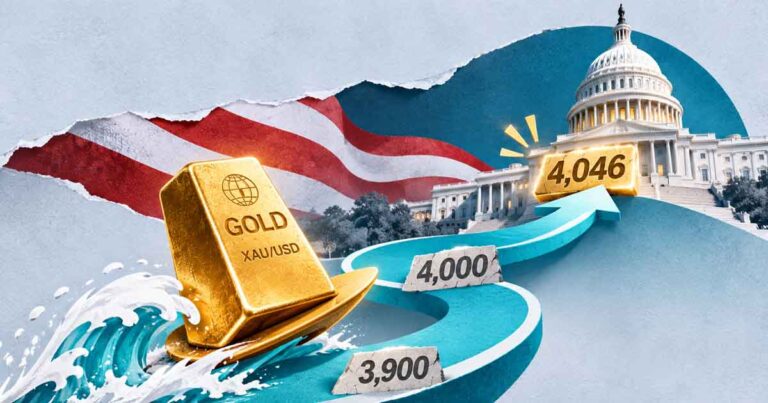
اونس طلا پس از اصلاح سنگین روزهای پایانی اکتبر و ریزش به زیر سطح حساس و روانی ۴,۰۰۰ دلار، بازگشتی پرشتاب را رقم زد. این فلز گرانبها در معاملات روز چهارشنبه ۴ نوامبر با رشدی فراتر از ۳ درصد، درخشانترین عملکرد روزانه خود را از ۱۹ آگوست ثبت کرد و در ادامه معاملات روز پنجشنبه ۵ نوامبر نیز با جهش ۱.۳ درصدی تا نزدیکی ۴,۱۱۵ دلار بالا رفت تا سقف دو هفته اخیر خود از ۲۲ اکتبر را لمس کند.
افت محسوس شاخص دلار آمریکا و کاهش نرخ بازدهی اوراق قرضه خزانهداری پس از برگزاری انتخابات میاندورهای، سوخت اولیه این موج صعودی را فراهم آورد و معاملهگران را به بازبینی دوباره متغیرهای کلان و چشمانداز سیاست پولی واداشت.
تحلیل تکنیکال اونس طلا
بازپسگیری سطح ۴,۰۰۰ دلار پس از ثبت کف ۳,۸۷۰ دلاری در ۳۰ اکتبر (پایینترین رقم از اکتبر ۲۰۲۵) از دیدگاه تکنیکالی حرکتی فوقالعاده مهم برای احیای آرایش صعودی است. اما تثبیت بالای این مرز پیششرط قطعی ادامه موج خریداران خواهد بود.
- محدودههای مقاومتی و اهداف پیش رو: مقاومت نخست در محدوده ۴,۲۰۰ دلار قرار گرفته است. تثبیت شدن موفق قیمت در بالای این محدوده میتواند مومنتوم صعود را به سمت ناحیه مقاومتی ۴,۴۰۰ دلار هدایت کند. در صورت فتح این اهداف، پیشبینی سهماهه بانک سیتی گروپ (Citi) مبنی بر دستیابی به هدف ۴,۵۰۰ دلار در افق میانمدت فعال خواهد شد.
- سطوح حمایتی و هشدار ریزش: از دست رفتن سطح روانی ۴,۰۰۰ دلار و ثبت کلوز روزانه زیر آن، سیگنال ضعف شدید گاوها خواهد بود و احتمال ریزش دوباره قیمت تا کف حمایتی ۳,۸۷۰ دلار را روی میز معاملهگران قرار میدهد.
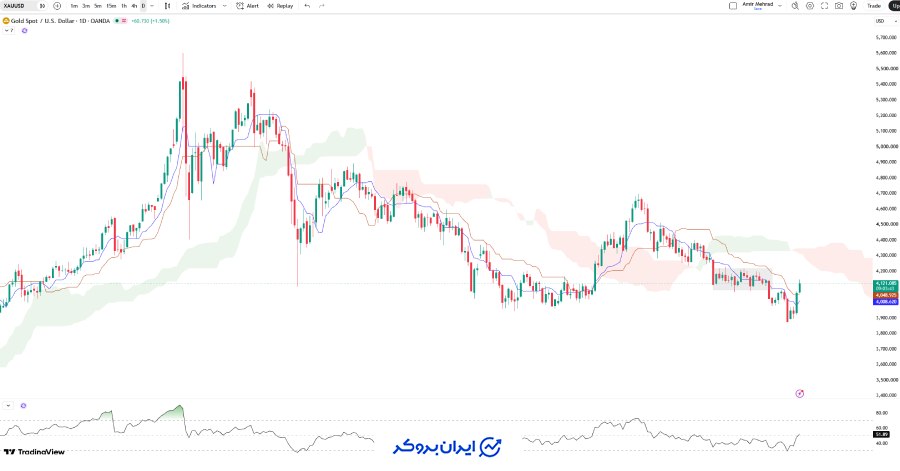
طلا با ایستادن بر فراز کانال ۴,۰۰۰ دلاری جانی دوباره گرفته است، اما تداوم این ریکاوری به همراستایی آمار اشتغال جمعه و واکنش دلار و بازدهی اوراق خزانهداری بستگی دارد. انباشت بیوقفه بانکهای مرکزی مانند سپری حمایتی در برابر ریزشهای عمیق عمل میکند، اما تریل کردن حد ضررها و مدیریت دقیق ریسک در مرزهای مقاومتی شرط اصلی ماندگاری در این بازار است.
تحلیل بنیادی اونس طلا
با وجود قدرتنمایی خریداران، اونس جهانی در فضایی پرچالش با نرخهای بهره دستوپنجه نرم میکند. بر اساس دادههای ابزار FedWatch متعلق به CME Group، معاملهگران درحالحاضر شانس ۸۲ درصدی برای افزایش نرخ بهره توسط فدرال رزرو در نشست دسامبر قائل هستند. همین مورد میتواند مانعی برای صعود طلا باشد. در این اتمسفر، گزارش اشتغال بخش غیرکشاورزی آمریکا (NFP) مربوط به ماه اکتبر که روز جمعه ۶ نوامبر منتشر میشود، قطبنمای مسیر بعدی بازار خواهد بود.
کارنامه بازار کار در گزارش ماه سپتامبر تصویری دوگانه ارائه داد؛ کارفرمایان آمریکایی تنها ۲۹,۰۰۰ فرصت شغلی خلق کردند در حالی که نرخ بیکاری روی سطح ۴.۲ درصد ایستاد. رشد محدود اشتغال تابآوری بازار کار را زیر سوال برد، اما به تغییر فوری دیدگاهها به نفع کاهش بهره ختم نشد. اکنون اجماع تحلیلگران در نظرسنجی فکتست (FactSet) نشان میدهد که برای ماه اکتبر، بازار انتظار ایجاد حدود ۵۵,۰۰۰ شغل جدید را میکشد. رقمی که نسبت به ماه قبل بهتر است اما کماکان رشدی آرام و محافظهکارانه تلقی میشود.
انتقال اثر این گزارش به معاملات طلا، مستقیماً از دالان ارزش دلار و سود اوراق قرضه رخ میدهد:
- سناریوی فراتر از انتظار: اگر دادهها فراتر از انتظارات ظاهر شوند و رشد دستمزدها شتاب بگیرد، باور بازار به رشد نرخ بهره در دسامبر تثبیت میشود. افزایش بازدهی بدون ریسک، هزینه فرصت نگهداری طلای فاقد سود را بالا برده و جریان نقدینگی را مهار میکند.
- سناریوی ناامیدکننده: در صورت ثبت آماری ضعیف، انتظارات پیرامون تداوم انقباض پولی تضعیف خواهد شد. این سناریو دلار و بازدهی اوراق را تحت فشار مضاعف میگذارد و زمین را برای گسترش صعود طلا هموار میسازد.
با توجه به حساسیت شدید فدرال رزرو به فاکتورهای تورمی، مولفههای مربوط به رشد دستمزدها به اندازه عدد کلی اشتغال اهمیت تحلیلی خواهند داشت.
ریزش شاخص دلار
پیشروی اخیر طلا با اصلاح آشکار شاخص دلار گره خورده است. پس از انتخابات میاندورهای ۴ نوامبر و قدرت پیدا کردن دموکراتها، اسکناس سبز به کمترین سطح بیش از یک ماه گذشته تنزل یافت. سرمایهگذاران با پیشبینی یک کنگره چندصدایی، موانع اجرایی شدن اهداف انبساطی و برنامههای مالیاتی دولت ترامپ را به دقت تحلیل میکنند. افت ارزش دلار جذابیت طلا را برای سرمایهگذاران بینالمللی ارتقا داد، چرا که خرید شمشهای دلاری را ارزانتر کرد.
همزمان با دلار، بازده اوراق ۱۰ ساله خزانهداری آمریکا نیز افت کرد و با ۶ واحد پایه کاهش در معاملات آسیایی به محدوده ۴.۸۷ درصد رسید. اگرچه این واگراییها به نفع طلا تمام شده است، اما بازگشت احتمالی دادههای تورمی قدرتمند میتواند دوباره بازدهیها را صعودی کند و بخشی از دستاوردهای اخیر را پس بگیرد. در همین بستر، تنشهای خاورمیانه میان آمریکا، اسرائیل و ایران به همراه بیثباتی در مجاری عرضه نفت، تقاضای دارایی امن را زنده نگاه داشته است، گرچه گران شدن نفت ریسک ماندگاری تورم بالا را نیز به همراه دارد.
بانکها و جریان ورود سرمایه به ETFها
اگر دادههای اقتصادی کوتاهمدت محرک تصمیمگیری معاملهگران روزانه هستند، خریدهای استراتژیک بانکهای مرکزی ستون فقرات حمایت بنیادی طلا را تشکیل میدهند. تازه ترین گزارش شورای جهانی طلا (WGC) منتشرشده در ۳ نوامبر نشان میدهد که بانکهای مرکزی در سهماهه سوم ۲۰۲۶ رقمی بالغ بر ۳۲۱ تن طلای خالص خریداری کردهاند. این حجم جهش ۴۲ درصدی را نسبت به سال قبل نشان میدهد و قویترین نرخ خرید فصلی از سهماهه چهارم سال ۲۰۲۴ به شمار میرود.
با افزوده شدن این ارقام، حجم خرید نهادهای پولی در ۹ ماهه نخست سال ۲۰۲۶ به ۶۷۵ تن رسیده که ۶ درصد بالاتر از بازه مشابه در سال ۲۰۲۵ است. بانکهای مرکزی چین و لهستان در صدر خریداران علنی قرار دارند؛ رویکردی که هدف آن ایجاد تنوع در ذخایر ارزی و ایمنسازی داراییها در برابر تلاطمات ژئوپلیتیک و ارزهای فیات است.
صندوقهای قابل معامله با پشتوانه فیزیکی (ETF) نیز در فصل سوم عملکردی کمنظیر داشتند و ورود ۲۱۱ تن سرمایه جدید به ارزش ۳۱ میلیارد دلار، مجموع موجودی آنها را به رکورد تاریخی ۴,۲۵۶ تن رساند. با این وجود، رفتار خریداران خرد تصویر متفاوتی را نشان میدهد:
| بخش تقاضا | حجم در سهماهه سوم ۲۰۲۶ | تغییر سالانه (YoY) | وضعیت رفتاری بازار |
| بانکهای مرکزی و نهادها | ۳۲۱ تن | ۴۲٪+ رشد | انباشت سنگین استراتژیک |
| صندوقهای بورسی (ETF) | ۲۱۱ تن | رشد تاریخی جریان ورودی | تقویت تمایلات سرمایهگذاری نهادی |
| صنعت جواهرات | ۳۱۳ تن | ۱۷٪- ریزش | حساسیت مصرفکننده به قیمتهای بالا |
| شمش و کوین فیزیکی | ۲۶۸ تن | ۱۹٪- ریزش | عقبنشینی خریداران خرد و خانگی |
این تفکیک آشکار میسازد که ستونهای پایداری طلا در سطوح کنونی بر دوش سرمایهگذاران نهادی و بانکهای مرکزی استوار است، نه تب و تاب مصرفکنندگان خرد.
هیچ تحلیل قطعی در مورد بازارهای مالی وجود ندارد. تمامی موارد ذکر شده صرفاً به منظور اطلاعرسانی منتشر گردیده و این مطلب هیچگونه پیشنهاد خرید یا فروشی برای معاملهگران محسوب نمیشود. افراد باید نسبت به ریسکهای ذاتی بازارهای مالی آگاهی داشته باشند و قبل از اقدام به هرگونه سرمایهگذاری از تصمیم خود مطمئن شوند. ایران بروکر نسبت به ضرر و زیان احتمالی شما هیچگونه مسئولیتی را نمیپذیرد.


نظرات کاربران