از شنبه ۱۱ مهر، فروش اسکناس تا سقف ۱۰ هزار دلار برای هر فرد بالای ۱۸ سال در شعب منتخب پنج بانک ملی، ملت، تجارت، صادرات و سامان آغاز شد؛ خبری که خیلیها در این بازار همواره صعودی ارز، آن را به عنوان فرصتی جذاب برای سودآوری تلقی کردند. اما آیا واقعاً میتوان از خرید ۱۰ هزار دلار با کارت ملی و اختلاف قیمت یا آربیتراژ (Arbitrage) میان نرخ رسمی فروش بانک مرکزی و بازار آزاد استفاده کرد؟ ورود به این طرح نیازمند تامین نقدینگی چند میلیاردی است و ریسکهای قانونی خاص خود را دارد. در این مقاله به بررسی و تحلیل میدانی شرایط ثبتنام میپردازیم تا ببینیم آیا دریافت این سهمیه ارزی منطقی است یا خیر؟
چه کسانی میتوانند ۱۰ هزار دلار بخرند؟ شرایط و مدارک مورد نیاز
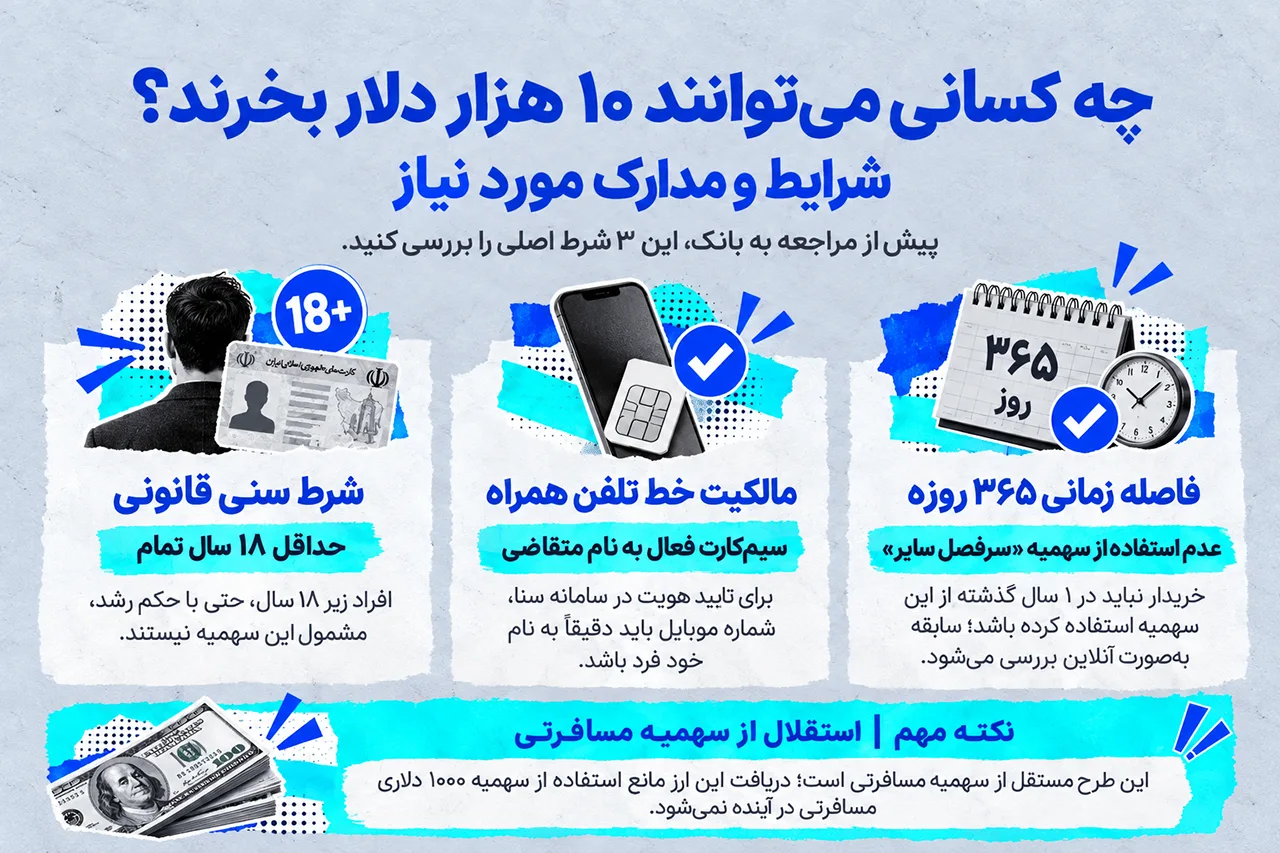
بانک مرکزی جمهوری اسلامی ایران برای تخصیص منابع ارزی و جلوگیری از آشفتگی در بازار، ضوابط مشخصی را تدوین کرده است تا این ارز صرفاً به دست متقاضیان واقعی برسد. اگر قصد دارید از این طرح استفاده کنید، باید پیش از مراجعه به بانک، با شرایط خرید 10 هزار دلار با کارت ملی به طور کامل آشنا باشید تا درگیر بروکراسی و رفتوآمدهای بینتیجه در شعب نشوید. این پیشنیازها شامل موارد زیر است:
- شرط سنی قانونی: اولین و مهمترین معیار، داشتن حداقل 18 سال تمام است. سیستم بانکی به افراد زیر این سن، حتی در صورت داشتن حکم رشد قانونی از مراجع قضایی، این سهمیه را تخصیص نمیدهد.
- مالکیت خط تلفن همراه: برای تایید هویت در سامانه ارزی ملی یا سنا (Sana)، ارائه یک سیمکارت فعال که دقیقاً به نام خود متقاضی ثبت شده باشد الزامی است. تمام پیامکهای تایید به همین شماره ارسال میشود.
- فاصله زمانی 365 روزه: خریدار نباید در یک سال گذشته از سهمیه ارزی تحت عنوان «سرفصل سایر» استفاده کرده باشد. سیستم بانکی این سابقه را به صورت آنلاین و لحظهای بررسی میکند.
- استقلال از سهمیه مسافرتی: این طرح کاملاً مستقل از سهمیه مسافران هوایی است. یعنی دریافت این حجم از ارز، مانع از دریافت آن سهمیه 1000 دلاری مسافرتی در آینده نخواهد شد.
برای نهایی کردن ثبتنام در شعبه، همراه داشتن مدارک لازم برای خرید 10 هزار دلار حیاتی است. این مدارک شامل اصل کارت ملی هوشمند (یا برگه معتبر ثبتنام ثبت احوال به همراه اصل شناسنامه عکسدار)، کارت بانکی عضو شتاب به نام شخص خریدار و داشتن یک شماره شبا (IBAN) معتبر برای بازگشت احتمالی وجه است.
کدام بانکها این ارز را میدهند و مراحل دریافت چگونه است؟
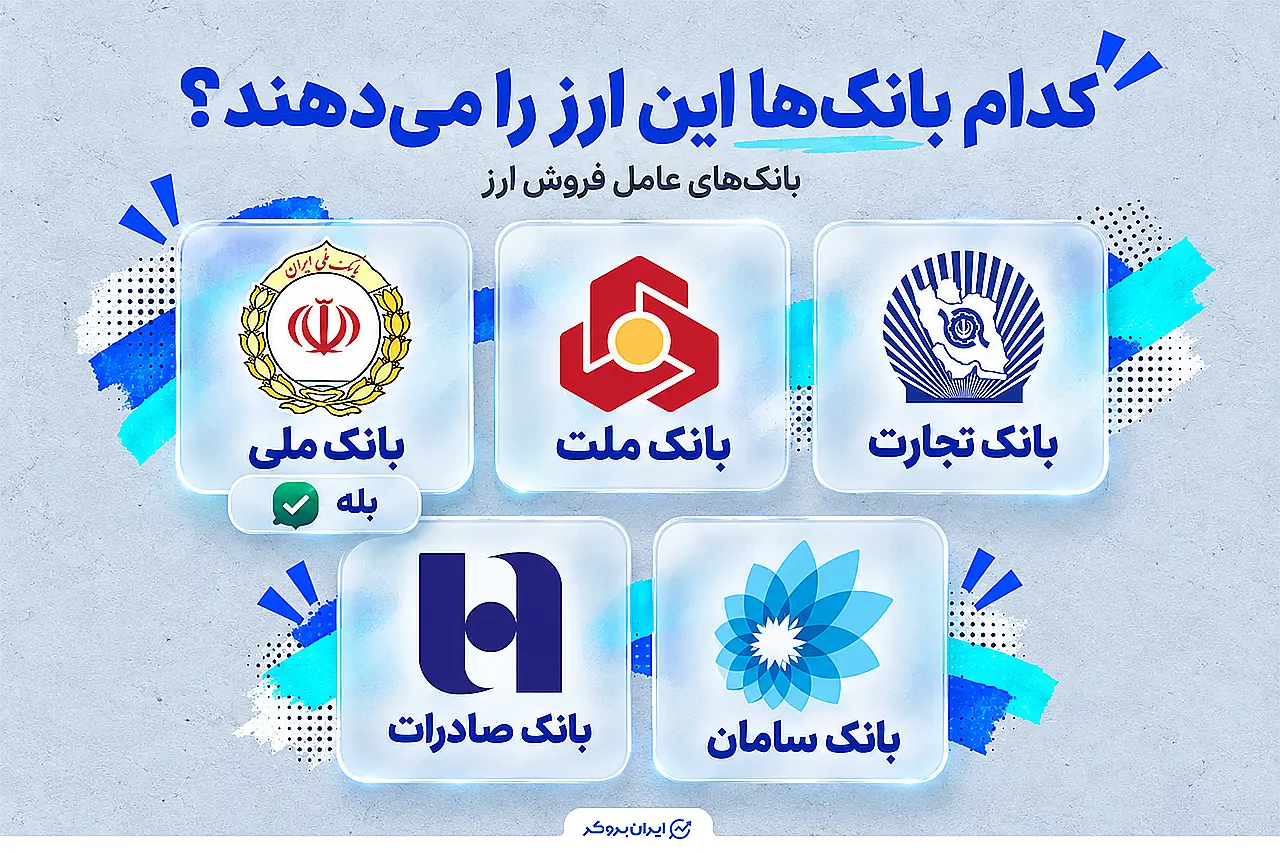
فرآیند توزیع این حجم از ارز به منظور مدیریت بهتر تقاضا و جلوگیری از ازدحام، تنها به شبکهای از بانکهای منتخب واگذار شده است. بانک های عرضه کننده ارز 10 هزار دلاری شامل شعب ارزی پنج بانک ملی، ملت، تجارت، صادرات و سامان هستند. با توجه به تفاوت در زیرساختهای الکترونیکی این بانکها، مراحل ثبتنام و دریافت به دو روش مختلف انجام میگیرد که کاربر باید بسته به بانک انتخابی خود، یکی از این مسیرها را طی کند:
- مراحل دریافت آنلاین: این روش در حال حاضر بیشتر برای مشتریان بانک ملی کاربرد دارد. متقاضیان میتوانند فرآیند خرید 10 هزار دلار را از طریق پیامرسان رسمی این بانک یعنی نرم افزار بله انجام دهند. در این اپلیکیشن، شما پس از احراز هویت اولیه در بخش خدمات ارزی، شعبه ارزی نزدیک به خود را انتخاب کرده و مبلغ ریالی را به صورت علیالحساب واریز میکنید. در نهایت یک کد رهگیری برای مراجعه حضوری به شما داده میشود.
- مراحل دریافت حضوری: برای دریافت ارز از سایر بانکهای عامل، باید در ساعات ابتدایی روز کاری به شعب منتخب ارزی مراجعه کنید. پس از ارائه مدارک، متصدی بانک اطلاعات شما را در سامانه سنا ثبت میکند. پس از تایید سیستم، فرمهای تعهدنامه را امضا کرده و وجه ریالی را واریز میکنید.
در هر دو روش، زمانی که برای تحویل اسکناس به باجه مراجعه میکنید، باید به سلامت فیزیکی دلارها دقت کنید. در بازار آزاد ایران، اسکناسهای 100 دلاری آبی (چاپ جدید) ارزش بیشتری دارند. از دریافت اسکناسهای سفید (چاپ قدیمی)، اسکناسهای دارای مهر صرافیهای خارجی، تاخورده یا لکهدار خودداری کنید، زیرا صرافیها این نوع اسکناسها را با کسر قیمت قابلتوجهی از شما خریداری خواهند کرد.
معادل ریالی این ارز را چطور به بانک پرداخت کنیم؟
تامین و انتقال وجه برای سقف کامل این سهمیه، یکی از بزرگترین چالشهای عملیاتی برای متقاضیان است. با توجه به نرخهای فعلی مرکز مبادله، خریدار باید رقمی در حدود 2 میلیارد و 570 میلیون تا 2 میلیارد و 590 میلیون تومان نقدینگی آماده داشته باشد. ورود این حجم از پول به سیستم بانکی، به دلیل محدودیتها و سقف تراکنش بانکی برای خرید ارز، نیازمند برنامهریزی دقیق است.
محدودیت اصلی این است که دستگاههای کارتخوان (POS) مستقر در داخل شعب، سقف تراکنش روزانه 200 میلیون تومانی دارند. بنابراین، شما نمیتوانید مبلغ میلیاردی را صرفاً با کشیدن کارت پرداخت کنید. بر این اساس، نحوه واریز پول دلار سهمیه ای باید از طریق مسیرهای زیر پیگیری شود:
- انتقال ساتنا (SATNA): یکی از امنترین و رایجترین روشها این است که به شعبه بانکی که پول شما در آن قرار دارد مراجعه کرده و با ارائه مستندات خرید ارز، کل مبلغ را از طریق حواله ساتنا به حساب بانک عامل ارزی منتقل کنید.
- صدور چک بینبانکی: خریدار میتواند یک چک رمزدار بینبانکی از حساب شخصی خود در وجه بانک عامل صادر کرده و آن را به متصدی شعبه ارزی تحویل دهد.
- انتقال درونبانکی: سریعترین راه این است که در همان بانک عرضه کننده ارز، یک حساب فعال با موجودی کافی داشته باشید. در این حالت با پر کردن فرم برداشت، مبلغ به صورت سیستمی و لحظهای کسر میشود.
نکته حقوقی بسیار مهم این است که بانک مرکزی قانون تطابق هویت بسیار سختگیرانهای در این زمینه دارد. تمام حسابهای مبدا برای واریز وجه باید منحصراً و دقیقاً به نام شخص خریدار باشد. واریز پول از حساب همسر، فرزند یا شریک تجاری مطلقاً پذیرفته نیست و فرآیند خرید را در همان مرحله متوقف میکند.
بررسی میدانی شعب؛ آیا دلار درجا تحویل داده میشود؟
برخلاف بخشنامههای ارزی سالهای گذشته که متقاضی را ملزم به افتتاح حساب ارزی و خواب 5 روزه پول برای برداشت میکرد، طرح جدید بر پایه فروش مستقیم اسکناس فیزیکی بنا شده است. با این حال، مشاهدات و بررسیهای میدانی منتشر شده از سوی خبرگزاریهایی مانند ایرنا و ایسنا نشان میدهد که واقعیت کف شعب با دستورالعملهای روی کاغذ تفاوتهایی دارد و تحویل فوری اسکناس همیشه با سرعت انجام نمیشود.
مسئله اصلی این است که هر شعبه ارزی، سهمیه روزانه مشخص و محدودی از اسکناس دلار دریافت میکند. با توجه به استقبال بالای متقاضیان، شعب معمولاً در همان ساعات اولیه صبح با صفهای طولانی و اتمام موجودی صندوق مواجه میشوند. در بسیاری از موارد، موجودی نقدی شعبه پاسخگوی پرداخت سقف کامل 10 هزار دلار برای تمام مراجعان نیست.
در این شرایط، متصدیان بانکی معمولاً دو راهکار پیش پای خریدار میگذارند: یا دریافت مبالغ کمتر (مثلاً 2 تا 3 هزار دلار) با توجه به موجودی فعلی صندوق، یا تکمیل فرآیند ثبتنام و واریز وجه جهت مراجعه در روزهای کاری آینده برای دریافت مابقی اسکناسها. افزون بر این، فرآیند راستیآزمایی مدارک هویتی در سامانه سنا و تایید بخش حسابداری بانک، ممکن است بین 1 تا چند ساعت زمان ببرد که این موضوع نیازمند صبر و حضور فیزیکی خریدار در شعبه است.
تفاوت قیمت بانکی با بازار آزاد؛ سود اسمی چقدر است؟
انگیزه اصلی بسیاری از افراد برای ورود به این فرآیند پردردسر، شکاف قیمتی موجود میان نرخ رسمی مرکز مبادله و قیمت بازار آزاد است. محاسبه اختلاف قیمت دلار دولتی و ازاد روی کاغذ، اعداد جذابی را نشان میدهد که میتواند هر شخصی را برای انجام این معامله تشویق کند.
برای ارائه یک برآورد ریاضی بیطرفانه از این حاشیه سود، باید ارقام خام و رسمی بازار را بررسی کنیم. جدول زیر جزئیات این تفاوت قیمت را بر اساس میانگین نرخها نشان میدهد:
| شاخص ارزی بازار | محدوده قیمت / مبلغ | توضیحات محاسباتی |
| قیمت دلار بانکی در شعب | 257,000 تا 259,000 تومان | نرخ رسمی فروش ارز سهمیهای در مرکز مبادله |
| قیمت تابلوی بازار آزاد | 265,000 تا 270,000 تومان | میانگین نرخ فروش روزانه در صرافیهای مجاز |
| شکاف قیمتی هر اسکناس | 8,000 تا 13,000 تومان | تفاوت خام میان نرخ بانکی و آزاد برای هر یک دلار |
| نقدینگی الزامی متقاضی | 2.57 تا 2.59 میلیارد تومان | کل سرمایه ریالی مورد نیاز برای پرداخت به شعبه |
| سود اسمی روی کاغذ | 80 تا 130 میلیون تومان | سود ناخالص محاسبهشده برای سقف 10 هزار دلار |
همانطور که در جدول مشخص است، سود اسمی میتواند تا 130 میلیون تومان نیز محاسبه شود. اما نکته حیاتی که بسیاری از آن غافل میشوند، این است که عدد به دست آمده صرفاً یک تفاوت تئوریک است. چالش اصلی زمانی آغاز میشود که خریدار قصد دارد این اسکناسهای دریافتی را در بازار آزاد نقد کند؛ مرحلهای که سود جذاب روی کاغذ با واقعیت بیرحم بازار مواجه میشود.
واقعیت فروش دلار به صرافی؛ آیا صراف به نرخ تابلو میخرد؟
هنگامی که خریدار با 10 هزار دلار اسکناس نقد به خیابان فردوسی یا صرافیهای معتبر مراجعه میکند، متوجه میشود که صرافیها هرگز ارز او را به قیمت درجشده روی تابلوی فروش خریداری نمیکنند. در این مرحله، مفهوم شکاف قیمت خرید و فروش یا اسپرد (Bid-Ask Spread) وارد عمل شده و بخش قابلتوجهی از سود اسمی را از بین میبرد.
نرخی که در سایتها، کانالهای خبری یا تابلوی صرافیها با عدد مثلاً 265 هزار تومان مشاهده میکنید، در واقع نرخ فروش به مشتری (Ask) است. زمانی که شما قصد فروش ارز خود را به صرافی دارید، او ارز شما را با نرخ خرید از مشتری (Bid) محاسبه میکند. این نرخ بسته به شرایط میدانی زیر افت شدیدی پیدا میکند:
- کسر قیمت در بازار آرام: در روزهای عادی که بازار نوسان خاصی ندارد، صرافیها هر دلار را حداقل 2,000 تا 3,000 تومان ارزانتر از قیمت تابلوی فروش خود از شما میخرند.
- افزایش شکاف در نوسانات شدید: زمانی که بازار ملتهب است و قیمتها به سرعت تغییر میکنند، صراف برای پوشش دادن ریسک تغییر قیمت ناگهانی، این اسپرد را به 4,000 تا 6,000 تومان افزایش میدهد. در نتیجه اگر تابلوی صرافی 265 هزار تومان باشد، دلال آن را نهایتاً 260 تا 261 هزار تومان برمیدارد.
- افت قیمت فیزیکی اسکناس: همانطور که پیشتر اشاره شد، اگر بانک به شما اسکناسهای چاپ قدیم (دلار سفید) داده باشد، دلالان در بازار آزاد بین 500 تا 1,000 تومان دیگر نیز از قیمت خرید نهایی کسر میکنند.
علاوه بر این موارد، بسیاری از صرافیهای دارای مجوز، به دلیل محدودیتهای سفتوسخت مالیاتی و سقف ثبت در سامانههای نظارتی، از خرید اسکناس خرد در حجم سنگین 10 هزار دلاری از افراد عادی امتناع میکنند. این محدودیت باعث میشود فرد برای نقد کردن ارز خود ناچار به معامله با دلالان غیررسمی در کف خیابان شود که این امر به خودی خود ریسک سرقت و مواجهه با افت قیمت شدیدتری را به همراه دارد.
هزینههای پنهان و افت سود خالص معامله
محدودیتهای نقد کردن ارز در بازار آزاد تنها بخشی از موانع این مسیر هستند. برای درک سود واقعی این اربیتراژ ارز سهمیه ای، باید تمام هزینههای نامرئی و کسورات عملیاتی را که در طول این فرآیند از سرمایه شما کاسته میشود، به صورت جامع محاسبه کنید. این هزینههای پنهان به سرعت حاشیه سود شما را هدف قرار میدهند:
- افت قطعی ناشی از اسپرد صرافی: همانطور که در بخش قبل با جزئیات توضیح داده شد، فاصله میان نرخ خرید و فروش صرافی باعث میشود در همان لحظه نقد کردن ارز، مبلغی معادل 20 تا 50 میلیون تومان از سود تئوریک شما فوراً کسر شود.
- کارمزدهای بانکی و ثبتی: سیستم بانکی برای انجام خدماتی نظیر انتقال حوالههای سنگین ساتنا، کارمزد صرافی عامل و ثبت اسناد ارزی، مبالغ مشخصی را از حساب شما کسر میکند که هزینههای سربار این معامله محسوب میشوند.
- خواب سرمایه و نوسان معکوس: پروسه ثبتنام، واریز وجه ریالی، تایید سنا و دریافت فیزیکی اسکناسها یک فرآیند زمانبر است. در طول این چند روز انتظار، بیش از 2.5 میلیارد تومان نقدینگی شما در سیستم بانکی بلوکه میشود. اگر در این فاصله زمانی کوتاه، بازار آزاد دچار افت قیمت مقطعی شود، حاشیه سود شما به سرعت محو شده و حتی ممکن است وارد ضرر خالص شوید.
- مخاطرات امنیتی: حمل و جابهجایی 10 هزار دلار پول نقد فیزیکی که معادل میلیاردها تومان سرمایه است در سطح خیابان، ریسکهای امنیتی بسیار بالایی نظیر سرقت و خفتگیری به همراه دارد که میتواند کل سرمایه و حتی سلامت خریدار را نابود کند.
پیامدهای خرید ارز برای متقاضی عادی
فراتر از هزینههای عملیاتی و خطرات فیزیکی حمل پول، ورود به این حجم از مبادلات ارزی تبعات حقوقی و سیستمی بلندمدتی برای افراد عادی به همراه دارد. با ثبت کدملی در سیستم بانکی هنگام خرید این سهمیه، اطلاعات تراکنش شما مستقیماً و به صورت خودکار به نهادهای نظارتی متصل میشود.
نخستین و تقریبا فوریترین پیامد این خرید، تغییر در وضعیت دهکبندی خانوار در پایگاه اطلاعات رفاه ایرانیان است. گردش مالی رفت و برگشت برای این معامله قطعا بیش از 5 میلیارد تومان خواهد بود. این حجم از گردش مالی سنگین در یک حساب بانکی شخصی، شاخص وسع مالی خانوار را در ارزیابیهای وزارت رفاه به شدت بالا میبرد. این مسئله ریسک حذف یارانه با خرید ارز و قطع سایر سهمیههای حمایتی معیشتی را به یک خطر قطعی و حتمی تبدیل میکند و سیستم به صورت خودکار خانوار را به دهک دهم و بالاترین سطح درآمدی جامعه منتقل خواهد کرد.
دومین خطر این کار، عواقب مالیاتی خرید ارز با کارت ملی است. با ثبت اطلاعات خریدار در سامانه سنا، جزئیات معامله مستقیماً برای سازمان امور مالیاتی کشور ارسال میشود. در این وضعیت، خریدار در مظان قانون مالیات بر عایدی سرمایه و سوداگری قرار میگیرد. سازمان مالیاتی این قدرت را دارد که در سالهای آینده، مبالغ سنگینی را به عنوان مالیات بر تراکنشهای ارزی از این شخص مطالبه کند؛ مبالغی که معمولاً چندین برابر سود خالص به دست آمده از این آربیتراژ اولیه است.
به همین دلایل است که افرادی که فریب پیشنهادهای دلالان را میخورند و کارت ملی خود را در ازای دریافت مبالغ ناچیز (مثلاً 5 تا 10 میلیون تومان) اجاره میدهند، در بزرگترین دام مالی گرفتار میشوند. دلال پس از دریافت ارز ناپدید میشود، اما تمامی اتهامات مربوط به پولشویی و بدهیهای سنگین مالیاتی تا سالها در پرونده صاحب کارت ملی باقی خواهد ماند.
سخن پایانی؛ آیا این آربیتراژ ارزی ارزش دارد؟
اگر بخواهیم کل این فرآیند را از یک دیدی اقتصادی، واقعبینانه و کاملاً بیطرفانه سبک سنگین کنیم، باید نتیجهگیری را برای دو دسته متفاوت از مخاطبان تفکیک کنیم. برای متقاضیان واقعی ارز مانند بازرگانان، دانشجویان مشغول به تحصیل در خارج از کشور و بیمارانی که برای تامین نیازهای اساسی خود واقعاً به اسکناس فیزیکی دلار احتیاج دارند، این سیاست بانک مرکزی یک راهکار رسمی، ایمن و کاملاً مقرونبهصرفه نسبت به خرید از بازار آزاد است.
اما برای افراد عادی و دلالانی که صرفاً با هدف کسب سود نقدی و استفاده از شکاف قیمتی وارد صف بانک میشوند، شرایط کمی پیچیده است. زمانی که افت قیمت 20 تا 50 میلیون تومانی ناشی از اسپرد صرافی، ریسک نوسانات مقطعی بازار در زمان خواب سرمایه، کارمزدهای انتقال ریالی، مسدود شدن 2.5 میلیارد تومان نقدینگی شخصی و از همه مهمتر خطرات سنگین و قطعی مالیاتی و حذف یارانه را در نظر بگیریم، متوجه میشویم که سود خالص باقیمانده به مراتب ناچیزتر از ارقام جذاب اولیه است. در نتیجه، ریسکهای قانونی، امنیتی و هزینههای پنهان این معامله به قدری بالاست که ورود به آن هیچ توجیه منطقی و اقتصادی پایداری برای یک خریدار عادی به همراه ندارد.
سوالات متداول (FAQ)
چه کسانی میتوانند ۱۰ هزار دلار بخرند؟ شرایط و مدارک مورد نیاز
بله؛ شما میتوانید از بانکی که در آن موجودی ریالی دارید، یک چک بینبانکی معتبر دقیقاً در وجه بانک عامل و به نام شخص خودتان صادر کرده و آن را برای پرداخت معادل ریالی به شعبه ارزی تحویل دهید.
آیا اشخاص حقوقی و شرکتها هم مجاز به دریافت این سهمیه ۱۰ هزار دلاری هستند؟
خیر؛ بر اساس دستورالعملهای سامانه ارزی سنا، تخصیص این سهمیه تا سقف تعیینشده، صرفاً مختص اشخاص حقیقی ایرانی و بالای 18 سال است و به شرکتها تعلق نمیگیرد.
آیا مبلغ 2.5 میلیارد تومان را میتوان با کارتهای مختلف واریز کرد؟
بر اساس قوانین مبارزه با پولشویی، تمام پرداختها و نحوه واریز پول دلار سهمیهای از طریق سیستم ساتنا، باید صرفاً از حسابهای شخصی متقاضی که کد ملی او در سامانه ارزی ثبت شده انجام شود و کارت یا حساب اشخاص دیگر به هیچ عنوان پذیرفته نیست.




نظرات کاربران