وقتی دولت با کسری بودجه مواجه میشود یا آمارهای جدید از افزایش نقدینگی خبر میدهند، یکی از نگرانیهای سرمایهگذاران ایرانی، کاهش ارزش پول ملی و افزایش قیمت داراییهایی مانند طلا است. اما آیا هر بار که کسری بودجه بیشتر میشود یا نقدینگی رشد میکند، باید منتظر افزایش قیمت طلا باشیم؟
پاسخ به این سؤال به نحوه تأمین کسری بودجه، وضعیت پایه پولی، نرخ تورم، انتظارات اقتصادی و تغییرات نرخ ارز بستگی دارد. در اقتصاد ایران، کسری بودجه میتواند از مسیر رشد پایه پولی و نقدینگی، فشار تورمی ایجاد کند و با اثرگذاری بر نرخ دلار، قیمت ریالی طلا را افزایش دهد. در این مقاله، این زنجیره را بررسی میکنیم و نشان میدهیم سرمایهگذاران برای ارزیابی اثر سیاستهای مالی و پولی بر بازار طلا باید چه شاخصهایی را دنبال کنند.
کسری بودجه و رشد نقدینگی چه تأثیری بر قیمت طلا دارند؟
کسری بودجه و رشد نقدینگی میتوانند از طریق افزایش تورم، کاهش قدرت خرید ریال و فشار بر نرخ ارز، زمینه افزایش قیمت طلای داخلی را فراهم کنند. بااینحال، این اثرگذاری مستقیم و قطعی نیست و به نحوه تأمین مالی دولت و شرایط سایر بازارها بستگی دارد.
زمانی که درآمدهای دولت برای پوشش هزینههایش کافی نباشد، با کسری بودجه مواجه میشود. اگر این کسری از مسیرهایی تأمین شود که به افزایش پایه پولی و نقدینگی منجر میشوند، فشار تورمی اقتصاد میتواند تشدید شود. در چنین شرایطی، خانوارها و سرمایهگذاران ممکن است برای حفظ قدرت خرید خود بخشی از داراییهایشان را به بازارهایی مانند طلا منتقل کنند.
از طرف دیگر، افزایش انتظارات تورمی میتواند تقاضا را برای دلار و طلا، حتی پیش از نمایانشدن کامل اثر رشد نقدینگی در شاخص قیمتها افزایش دهد.
زنجیره احتمالی اثرگذاری به این شکل است:
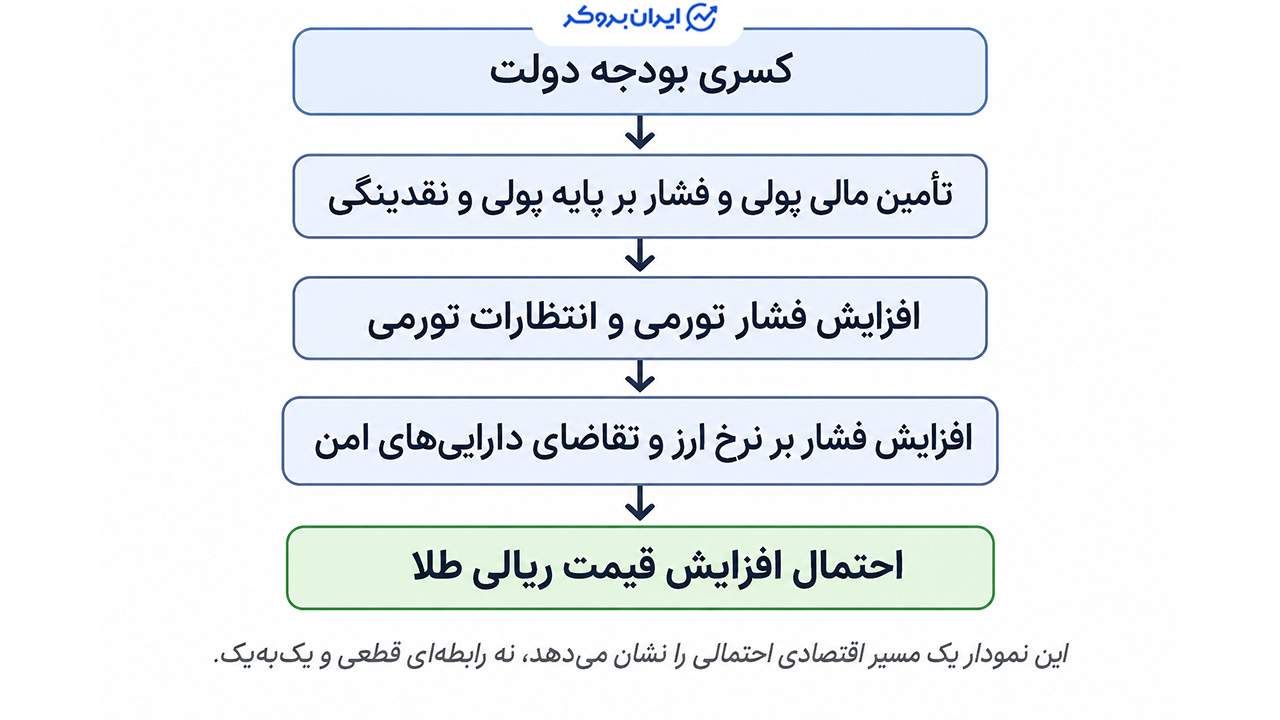
نکته مهم این است که برای تحلیل تأثیر کسری بودجه بر قیمت طلا باید مشخص شود دولت کسری خود را چگونه تأمین میکند و این شیوه تأمین مالی چه اثری بر متغیرهای پولی و ارزی دارد.
کسری بودجه دولت چگونه بر قیمت طلا تأثیر میگذارد؟
کسری بودجه زمانی اتفاق میافتد که مخارج دولت از درآمدهای آن بیشتر باشد. دولت برای جبران این فاصله باید از منابع مالی دیگری استفاده کند؛ اما اهمیت اقتصادی کسری بودجه فقط به میزان آن محدود نمیشود. روش تأمین کسری بودجه مشخص میکند که این ناترازی تا چه اندازه میتواند به رشد نقدینگی و تورم منجر شود.
کسری بودجه چه زمانی باعث رشد نقدینگی میشود؟
اگر دولت برای جبران کسری بودجه به منابع بانک مرکزی یا شبکه بانکی متکی شود، ممکن است پایه پولی و در ادامه حجم نقدینگی افزایش پیدا کند. برای مثال، برداشت مستقیم دولت از منابع بانک مرکزی یا تأمین مالی بانکها برای خرید اوراق دولتی، در صورت ایجاد بدهی و اضافهبرداشت بانکی، میتواند فشار پولی ایجاد کند. البته رابطه کسری بودجه و نقدینگی همیشه یکسان نیست.
پژوهشی قدیمی (منبع) با عنوان «تأثیر ساختار کسری بودجه بر نقدینگی در اقتصاد ایران» که با استفاده از مدل VARX و دادههای سالهای ۱۳۵۸ تا ۱۳۸۹ انجام شده، نشان میدهد تغییرات کسری بودجه کل و نقدینگی لزوماً همجهت نیستند. مطابق نتایج این مطالعه، افزایش کسری بودجه عملیاتی، یعنی فاصله درآمدها و هزینههای جاری دولت، میتواند محرک افزایش نقدینگی باشد؛ اما تغییرات تراز سرمایه که عمدتاً از تحولات درآمدهای نفتی تأثیر میگیرد، الزاماً چنین اثری ندارد.
بنابراین، هنگام بررسی اخبار مربوط به کسری بودجه و تورم، صرفاً نباید به رقم کسری توجه کرد. ترکیب درآمدها و هزینههای دولت و نحوه تأمین منابع نیز اهمیت دارد.
روش تأمین کسری بودجه چه اثری بر بازار طلا دارد؟
دولت میتواند از روشهای مختلفی برای جبران کسری بودجه استفاده کند. هر روش آثار متفاوتی بر پایه پولی، نقدینگی، نرخ سود و در نهایت بازار طلا دارد.
| روش تأمین کسری بودجه | اثر احتمالی بر نقدینگی | مسیر اثرگذاری بر طلا |
|---|---|---|
| تأمین مالی پولی | فشار افزایشی بر پایه پولی و نقدینگی | افزایش احتمالی تورم، نرخ ارز و تقاضای طلا |
| انتشار اوراق بدهی | وابسته به خریدار اوراق و نحوه تأمین منابع | اثر بر نرخ سود، هزینه تأمین مالی و جذابیت داراییها |
| افزایش درآمدهای مالیاتی | بدون خلق پول مستقیم | اثر غیرمستقیم از مسیر تقاضای کل و فعالیت اقتصادی |
| فروش داراییهای دولت | وابسته به نحوه معامله و مصرف منابع | اثر غیرمستقیم و وابسته به پیامدهای مالی معامله |
انتشار اوراق بدهی بهخودیخود بهمعنای چاپ پول نیست. اگر اوراق را خانوارها، شرکتها یا سرمایهگذاران با منابع موجود خریداری کنند، الزاماً نقدینگی جدیدی ایجاد نمیشود. بااینحال، اگر بانکها برای خرید اوراق به منابع جدید متکی شوند یا بانک مرکزی به شکل مستقیم یا غیرمستقیم از این فرایند پشتیبانی کند، آثار پولی متفاوت خواهد بود.
از طرف دیگر، افزایش مالیات میتواند بدون خلق پول مستقیم، بخشی از کسری بودجه را جبران کند؛ اما کاهش درآمد قابلتصرف خانوارها و تغییر تقاضای اقتصادی نیز از پیامدهای احتمالی آن است.
در نتیجه، برای سرمایهگذار طلا، یک خبر درباره افزایش کسری بودجه بهتنهایی سیگنال خرید نیست. مهمتر این است که دولت چگونه این کسری را تأمین میکند و آیا این تصمیم به افزایش پایدار پایه پولی، نقدینگی و انتظارات تورمی منجر میشود یا خیر.
رشد نقدینگی چگونه بر قیمت طلا اثر میگذارد؟
رشد نقدینگی یکی از متغیرهای مهم اقتصاد کلان است که میتواند بر سطح عمومی قیمتها، قدرت خرید پول و بازار داراییها اثر بگذارد. در ایران، این متغیر از سه مسیر اصلی با قیمت طلا ارتباط پیدا میکند: افزایش فشار تورمی، تغییر نرخ ارز و شکلگیری انتظارات تورمی.
تأثیر نقدینگی بر تورم و کاهش ارزش ریال
نقدینگی به مجموع پول و شبهپول موجود در اقتصاد گفته میشود. افزایش آن بهمعنای رشد منابع پولی در دسترس خانوارها، بنگاهها و سایر فعالان اقتصادی است. اگر نقدینگی برای مدتی طولانی سریعتر از تولید واقعی رشد کند، احتمال افزایش سطح عمومی قیمتها بیشتر میشود. البته سرعت گردش پول و میزان تقاضا برای نگهداری آن نیز بر شدت این اثر تأثیر میگذارند.
برای مثال، تصور کنید حجم نقدینگی در اقتصاد طی یک سال ۴۰ درصد افزایش پیدا کند، اما تولید واقعی فقط ۳ درصد رشد داشته باشد. در چنین شرایطی، حجم نقدینگی سریعتر از تولید واقعی رشد کرده است. این ناهماهنگی میتواند فشار تورمی ایجاد کند.
با افزایش تورم، قدرت خرید هر واحد ریال کاهش پیدا میکند. به بیان ساده، با مقدار مشخصی پول میتوان کالاها و خدمات کمتری خریداری کرد. در چنین فضایی، سرمایهگذاران ممکن است برای حفظ ارزش دارایی خود به گزینههایی مانند طلا، ارز و سایر داراییهای سرمایهای توجه بیشتری نشان دهند.
البته رشد نقدینگی بهتنهایی تورم را بهصورت مکانیکی تعیین نمیکند. رشد تولید، سرعت گردش پول، انتظارات اقتصادی و سیاستهای پولی نیز در شدت و زمان بروز اثر آن نقش دارند.
تأثیر نقدینگی بر نرخ دلار و قیمت طلای داخلی
یکی از مهمترین مسیرهای انتقال اثر نقدینگی به بازار طلای ایران، نرخ ارز است. قیمت طلای داخلی علاوهبر اونس جهانی، از نرخ تبدیل دلار به ریال نیز تأثیر میگیرد. بنابراین، اگر افزایش نقدینگی به تضعیف ارزش ریال در برابر دلار منجر شود، قیمت طلای داخلی میتواند حتی در شرایط ثبات اونس جهانی افزایش پیدا کند.
برای درک این رابطه، فرض کنیم قیمت هر اونس طلا در بازار جهانی ۳۰۰۰ دلار و نرخ دلار ۱۰۰ هزار تومان باشد. در این حالت، ارزش هر گرم طلای خالص ۲۴ عیار، بدون درنظرگرفتن هزینهها و فاصله قیمت معاملاتی از ارزش محاسباتی، حدود ۹ میلیون و ۶۴۳ هزار تومان خواهد بود.
حالا اگر نرخ دلار به ۱۲۰ هزار تومان برسد، درحالیکه قیمت اونس همچنان ثابت بماند، ارزش محاسباتی هر گرم طلای خالص به حدود ۱۱ میلیون و ۵۷۲ هزار تومان افزایش پیدا میکند.
| شاخص | دلار ۱۰۰ هزار تومانی | دلار ۱۲۰ هزار تومانی |
|---|---|---|
| قیمت محاسباتی هر گرم طلای خالص ۲۴ عیار | ۹٫۶۴۵ میلیون تومان | ۱۱٫۵۷۴ میلیون تومان |
| میزان افزایش ارزش محاسباتی | — | ۲۰٪ |
این مثال نشان میدهد که چرا نرخ دلار در تحلیل قیمت طلا در ایران اهمیت زیادی دارد. البته قیمت معاملاتی طلای ۱۸ عیار باتوجهبه عیار، اجرت، مالیات، حباب و شرایط بازار محاسبه میشود و با ارزش نظری طلای خالص یکسان نیست.
نکته دیگر اینکه رشد نقدینگی الزاماً و بلافاصله نرخ دلار را افزایش نمیدهد. سیاستهای ارزی بانک مرکزی، میزان عرضه ارز حاصل از صادرات، تحریمها، انتظارات سیاسی و وضعیت تجارت خارجی نیز میتوانند مسیر نرخ ارز را تغییر دهند. گزارش مرکز پژوهشهای مجلس درباره وضعیت بازار ارز نیز ناترازیهای کلان اقتصادی، انتظارات تورمی و تداوم رشد نقدینگی را در کنار عوامل سیاسی و تقاضای فصلی از عوامل مؤثر بر نوسانات ارز در سال ۱۴۰۳ معرفی میکند.
اگر نرخ دلار ثابت بماند، اما اونس جهانی کاهش پیدا کند، چه میشود؟
افزایش نرخ دلار تنها عامل تغییر قیمت طلای داخلی نیست. قیمت جهانی طلا نیز میتواند باعث افزایش یا کاهش ارزش ریالی آن شود؛ حتی زمانی که نرخ دلار در بازار ایران ثابت مانده باشد.
در مثال قبل گفتیم که با فرض اونس 3,000 دلار و نرخ دلار 100 هزار تومانی، قیمت هر گرم طلای 24 عیار برابر است با ۹٫۶۴۵ میلیون تومان. حال اگر قیمت اونس جهانی با کاهش ۱۰ درصدی به ۲۷۰۰ دلار برسد و نرخ دلار همچنان ۱۰۰ هزار تومان باقی بماند، ارزش محاسباتی هر گرم طلای خالص نیز حدود ۱۰ درصد کاهش مییابد.
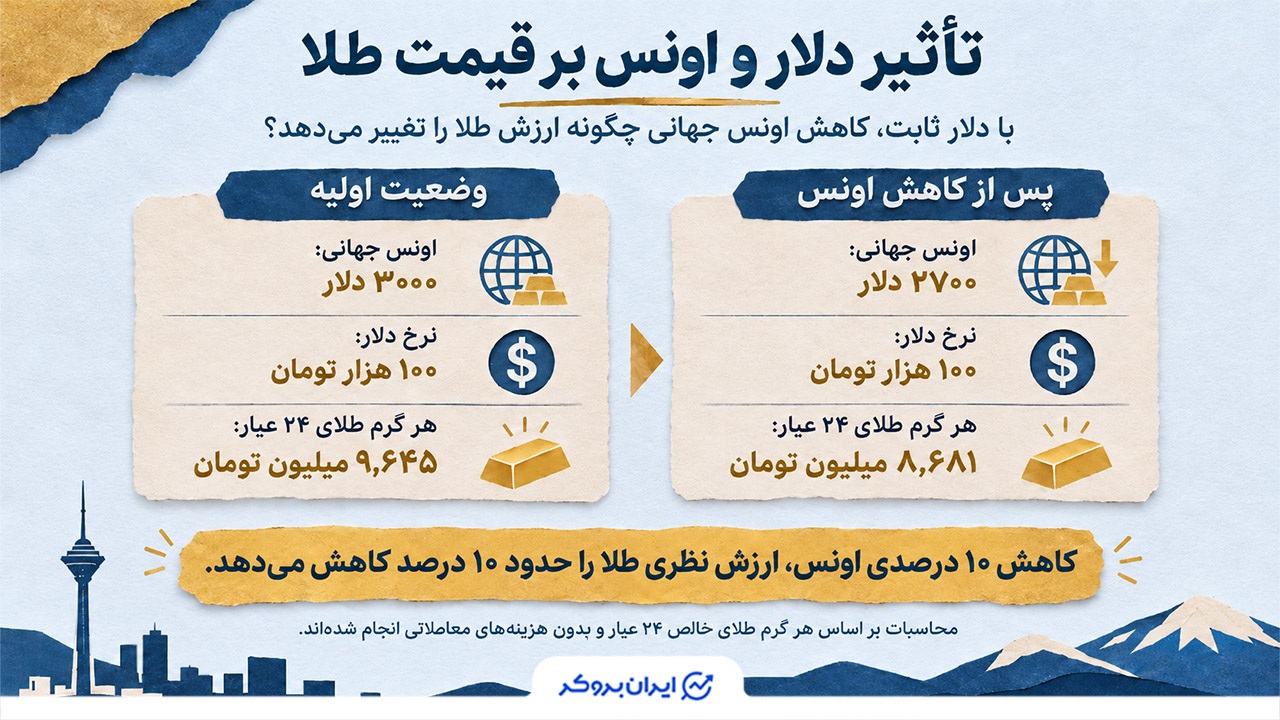
این مثال نشان میدهد که حتی در شرایط ثبات نرخ دلار، کاهش اونس جهانی میتواند قیمت ریالی طلا را پایین بیاورد. بنابراین، رشد نقدینگی یا افزایش انتظارات تورمی لزوماً بهمعنای افزایش قیمت طلا در تمام دورهها نیست.
البته این محاسبات صرفاً ارزش نظری طلای خالص را نشان میدهند. قیمت معاملاتی طلا ممکن است تحت تأثیر اختلاف قیمت خرید و فروش، شرایط عرضه و تقاضا و هزینههای معامله با این مقادیر متفاوت باشد.
نقش انتظارات تورمی و افزایش تقاضای طلا
بازار طلا فقط به آمارهای منتشرشده واکنش نشان نمیدهد؛ انتظارات سرمایهگذاران درباره آینده اقتصاد نیز در قیمتها نقش دارند. برای مثال، اگر فعالان بازار پیشبینی کنند دولت برای جبران کسری بودجه به تأمین مالی پولی روی میآورد یا رشد نقدینگی در ماههای آینده شتاب میگیرد، ممکن است پیش از انتشار آمارهای جدید تورم، تقاضای خود برای خرید طلا را افزایش دهند.
این رفتار ناشی از انتظار کاهش قدرت خرید ریال است. در نتیجه، بخشی از تقاضای پولی به سمت داراییهایی منتقل میشود که از نظر او توانایی بیشتری برای حفظ ارزش دارند. به همین دلیل، گاهی قیمت طلا پیش از انتشار آمار رسمی تورم یا نقدینگی افزایش پیدا میکند. در چنین شرایطی، بازار در حال قیمتگذاری انتظارات آینده است، نه صرفاً واکنش به وضعیت فعلی اقتصاد.
بنابراین، قیمت طلا ممکن است پیش از انتشار آمار رسمی، به انتظارات درباره سیاستهای مالی و پولی واکنش نشان دهد.
آیا افزایش نقدینگی همیشه باعث رشد قیمت طلا میشود؟
خیر. افزایش نقدینگی میتواند در بلندمدت فشار افزایشی بر قیمت طلا ایجاد کند، اما به این معنا نیست که قیمت این فلز در تمام دورههای رشد نقدینگی صعودی خواهد بود. برای درک بهتر این موضوع باید چند متغیر دیگر را نیز بررسی کرد.
- تغییرات اونس جهانی: قیمت طلای داخلی از نرخ دلار و اونس جهانی تأثیر میگیرد. اگر اونس جهانی کاهش پیدا کند، ممکن است بخشی از فشار افزایشی ناشی از رشد نقدینگی و نرخ ارز خنثی شود.
- نرخ سود واقعی: اگر نرخ سود سپردهها و اوراق بدهی در مقایسه با تورم افزایش پیدا کند، نگهداری داراییهای درآمد ثابت جذابتر میشود. در این شرایط ممکن است بخشی از تقاضای سرمایهگذاری برای طلا کاهش پیدا کند. البته نرخ سود اسمی بهتنهایی معیار مناسبی نیست و باید فاصله آن با تورم مورد انتظار را نیز در نظر گرفت.
- زمان انتقال اثر نقدینگی: اثر رشد نقدینگی لزوماً بلافاصله در قیمت طلا ظاهر نمیشود. ممکن است این اثر با تأخیر و از مسیر تورم یا نرخ ارز منتقل شود. از طرف دیگر، اگر بازار پیشاپیش افزایش تورم را پیشبینی کرده باشد، بخشی از اثر احتمالی آن قبلاً در قیمت طلا منعکس شده است.
- تفاوت رشد اسمی و واقعی قیمت طلا: افزایش قیمت ریالی طلا لزوماً بهمعنای افزایش قدرت خرید سرمایهگذار نیست. برای مثال، اگر قیمت طلا در یک سال ۵۰ درصد رشد کند، اما سطح عمومی قیمتها نیز ۵۰ درصد افزایش یابد، بازده واقعی سرمایهگذاری تقریباً صفر خواهد بود.
بنابراین، برای ارزیابی عملکرد طلا باید بازده اسمی آن را با نرخ تورم در همان دوره مقایسه کرد. همچنین باید توجه داشت که بازده واقعی سرمایهگذار پس از کسر هزینههایی مانند اجرت، کارمزد و اختلاف قیمت خرید و فروش، ممکن است کمتر باشد.
آیا تأثیر رشد نقدینگی بر قیمت طلا و سکه یکسان است؟
رشد نقدینگی و افزایش انتظارات تورمی میتوانند بر قیمت طلا و سکه تأثیر بگذارند؛ اما شدت و نحوه واکنش این دو بازار همیشه یکسان نیست. دلیل اصلی این تفاوت، وجود حباب قیمتی در بازار سکه است.
قیمت طلای خام عمدتاً از نرخ ارز، اونس جهانی و عیار طلا تأثیر میگیرد. در مقابل، قیمت سکه علاوهبر ارزش طلای موجود در آن، به عوامل دیگری مانند میزان عرضه، تقاضای سرمایهگذاری و حباب بازار نیز وابسته است.
حباب سکه به اختلاف میان قیمت معاملاتی سکه و ارزش محاسباتی طلای موجود در آن گفته میشود. این اختلاف میتواند با افزایش تقاضای سرمایهگذاری بیشتر شود یا در صورت کاهش تقاضا و افزایش عرضه، کمتر شود.
برای مثال، فرض کنیم ارزش محاسباتی طلای موجود در یک سکه ۹۰ میلیون تومان باشد، اما همان سکه در بازار با قیمت ۱۰۰ میلیون تومان معامله شود. در این وضعیت، سکه ۱۰ میلیون تومان حباب قیمتی دارد.
اگر نرخ دلار و اونس جهانی ثابت بمانند، اما تقاضای سرمایهگذاری برای سکه کاهش پیدا کند، ممکن است حباب آن از ۱۰ میلیون به ۵ میلیون تومان برسد. در این صورت، قیمت معاملاتی سکه به ۹۵ میلیون تومان کاهش مییابد؛ بدون آنکه ارزش محاسباتی طلای موجود در سکه تغییر کرده باشد.
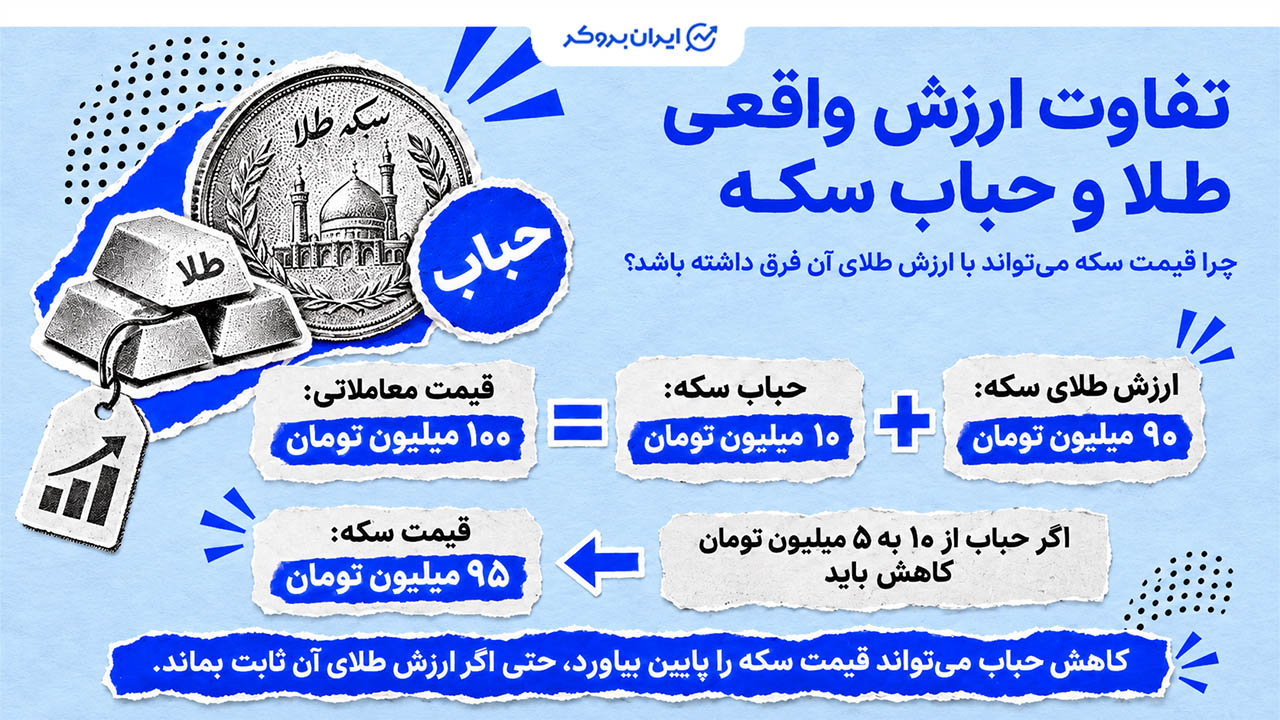
بنابراین، هنگام تحلیل تأثیر کسری بودجه و نقدینگی بر بازار سکه، باید میان تغییر ارزش طلای خام و نوسانات حباب سکه تفاوت قائل شد. رشد نقدینگی ممکن است زمینه افزایش تقاضا برای هر دو دارایی را فراهم کند، اما تغییرات حباب میتواند باعث شود بازده سکه با بازده طلای خام متفاوت باشد.
مقایسه تاریخی رشد نقدینگی، کسری بودجه و قیمت طلا در ایران
بررسی دادههای چند سال اخیر نشان میدهد که تورم، نرخ دلار، رشد نقدینگی و قیمت طلای ۱۸ عیار در ایران همواره با شدت یکسانی تغییر نکردهاند. این تفاوتها اهمیت بررسی همزمان متغیرهای اقتصادی را نشان میدهند.
برای مقایسه، دادههای سالهای ۱۴۰۱ تا ۱۴۰۴ را در جدول زیر آوردهایم. نرخ رشد نقدینگی با استناد به دادههای بانک مرکزی، به نقل از منبع مشخص، تورم بر اساس آمار مرکز آمار ایران و تغییرات دلار و طلای ۱۸ عیار بر اساس سریهای تاریخی قیمت بازار محاسبه شدهاند.
| سال | رشد نقدینگی | تورم سالانه | تغییر قیمت دلار آزاد | بازده طلای ۱۸ عیار |
|---|---|---|---|---|
| ۱۴۰۱ | ۳۱٫۱٪ | ۴۵٫۸٪ | ۸۸٫۴٪ | ۱۱۲٫۱٪ |
| ۱۴۰۲ | ۲۴٫۳٪ | ۴۰٫۷٪ | ۲۱٫۶٪ | ۲۳٫۴٪ |
| ۱۴۰۳ | ۲۹٫۱٪ | ۳۲٫۵٪ | ۶۳٫۳٪ | ۱۴۸٫۶٪ |
| ۱۴۰۴ | ۵۳٫۳٪ | ۵۰٫۶٪ | ۶۲٫۱٪ | ۱۲۲٫۲٪ |
نرخ رشد نقدینگی، تورم سالانه و بازده طلا ممکن است بر اساس دورهها و مبناهای زمانی متفاوتی محاسبه شوند. همچنین، همزمانی افزایش کسری بودجه و قیمت طلا بهتنهایی رابطه علت و معلولی میان آنها را اثبات نمیکند.
مقایسه رشد نقدینگی و بازده طلای ۱۸ عیار
نمودار درصد تغییر سالانه در سالهای ۱۴۰۱ تا ۱۴۰۴ بر اساس سریهای تاریخی با منابع ذکرشده در جدول:
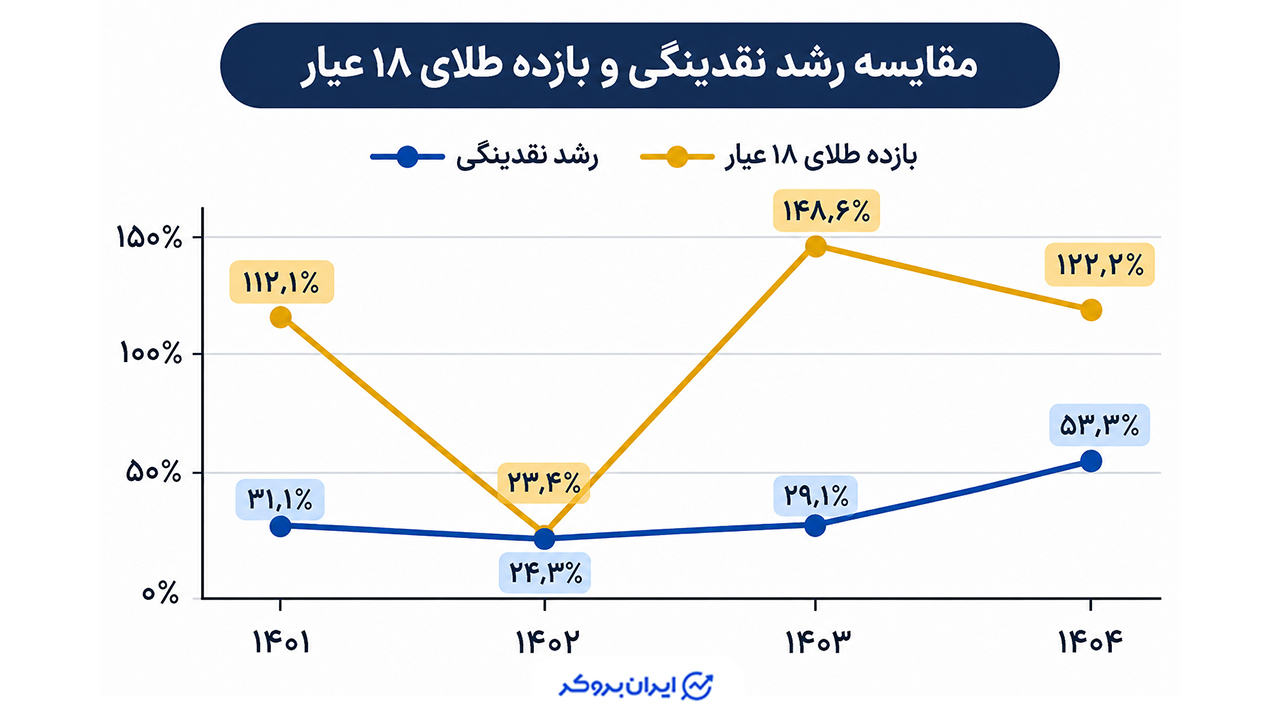
از مقایسه این دادهها چند نکته به دست میآید:
- سال ۱۴۰۱: نقدینگی ۳۱٫۱ درصد رشد کرد، اما بازده طلای ۱۸ عیار به حدود ۱۱۲ درصد رسید. افزایش ۸۸ درصدی نرخ دلار آزاد یکی از عوامل مهم رشد قیمت ریالی طلا بود. بنابراین، نمیتوان افزایش قیمت طلا را صرفاً به رشد نقدینگی نسبت داد.
- سال ۱۴۰۲: رشد نقدینگی به ۲۴٫۳ درصد کاهش یافت و بازده طلا نیز به حدود ۲۳٫۴ درصد رسید. همزمان، رشد دلار در مقایسه با سال قبل محدودتر بود. این وضعیت نمونهای از همجهتی نسبی تغییرات این متغیرها است.
- سال ۱۴۰۳: نقدینگی ۲۹٫۱ درصد رشد کرد، اما بازده طلا به حدود ۱۴۸٫۶ درصد رسید. افزایش حدود ۶۳ درصدی دلار و رشد اونس جهانی در این دوره از عوامل مهم افزایش قیمت داخلی طلا بودند.
- سال ۱۴۰۴: رشد نقدینگی به ۵۳٫۳ درصد رسید و طلای ۱۸ عیار نیز حدود ۱۲۲ درصد بازده اسمی ثبت کرد. تورم سالانه نیز به ۵۰٫۶ درصد افزایش یافت. این همزمانی با نقش فشارهای پولی و تورمی در افزایش قیمت داراییها سازگار است، اما بهتنهایی رابطه علت و معلولی را اثبات نمیکند.
محدودیت مهم دادهها: برای کسری بودجه، در این جدول رقم مستقلی درج نشده است؛ زیرا مقایسه کسری اسمی بودجه مصوب با عملکرد واقعی یا تراز عملیاتی سالانه بدون یکسانسازی تعریف و دوره زمانی، میتواند گمراهکننده باشد. برای تکمیل این متغیر باید عملکرد واقعی بودجه و تراز عملیاتی هر سال از گزارشهای خزانهداری و تفریغ بودجه استخراج شود. همچنین نرخ رشد نقدینگی و قیمت طلا و بازده آن بر اساس آمار سالانه و تغییرات قیمت پایان سال، لزوماً در یک مقطع زمانی اندازهگیری نشدهاند.
جدول مقایسه کسری تراز عملیاتی بودجه دولت در ایران
| شاخص | سال ۱۴۰۲ | سال ۱۴۰۳ |
|---|---|---|
| کسری تراز عملیاتی تحققیافته | ۵۹۳ هزار میلیارد تومان | ۱٬۲۵۸ هزار میلیارد تومان |
| روش تأمین کسری | واگذاری داراییهای سرمایهای و مالی | واگذاری داراییهای سرمایهای و مالی |
| سهم واگذاری داراییهای سرمایهای | ۳۱٪ | ۳۲٪ |
| سهم واگذاری داراییهای مالی | ۶۹٪ | ۶۸٪ |
بررسی گزارشهای تفریغ بودجه نشان میدهد کسری تراز عملیاتی دولت از ۵۹۳ هزار میلیارد تومان در سال ۱۴۰۲ به ۱٬۲۵۸ هزار میلیارد تومان در سال ۱۴۰۳ افزایش یافته است. در هر دو سال، بخشی از این کسری از محل واگذاری داراییهای سرمایهای مانند درآمدهای نفتی و بخش دیگری از طریق واگذاری داراییهای مالی تأمین شده است.
این آمار نشاندهنده افزایش ناترازی میان درآمدهای جاری و هزینههای جاری دولت است؛ اما بهتنهایی میزان خلق پول یا اثر مستقیم کسری بودجه بر قیمت طلا را مشخص نمیکند. برای ارزیابی این اثر باید نحوه تأمین مالی دولت و تغییرات پایه پولی و نقدینگی نیز بررسی شود.
برای تحلیل قیمت طلا چه شاخصهایی را بررسی کنیم؟
اگر هدف، ارزیابی تأثیر سیاستهای مالی و پولی بر بازار طلا باشد، بررسی یک آمار بهتنهایی کافی نیست. سرمایهگذار باید مجموعهای از شاخصها را بهصورت همزمان دنبال کند تا بتواند فشارهای تورمی و ارزی را از نوسانات کوتاهمدت بازار تفکیک کند.
| شاخص | دلیل اهمیت | منبع داده پیشنهادی |
|---|---|---|
| رشد نقدینگی | بررسی افزایش منابع پولی اقتصاد | بانک مرکزی جمهوری اسلامی ایران |
| رشد پایه پولی | ارزیابی فشارهای پولی و منابع ایجادکننده پول پرقدرت | بانک مرکزی |
| عملکرد بودجه و تراز عملیاتی | بررسی فاصله درآمدهای جاری و هزینههای جاری دولت | سازمان برنامه و بودجه و خزانهداری کل کشور |
| نرخ تورم | ارزیابی کاهش قدرت خرید ریال | مرکز آمار ایران و بانک مرکزی |
| نرخ دلار | بررسی یکی از مهمترین عوامل تعیینکننده قیمت ریالی طلا | دادههای بازار ارز |
| اونس جهانی طلا | تفکیک اثر عوامل بینالمللی از متغیرهای داخلی | شورای جهانی طلا (World Gold Council) و بازارهای جهانی |
| نرخ سود و بازده اوراق | بررسی جذابیت داراییهای درآمد ثابت در مقایسه با طلا | بانک مرکزی و شرکت مدیریت فناوری بورس تهران |
برای استفاده از این شاخصها، بهتر است بهجای تمرکز بر یک عدد، روند این شاخصها را همزمان بررسی کنید.
برای مثال، اگر رشد نقدینگی و پایه پولی افزایش پیدا کنند، تراز عملیاتی دولت منفیتر شود و همزمان انتظارات تورمی و نرخ دلار نیز روند صعودی داشته باشند، میتوان از افزایش فشارهای تورمی و ارزی در اقتصاد صحبت کرد. این وضعیت احتمال افزایش قیمت ریالی طلا را تقویت میکند.
اما اگر رشد نقدینگی بالا باشد و در مقابل، نرخ دلار به کمک افزایش عرضه ارز یا سیاستهای بانک مرکزی کنترل شود، اونس جهانی کاهش پیدا کند و نرخ سود واقعی افزایش یابد، ممکن است قیمت طلا در کوتاهمدت واکنش محدودی نشان دهد.
گزارش سیاست پولی شهریور ۱۴۰۳ مرکز پژوهشهای مجلس نیز بر هماهنگی سیاست کنترل ترازنامه بانکها با متغیرهایی مانند پایه پولی، نرخ سود و نرخ ارز تأکید دارد. این موضوع نشان میدهد که ارزیابی سیاست پولی بدون بررسی همزمان متغیرهای مرتبط، تصویر کاملی از وضعیت اقتصاد ارائه نمیکند.
برای تحلیل بازار طلا، بهتر است آمار نقدینگی و پایه پولی را در بازههای چندماهه و سالانه بررسی کنید، اما نرخ دلار و اونس جهانی را در کنار آنها بهصورت روزانه یا هفتگی دنبال کنید. این کار به تفکیک روندهای بلندمدت از نوسانات مقطعی کمک میکند.
چگونه از شاخصهای اقتصادی برای تحلیل قیمت طلا استفاده کنیم؟
بررسی رشد نقدینگی، پایه پولی و کسری بودجه زمانی کاربردیتر میشود که این متغیرها در کنار نرخ ارز، اونس جهانی و انتظارات تورمی تحلیل شوند. برای درک بهتر، میتوان سه وضعیت احتمالی را در نظر گرفت.
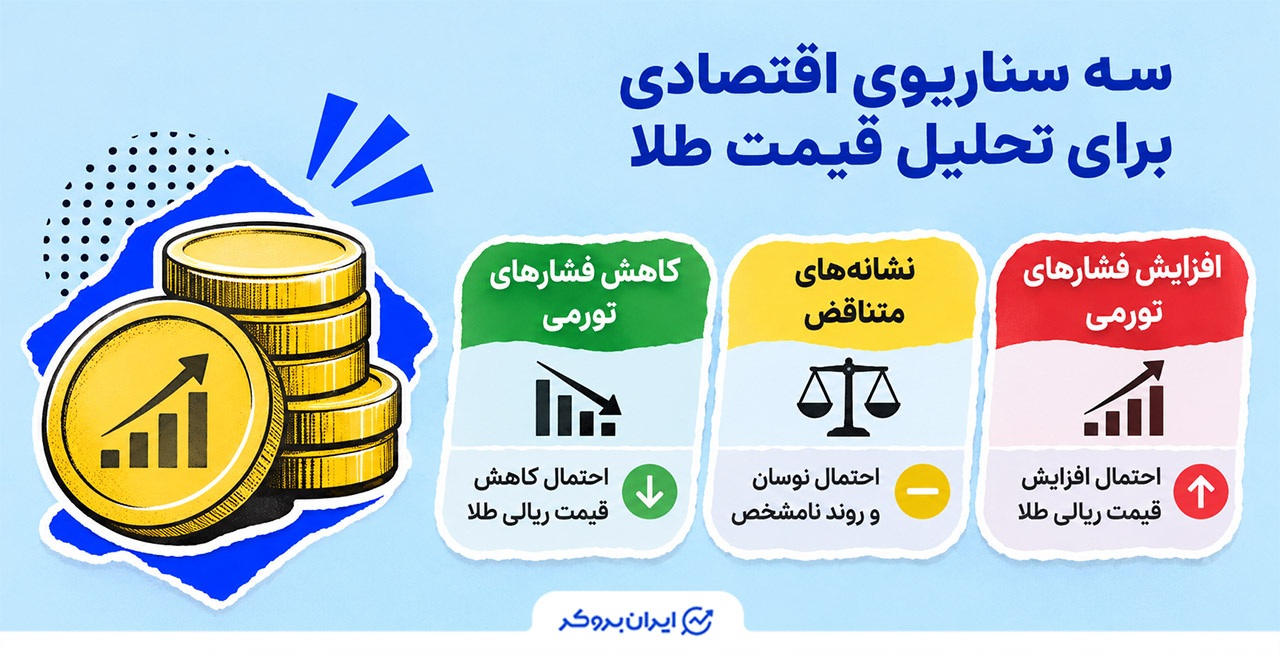
سناریوی اول: افزایش فشارهای تورمی و ارزی
فرض کنیم رشد نقدینگی و پایه پولی شتاب بگیرد، کسری تراز عملیاتی دولت افزایش پیدا کند و همزمان نرخ دلار و انتظارات تورمی نیز صعودی باشند. در چنین شرایطی، احتمال افزایش فشار بر قیمت ریالی طلا بیشتر میشود. اگر اونس جهانی نیز ثابت بماند یا افزایش یابد، اثر افزایشی نرخ ارز بر قیمت داخلی طلا میتواند تقویت شود.
البته حتی در این وضعیت نیز افزایش قیمت طلا قطعی نیست و باید واکنش بازار و میزان انعکاس انتظارات در قیمتهای فعلی بررسی شود.
سناریوی دوم: انتشار سیگنالهای اقتصادی متناقض
تصور کنید رشد نقدینگی همچنان بالا باشد، اما نرخ دلار کاهش پیدا کند و اونس جهانی نیز روند نزولی داشته باشد. در این حالت، فشارهای پولی و تورمی ممکن است در بلندمدت همچنان وجود داشته باشند، اما کاهش نرخ ارز و اونس جهانی میتواند در کوتاهمدت مانع افزایش قیمت ریالی طلا شود.
این وضعیت نشان میدهد که رشد نقدینگی بهتنهایی برای پیشبینی جهت حرکت کوتاهمدت طلا کافی نیست.
سناریوی سوم: کاهش فشارهای پولی و تورمی
فرض کنیم نرخ رشد نقدینگی و پایه پولی کاهش یابد، کسری بودجه از روشهایی با آثار پولی محدودتر تأمین شود و انتظارات تورمی نیز تعدیل شوند. در چنین شرایطی، بخشی از فشارهای داخلی بر قیمت طلا ممکن است کاهش پیدا کند. بااینحال، اگر اونس جهانی افزایش قابلتوجهی داشته باشد یا نرخ دلار تحتتأثیر عوامل دیگری رشد کند، قیمت ریالی طلا همچنان میتواند صعودی باشد.
در مجموع، هیچکدام از این سناریوها بهتنهایی سیگنال قطعی خرید یا فروش طلا نیستند. سرمایهگذار باید روند چند متغیر اقتصادی، شرایط بازار و افق زمانی سرمایهگذاری خود را همزمان در نظر بگیرد.
کلام پایانی | آیا رشد نقدینگی و کسری بودجه سیگنال خرید طلا هستند؟
کسری بودجه و رشد نقدینگی میتوانند از مسیر تورم، انتظارات اقتصادی و تغییر نرخ ارز بر قیمت طلا در ایران اثر بگذارند؛ اما هیچکدام بهتنهایی سیگنال قطعی خرید طلا نیستند. برای تحلیل دقیقتر بازار باید نحوه تأمین کسری بودجه، رشد پایه پولی، نرخ دلار و اونس جهانی را همزمان بررسی کرد. همچنین برای ارزیابی عملکرد سرمایهگذاری، توجه به بازده واقعی طلا و هزینههای معامله ضروری است. بررسی روند این شاخصها در دورههای زمانی یکسان، به تصمیمگیری آگاهانهتر کمک میکند.
در فرایند تدوین و ویرایش این مقاله، از مدل هوش مصنوعی GPT-6 شرکت OpenAI برای بررسی ساختار محتوا، اصلاح نگارش، بهبود خوانایی، پیشنهاد مثالهای آموزشی و کمک به بررسی دادههای اقتصادی استفاده شده است. محتوای مقاله با نظارت انسانی بازبینی و اصلاح شده است.
سؤالات متداول درباره رابطه نقدینگی و قیمت طلا
آیا چاپ پول برای جبران کسری بودجه باعث گرانی طلا میشود؟
اگر تأمین کسری بودجه از طریق خلق پول به افزایش پایدار پایه پولی و نقدینگی منجر شود، میتواند با تشدید تورم و کاهش ارزش ریال، قیمت ریالی طلا را افزایش دهد. البته میزان این اثر به شرایط بازار ارز، انتظارات تورمی و سیاستهای بانک مرکزی نیز بستگی دارد.
افزایش نقدینگی چقدر طول میکشد تا بر قیمت طلا تأثیر بگذارد؟
زمان مشخصی برای انتقال اثر رشد نقدینگی به قیمت طلا وجود ندارد. گاهی انتظارات تورمی باعث واکنش سریع بازار میشوند و گاهی اثر افزایش نقدینگی با تأخیر و از مسیر تورم و نرخ ارز نمایان میشود. بنابراین، نمیتوان یک فاصله زمانی ثابت برای آن تعیین کرد.
آیا ممکن است با رشد نقدینگی، قیمت طلا کاهش پیدا کند؟
بله. کاهش اونس جهانی، افت نرخ دلار یا افزایش جذابیت سرمایهگذاری در داراییهای درآمد ثابت میتواند اثر افزایشی رشد نقدینگی را خنثی کند. به همین دلیل، رشد نقدینگی بهتنهایی تضمینکننده افزایش قیمت طلا در کوتاهمدت نیست.
کاهش رشد نقدینگی چه تأثیری بر قیمت طلا دارد؟
کاهش نرخ رشد نقدینگی میتواند در صورت تداوم، فشارهای تورمی و انتظارات کاهش ارزش پول ملی را محدود کند. بااینحال، بهمعنای کاهش فوری قیمت طلا نیست؛ زیرا نرخ ارز، اونس جهانی، تورم انباشته و ریسکهای اقتصادی همچنان بر قیمت داخلی طلا اثر میگذارند.
برای پیشبینی قیمت طلا، نقدینگی مهمتر است یا نرخ دلار؟
برای تحلیل کوتاهمدت قیمت طلای داخلی، نرخ دلار و اونس جهانی اهمیت مستقیمتری دارند؛ زیرا قیمت ریالی طلا از ترکیب این دو متغیر تأثیر میگیرد. نقدینگی بیشتر برای ارزیابی فشارهای تورمی و روندهای میانمدت و بلندمدت اقتصاد کاربرد دارد. بهترین تحلیل، بررسی همزمان هر سه متغیر است.



نظرات کاربران