فرض کنید استراتژی معاملاتی خود را برای چت جی بی تی توضیح میدهید و از آن میخواهید عملکرد استراتژی را در یک سال گذشته روی نمودار بررسی کند. چند لحظه بعد، پاسخی دریافت میکنید که در آن وین ریت ۷۵ درصد، سود خالص مثبت و حداکثر دراودان ۸ درصد را به شما اعلام میکند. اما این اعداد از کجا آمدهاند؟ آیا هوش مصنوعی واقعا معاملات گذشته را محاسبه کرده یا صرفا یک گزارش ظاهری تولید کرده است؟
بک تست با هوش مصنوعی زمانی قابل اعتمادتر است که داده تاریخی مشخص، محاسبات اجرا شده، فرضیات معاملاتی و گزارش قابل بازبینی داشته باشد. در غیر این صورت، حتی اعدادی که بسیار دقیق به نظر میرسند نیز ممکن است هیچ پشتوانه محاسباتی نداشته باشند.
در این مطلب تفاوت بک تست واقعی و نتایج تخمینی را بررسی و صحت خروجی هوش مصنوعی را ارزیابی میکنیم.
بک تست با هوش مصنوعی چگونه انجام میشود؟
بک تست با هوش مصنوعی به استفاده از ابزارهای AI برای طراحی، کدنویسی، اجرای آزمایش یا تحلیل عملکرد یک استراتژی معاملاتی گفته میشود. با اینحال، تمام ابزارهایی که درباره بک تست صحبت میکنند، لزوما محاسبات معاملاتی را اجرا نمیکنند.
برای مثال، ممکن است معاملهگری از چت جی بی تی بخواهد استراتژی تقاطع دو میانگین متحرک را روی نمودار بیت کوین بررسی کند. مدل هوش مصنوعی میتواند قوانین استراتژی را توضیح دهد، کد پایتون بنویسد یا روش محاسبه شاخصهای عملکرد را پیشنهاد کند؛ اما این فعالیتها با اجرای بک تست واقعی تفاوت دارند.
اجرای واقعی نیازمند دریافت داده تاریخی، پردازش کندلها، شناسایی سیگنالها، شبیهسازی سفارشها و محاسبه نتایج است.
تفاوت بک تست هوش مصنوعی با پلتفرم های اختصاصی بک تست چیست؟
مدل زبانی بزرگ هوش مصنوعی یا LLM برای پردازش و تولید زبان و کد طراحی شده است. در مقابل، پلتفرمهای اختصاصی بک تست نرمافزاری است که قوانین یک استراتژی را روی دادههای گذشته بازار اجرا میکند.
بیشتر بخوانید: بهترین سایت بک تست رایگان
البته این دو الزاماً جدا از یکدیگر نیستند. برخی محیطهای چت جی بی تی قابلیت اجرای کد پایتون دارند. بنابراین هوش مصنوعی میتواند کد تولید کند، آن را در محیط محاسباتی اجرا کند و نتایج را تحلیل کند.
تفاوت اصلی در این است که آیا محاسبات واقعا اجرا شدهاند یا خیر!
وقتی چت جی بی تی فقط مینویسد «این استراتژی احتمالا وینریت بالایی دارد»، با یک ارزیابی متنی روبهرو هستیم. اما وقتی فایل داده را پردازش میکند، معاملات را محاسبه میکند و خروجی قابل بررسی تحویل میدهد، یک مرحله محاسباتی واقعی انجام شده است.
البته اجرای کد نیز تضمین نمیکند که کد درست نوشته شده یا روش بکتست معتبر است.
سه نوع خروجی بک تست با هوش مصنوعی
برای ارزیابی اعتبار نتایج، بهتر است خروجیها را در سه گروه قرار دهیم.
| نوع خروجی | چه اتفاقی افتاده است؟ | میزان اتکا |
| پاسخ متنی بدون اجرای محاسبات | مدل درباره عملکرد استراتژی توضیح میدهد یا عدد ارائه میکند | فاقد اعتبار محاسباتی مستقل |
| بکتست محاسباتی | کد روی داده تاریخی اجرا شده و معاملات محاسبه شدهاند | قابل بررسی، مشروط به صحت کد و داده |
| بکتست با مدل اجرایی مشخص | محاسبات همراه با هزینهها، زمان اجرای سفارش و فرضیات بازار انجام شدهاند | ارزیابی واقعبینانهتر، اما همچنان شبیهسازی |
برای تشخیص نوع خروجی، به تعداد ارقام اعشاری یا ظاهر حرفهای گزارش توجه نکنید. مدرک اجرای محاسبات مهمتر است.
هوش مصنوعی در بک تست چه چیزهایی را محاسبه میکند؟
اگر داده تاریخی معتبر، قوانین دقیق استراتژی و کد درست در اختیار موتور بک تست باشد، میتوان تعداد معاملات، سود و زیان، وین ریت و شاخصهای مختلف ریسک را محاسبه کرد.
این محاسبات به قدرت پیشبینی هوش مصنوعی وابسته نیستند. یک برنامه معمولی پایتون نیز میتواند همان عملیات را انجام دهد.
هوش مصنوعی بیشتر در تبدیل توضیحات معاملهگر به قوانین قابل اجرا، تولید کد، شناسایی خطاهای احتمالی و تفسیر نتایج کمک میکند.
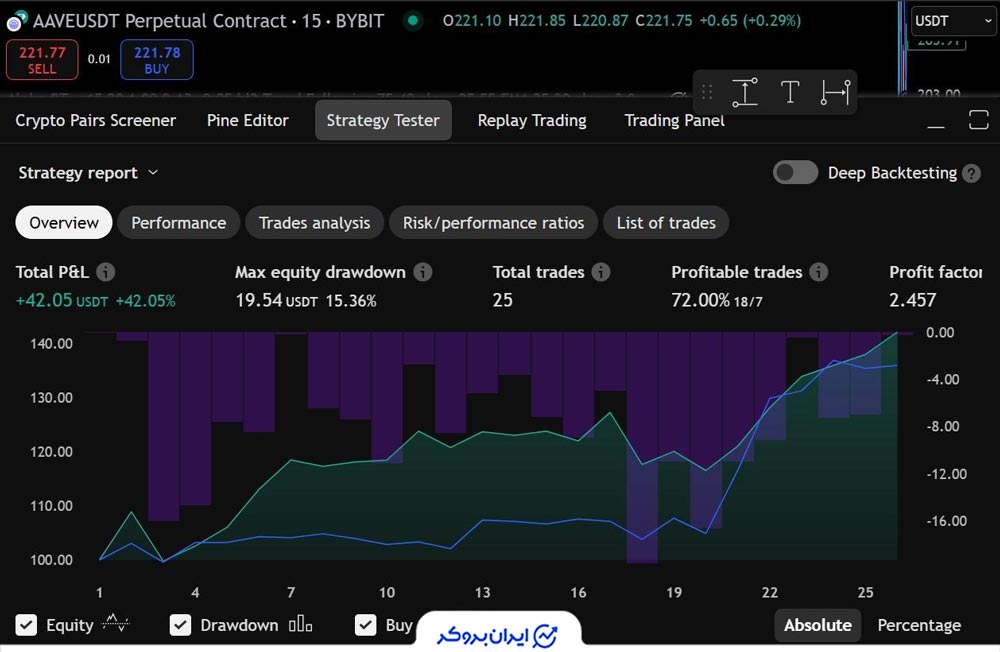
محاسبه سود خالص، وین ریت و تعداد معاملات
تعداد معاملات نشان میدهد استراتژی در دوره آزمایش چند معامله کامل انجام داده است. هر معامله باید نقطه ورود و خروج مشخص داشته باشد.
وین ریت (Win Rate) درصد معاملات سودده از کل معاملات بسته شده است:
وینریت = (تعداد معاملات سودده ÷ تعداد کل معاملات) × ۱۰۰
برای مثال، اگر یک استراتژی از ۴۰ معامله، ۳۰ معامله سودده داشته باشد، وین ریت آن ۷۵ درصد است.
اما آیا این استراتژی الزاما سودآور بوده است؟ خیر!
فرض کنید میانگین سود هر معامله موفق ۱۰ دلار و میانگین زیان هر معامله ناموفق ۴۰ دلار باشد. سود معاملات موفق ۳۰۰ دلار و مجموع زیانها ۴۰۰ دلار خواهد بود. در نتیجه، استراتژی با وجود وین ریت ۷۵ درصد، قبل از هزینههای معاملاتی ۱۰۰ دلار زیان دارد.
سود خالص اختلاف ارزش نهایی حساب و سرمایه اولیه است؛ البته باید مشخص شود هزینههای معاملاتی، سود و زیان تحقق نیافته و جریانهای واریز و برداشت چگونه در محاسبه لحاظ شدهاند.
محاسبه حداکثر دراودان و Profit Factor
حداکثر دراودان بیشترین افت ارزش حساب از یک سقف قبلی تا کف بعدی در دوره آزمایش است.
برای مثال، اگر ارزش حساب از ۱۰ هزار دلار به ۱۲ هزار دلار افزایش یابد و سپس به ۹ هزار دلار برسد، افت نسبت به سقف قبلی ۲۵ درصد است.
دراودان را باید براساس منحنی موجودی یا ارزش خالص حساب محاسبه کرد. اگر سود و زیان معاملات باز در نظر گرفته نشود، ممکن است افت واقعی ارزش حساب پنهان بماند.
فاکتور سود نیز از تقسیم مجموع سود معاملات موفق بر قدرمطلق مجموع زیان معاملات ناموفق به دست میآید.
مقدار بالاتر از یک نشان میدهد مجموع سود معاملات بر مجموع زیان آنها غلبه داشته است. البته اگر تعداد معاملات بسیار کم باشد، این شاخص میتواند گمراهکننده باشد.
چرا محاسبه صحیح شاخصها به معنای سودآوری آینده نیست؟
ممکن است تمام محاسبات از نظر ریاضی درست باشند، اما استراتژی در بازار واقعی شکست بخورد.
برای مثال، برنامه میتواند سود یک معامله را دقیق محاسبه کند؛ ولی اگر فرض کرده باشد سفارش در قیمتی اجرا شده که معاملهگر عملا امکان دستیابی به آن را نداشته، نتیجه اعتبار معاملاتی کافی ندارد.
بنابراین باید بین سه مفهوم تفاوت قائل شد:
- صحت محاسبه: عملیات ریاضی درست انجام شده است.
- اعتبار بک تست: داده، قوانین استراتژی و روش شبیهسازی قابل دفاع هستند.
- قابلیت تعمیم: شواهدی وجود دارد که استراتژی ممکن است خارج از دوره آزمایش نیز عملکرد قابل قبولی داشته باشد.
حتی تحقق دو شرط اول، شرط سوم را تضمین نمیکند.
هوش مصنوعی چه چیزهایی را نمیتواند دقیق محاسبه کند؟
هوش مصنوعی نمیتواند صرفا با داشتن قیمتهای تاریخی، تمام جزئیات اجرای سفارش در بازار واقعی را بازسازی کند.
قیمت معامله، زمان اجرا، حجم قابل معامله، وضعیت نقدشوندگی و هزینهها ممکن است در شبیه سازی با بازار زنده تفاوت داشته باشند.
برخی از این عوامل با دادههای دقیق قابل محاسبهاند؛ برخی دیگر باید براساس فرضیات مشخص تخمین زده شوند.
اسلیپیج، اسپرد و کمیسیون چگونه در بک تست لحاظ میشوند؟
اسپرد اختلاف قیمت خرید و فروش است. کمیسیون هزینهای است که کارگزار یا صرافی مطابق ساختار کارمزد خود دریافت میکند. اسلیپیج نیز اختلاف قیمت موردانتظار با قیمت اجرای سفارش است.
برای مثال، فرض کنید یک استراتژی روی EUR/USD سیگنال خرید در قیمت ۱٫۰۸۵۰۰ صادر میکند. اگر سفارش در قیمت ۱٫۰۸۵۱۵ اجرا شود، معاملهگر ۱٫۵ پیپ اجرای نامطلوبتر را تجربه کرده است.
موتور بک تست میتواند هزینه مشخصی برای هر معامله اعمال کند؛ مثلا اسلیپیج ثابت یک پیپ. اما چنین فرضی به معنای آن نیست که سفارشهای واقعی همیشه دقیقا با همان مقدار اسلیپیج اجرا میشوند.
اسلیپیج واقعی ممکن است کمتر، بیشتر یا حتی به نفع معاملهگر باشد.
برای نتایج معتبرتر، بهتر است هزینهها براساس دادههای همان بازار و نوع سفارش تعیین شوند و تأثیر چند سناریوی مختلف نیز بررسی شود.
چرا نقدشوندگی میتوانند نتیجه بک تست را تغییر دهند؟
نقدشوندگی تعیین میکند چه حجمی از یک دارایی را میتوان در قیمتهای موجود معامله کرد. فرض کنید موتور بکتست اعلام میکند یک سفارش بزرگ خرید بیتکوین در قیمت مشخصی اجرا شده است. اگر در دفتر سفارش واقعی حجم کافی وجود نداشته باشد، بخشی از سفارش ممکن است در قیمتهای بالاتر اجرا شود.
این موضوع به ویژه برای استراتژیهای پرحجم، معاملات کوتاه مدت و داراییهای کمعمق اهمیت دارد.
در معاملات فیوچرز دائمی ارز دیجیتال، هزینه یا درآمد فاندینگ نیز میتواند بر نتیجه اثر بگذارد. محاسبه دقیق فاندینگ تاریخی به نرخهای همان دوره، زمان تسویه و اندازه موقعیت نیاز دارد.
در فارکس نیز هزینه سواپ، تفاوت حسابهای معاملاتی و شرایط اجرای بروکر باید متناسب با استراتژی بررسی شود.
نادیده گرفتن این موارد ممکن است سود شبیه سازیشده را بیش از واقعیت نشان دهد.
محدودیت دادههای کندلی در تشخیص ترتیب حرکت قیمت
یکی از مهمترین محدودیتهای بکتست با داده کندلی، مشخص نبودن ترتیب حرکت قیمت درون کندل است.
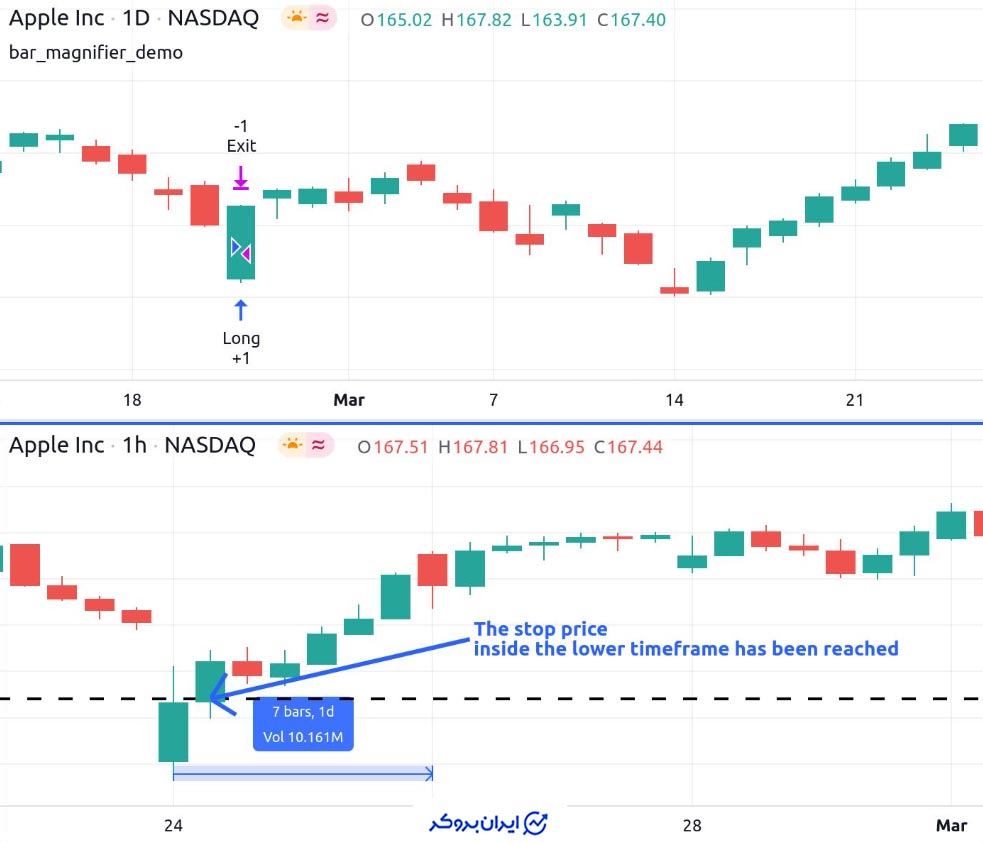
فرض کنید در یک معامله خرید، حد سود روی ۱۰۵ دلار و حد ضرر روی ۹۵ دلار قرار دارد. کندل بعدی سقف ۱۰۷ دلار و کف ۹۳ دلار ثبت کرده است.
هر دو سطح لمس شدهاند؛ اما معامله ابتدا به حد سود رسیده یا حد ضرر؟
اگر فقط مقادیر بازشدن، بالاترین، پایینترین و بسته شدن کندل (OHLC) را داشته باشیم، همیشه نمیتوانیم پاسخ قطعی بدهیم.
در چنین وضعیتی موتور بک تست ناچار است از فرضیات اجرایی استفاده کند یا به دادههای دقیقتر، مانند کندلهای کوچکتر یا داده تیک، مراجعه کند.
تریدینگ ویو نیز در مستندات خود توضیح میدهد که شبیهساز معاملات برای پر کردن سفارشها از فرضیات مبتنی بر داده تاریخی استفاده میکند و قابلیت Bar Magnifier میتواند با بهرهگیری از دادههای جزئیتر، این محدودیت را کاهش دهد.
چرا نتایج بک تست با هوش مصنوعی ممکن است اشتباه باشد؟
حتی وقتی کد واقعا اجرا شده باشد، احتمال خطا از بین نمیرود. اطلاعات نامعتبر، اشتباه در منطق استراتژی و روش نادرست آزمایش میتوانند نتایج ظاهراً جذابی تولید کنند.
داده تاریخی ناقص یا نامعتبر
کیفیت بک تست به داده ورودی وابسته است. اگر داده تاریخی شامل گپ قیمتی، قیمتهای اشتباه یا زمانبندی نامنظم باشد، سیگنالهای ورود و خروج نیز ممکن است تغییر کنند.
برای نمونه، فرض کنید استراتژی شما در زمان انتشار اخبار اقتصادی وارد معامله میشود. اگر داده یک دقیقهای همان بازه ناقص باشد، موتور بک تست ممکن است جهش قیمت و اسلیپیج احتمالی را ثبت نکند.
همچنین باید مطمئن شوید منطقه زمانی دادهها مشخص است و قیمتها با نوع حساب یا بازار مورد آزمایش تناسب دارند.
در بازار سهام، تعدیل قیمت به دلیل رویدادهای شرکتی نیز اهمیت دارد. در قراردادهای آتی، روش اتصال قراردادهای سررسید شده میتواند نتایج را تغییر دهد.
سوگیری انتخاب نتایج توسط هوش مصنوعی
سوگیری انتخاب نتایج نیز زمانی مسئلهساز میشود که هوش مصنوعی بارها دادهها را بررسی و فرضیههای مختلف را امتحان کند، اما در پایان فقط نتیجه موفق را گزارش دهد.
در این شرایط، نتایج مثبت لزوماً ناشی از وجود مزیت معاملاتی واقعی نیستند؛ ممکن است حاصل انتخاب بهترین نتیجه از میان تعداد زیادی آزمایش باشند.
برای کاهش این خطر، تعداد آزمایشها و روش انتخاب پارامترها را ثبت کنید و ارزیابی نهایی را روی دادهای انجام دهید که در بهینهسازی استفاده نشده است.
سوگیری نگاه به آینده
این خطا زمانی رخ میدهد که هوش مصنوعی در تصمیمگیری از اطلاعاتی استفاده کند که در لحظه معامله هنوز در دسترس نبودهاند.
فرض کنید کدی نوشته شده که براساس قیمت بسته شدن کندل روزانه سیگنال تولید میکند، اما همان معامله را در قیمت بازشدن همان روز ثبت میکند.
در زمان بازشدن بازار، قیمت بسته شدن روز هنوز مشخص نبوده است. بنابراین نتیجه بر مبنای اطلاعاتی محاسبه شده که تریدر واقعی نمیتوانسته از آن استفاده کند. این اشتباه میتواند عملکرد استراتژی را به شدت بهتر از واقعیت نشان دهد!
راه حل این است که زمان در دسترس قرار گرفتن داده، زمان تولید سیگنال و زمان اجرای سفارش به صورت مستقل برای هوش مصنوعی تعریف شوند.
خطای کدنویسی و تولید نتایج غیرمستند
هوش مصنوعی ممکن است کدی بنویسد که بدون خطای نرمافزاری اجرا شود، اما منطق معاملاتی را اشتباه پیادهسازی کرده باشد.
برای مثال، ممکن است به جای ثبت معامله در کندل بعدی، سفارش را در کندل تولید سیگنال اجرا کند یا هنگام محاسبه سود، هزینه خروج را فراموش کند.
خطر دیگر، ارائه اعداد بدون پشتوانه است. اگر مدل هوش مصنوعی بدون دریافت داده تاریخی و بدون اجرای محاسبات اعلام کند استراتژی شما در سال گذشته ۷۵ درصد وین ریت داشته، نمیتوان آن را یک نتیجه بکتست دانست.
البته عدد تولید شده بدون محاسبه الزاما از نظر مقدار نادرست نیست؛ مسئله این است که هیچ شواهدی برای تأیید آن ارائه نشده است.
چگونه بفهمیم هوش مصنوعی واقعا بک تست انجام داده است؟
برای تشخیص واقعی بودن بک تست هوش مصنوعی، باید بتوان مسیر رسیدن از داده خام به نتیجه نهایی را بررسی کرد.
یک گزارش معتبر صرفا مجموعهای از درصدها و نمودارها نیست. باید مشخص کند هر معامله بر چه اساسی ایجاد شده و سود یا زیان آن چگونه محاسبه شده است.
چهار مدرکی که باید از هوش مصنوعی بخواهیم
اگر از چت جی پی تی یا هر ابزار هوش مصنوعی دیگری برای بک تست استفاده میکنید، این چهار مدرک را از او بخواهید:
- داده تاریخی: فایل یا منبع داده همراه با نام نماد، بازه زمانی، تایمفریم و زمان دریافت داده.
- کد اجراشده: نسخه دقیق کدی که محاسبات را انجام داده است، نه صرفاً یک نمونه مشابه.
- تنظیمات شبیهسازی: سرمایه اولیه، اندازه موقعیت، زمان اجرای سفارش، هزینهها، شرایط خروج و فرضیات اسلیپیج.
- گزارش معاملات: فهرست تاریخ و قیمت ورود و خروج، سود و زیان هر معامله و منحنی ارزش حساب.
اگر این مدارک وجود داشته باشند، میتوان نتایج را بررسی کرد. اما وجود آنها به تنهایی صحت بکتست را اثبات نمیکند؛ باید سازگاری داده و محاسبات نیز کنترل شود.
اگر ChatGPT وینریت ۷۵ درصدی اعلام کرد، چگونه آن را بررسی کنیم؟
ابتدا از هوش مصنوعی بپرسید این عدد از چند معامله به دست آمده است.
وینریت ۷۵ درصدی حاصل سه معامله موفق از چهار معامله، از نظر آماری با ۳۰۰ معامله موفق از ۴۰۰ معامله یکسان نیست.
سپس فهرست تمام معاملات را بخواهید و تعداد معاملات سودده را مستقل بشمارید. در مرحله بعد، بررسی کنید معاملات از چه زمانی آغاز شدهاند و آیا قیمت ورود و خروج با داده تاریخی همان بازه مطابقت دارد.
در نهایت، کد را در محیط مستقلی اجرا کنید. اگر با داده و تنظیمات یکسان به نتیجه متفاوتی رسیدید، باید علت اختلاف مشخص شود.
برای مثال، تفاوت در روش محاسبه کارمزد، زمان اجرای سفارش یا نحوه برخورد با معاملات باز میتواند باعث اختلاف نتایج شود.
چه زمانی باید نتیجه بک تست هوش مصنوعی را غیرقابل تأیید بدانیم؟
اگر گزارش فاقد داده تاریخی قابل شناسایی، قوانین دقیق یا فهرست معاملات باشد، بهتر است وضعیت آن را غیرقابل تأیید در نظر بگیرید.
همچنین اگر هوش مصنوعی ادعا کند کد را اجرا کرده، اما نتواند هیچ خروجی اجرایی، گزارش محاسبات یا توضیح قابل بررسی ارائه دهد، نباید صرفاً به ادعای آن اتکا کرد.
بین سه وضعیت تفاوت وجود دارد:
- اجرانشده: شواهد نشان میدهد آزمایش محاسباتی انجام نشده است.
- تأیید نشده: اطلاعات کافی برای داوری درباره اجرای درست وجود ندارد.
- نامعتبر: خطای مشخصی در داده، کد یا محاسبات شناسایی شده است.
این تفکیک کمک میکند نتایج را منصفانه ارزیابی کنیم و هر خروجی نامستند را بهاشتباه جعلی یا نادرست ننامیم.
چگونه از هوش مصنوعی برای بک تست گرفتن استفاده کنیم؟
بهترین روش استفاده از هوش مصنوعی این نیست که از آن فقط یک درصد سودآوری بخواهید. بهتر است هوش مصنوعی را به دستیار پیادهسازی، تحلیل و ممیزی بک تست تبدیل کنید.
چک لیست اعتبارسنجی بک تست پیش از تصمیمگیری معاملاتی
پیش از استفاده از نتایج هر بک تست، موارد زیر را کنترل کنید:
- منبع داده تاریخی، نماد، تایمفریم و بازه زمانی مشخص است.
- قوانین ورود، خروج و مدیریت سرمایه بدون ابهام تعریف شدهاند.
- کد واقعا اجرا شده و نسخه اجرا شده قابل دسترسی است.
- اطلاعات آینده وارد محاسبات معاملات گذشته نشده است.
- زمان تولید سیگنال با زمان اجرای سفارش تفکیک شده است.
- اسپرد، کمیسیون، اسلیپیج و سایر هزینههای مرتبط بررسی شدهاند.
- گزارش تک تک معاملات و منحنی ارزش حساب وجود دارد.
- تعداد معاملات برای تفسیر شاخصهای عملکرد بررسی شده است.
- استراتژی روی داده خارج از نمونه آزمایش شده است.
- نتایج با همان داده و تنظیمات قابل بازتولید هستند.
پرامپت بالا بردن اعتبار بک تست هوش مصنوعی
برای بالا بردن اعتبار بک تست هوش مصنوعی، میتوانید این دستور را به پرامپت اصلی خود در مدل هوش مصنوعی اضافه کنید:
استراتژی من را فقط براساس داده تاریخی مشخص و اجرای واقعی کد بک تست کن. ابتدا قوانین ورود و خروج، زمان اجرای سفارش و تمام فرضیات را بنویس. سپس داده ورودی، کد اجراشده، فهرست معاملات، سود خالص، وینریت، حداکثر دراودان و Profit Factor را ارائه بده. اگر به داده یا محیط اجرای کد دسترسی نداری، صریحاً اعلام کن که بکتست انجام نشده است. هیچ عدد تخمینی را بهعنوان نتیجه محاسبهشده گزارش نکن.
این پرامپت به شفافتر شدن خروجی کمک میکند، اما جایگزین بررسی مستقل اجرای محاسبات نیست.
آزمون خارج از نمونه و فوروارد تست چه کمکی میکنند؟
برای بررسی اینکه نتیجه استراتژی فقط حاصل سازگاری با گذشته نیست، باید بخشی از داده تاریخی را از فرایند طراحی و بهینهسازی کنار بگذارید.
برای مثال، میتوانید استراتژی را روی یک دوره تاریخی طراحی کنید و سپس همان قوانین را بدون تغییر روی دوره بعدی آزمایش کنید.
این بخش دوم، داده خارج از نمونه نام دارد. اگر عملکرد استراتژی خارج از نمونه به شدت افت کند، ممکن است پارامترهای آن بیش از اندازه با داده قبلی تنظیم شده باشند.
البته یک آزمون خارج از نمونه نیز کافی نیست. اگر پس از مشاهده نتیجه، دوباره استراتژی را تغییر دهید و همان دوره را مکررا آزمایش کنید، آن داده دیگر یک آزمون کاملا مستقل محسوب نمیشود.
فوروارد تست نیز به بررسی عملکرد استراتژی روی دادههایی گفته میشود که پس از پایان طراحی و ارزیابی اولیه به دست میآیند.
این کار میتواند در حساب آزمایشی انجام شود. در این مرحله، ثبت اختلاف قیمت مورد انتظار و قیمت اجرای شبیهسازی شده، خطاهای سفارش و پایداری سیستم اهمیت دارد.
اگر استراتژی در این آزمونها عملکرد مناسبی داشت، هنوز به معنای تضمین سود نیست؛ اما شواهد بیشتری درباره رفتار آن در شرایطی خارج از داده اولیه فراهم میشود.
نتیجهگیری؛ چه زمانی میتوان به بک تست با هوش مصنوعی اعتماد کرد؟
بک تست با هوش مصنوعی زمانی ارزش تصمیمگیری دارد که بتوانید مشخص کنید دادهها از کجا آمدهاند، قوانین استراتژی چگونه اجرا شدهاند و هر عدد گزارش شده از چه محاسباتی به دست آمده است.
اگر چت جی پی تی وین ریت ۷۵ درصدی اعلام کند، اولین پرسش نباید این باشد که آیا این استراتژی را معامله کنم؟؛ بلکه باید بپرسید این عدد از کدام معاملات و با چه فرضیاتی محاسبه شده است؟
هوش مصنوعی میتواند کدنویسی و تحلیل بکتست را سادهتر کند، اما نباید جای شواهد محاسباتی را بگیرد.
پیش از استفاده از سرمایه واقعی، داده و کد را بررسی کنید، نتایج را باز تولید کنید، هزینههای معاملاتی را لحاظ کنید و استراتژی را خارج از نمونه و در حساب آزمایشی بسنجید.
حتی یک بک تست دقیق، مستند و قابل تکرار نیز تضمینی برای عملکرد آینده بازار نیست!
سوالات متداول
آیا چت جی پی تی میتواند بدون داده تاریخی بکتست واقعی انجام دهد؟
خیر. برای انجام بک تست واقعی، چت جی پی تی به دادههای تاریخی قیمت، قوانین مشخص استراتژی و امکان اجرای محاسبات نیاز دارد. اگر بدون دسترسی به داده و اجرای کد، درصد سود یا وین ریت مشخصی اعلام کند، آن عدد نتیجه یک بکتست واقعی و قابل تأیید نیست.
آیا وین ریت ۷۵ درصدی در بک تست هوش مصنوعی نشاندهنده سودآوری استراتژی است؟
خیر. وینریت ۷۵ درصدی فقط نشان میدهد که ۷۵ درصد معاملات آزمایش شده سودده بودهاند. برای ارزیابی سودآوری باید میانگین سود و زیان معاملات، تعداد معاملات، حداکثر دراودان و هزینههای معاملاتی نیز بررسی شوند.
چگونه بفهمیم نتایج بک تست با هوش مصنوعی واقعی هستند یا تخمینی؟
از ابزار هوش مصنوعی بخواهید فایل داده تاریخی، کد اجرا شده، تنظیمات بک تست و گزارش تک تک معاملات را ارائه دهد. سپس بررسی کنید که شاخصهایی مانند وین ریت و سود خالص با اطلاعات معاملات مطابقت دارند یا خیر.






نظرات کاربران