بر اساس پژوهش Gonzalez-Igual و همکاران در سال ۲۰۲۱ که با مشارکت ۱۰۶ سرمایهگذار حرفهای فعال در بازار اسپانیا انجام شد، ۶۵ درصد پاسخدهندگان عوامل غیرمنطقی مانند سوگیریهای هیجانی، شناختی و رفتار گلهای را مهمترین عامل تصمیمگیری خود معرفی کردند؛ درحالیکه ۳۵ درصد تحلیل منطقی را عامل اصلی دانستند. این آمار نشان میدهد که همیشه هم تصمیمهای مالی بر پایه منطق و حسابوکتاب گرفته نمیشوند.
گاهی احساسات، افکار ناخودآگاه و تجربههای گذشته بیشتر از آنچه تصور میکنیم، بر انتخابهایمان اثر میگذارند. در معاملهگری هم این عوامل میتوانند باعث تصمیمهای نادرست و تکرار اشتباهات شوند. در این مطلب از ایران بروکر، میخواهیم ببینیم ناخودآگاه چه تأثیری بر تصمیمهای معاملاتی دارد، مکانیسمهای دفاعی روانی چگونه رفتار معاملهگر را شکل میدهند و تجربههای هیجانی گذشته چه نقشی در تصمیمهای مالی دارند. همچنین راههایی را بررسی میکنیم که به کمک آنها میتوانیم الگوهای روانی تکرارشونده خود را بشناسیم و بهتر مدیریت کنیم.
نقش ناخودآگاه در تصمیم گیریهای معاملاتی
فرایندهای ذهنی ناآگاهانه میتوانند بر تصمیمگیریهای معاملاتی تأثیر بگذارند؛ زیرا بخشی از پردازش اطلاعات، واکنشهای هیجانی و شکلگیری عادتها بدون توجه آگاهانه فرد انجام میشود. ترس از زیان، تجربههای قبلی و سوگیریهای شناختی ممکن است بر ارزیابی ریسک و اجرای استراتژی اثر بگذارند. شناخت این الگوها میتواند به معاملهگر کمک کند رفتار خود را دقیقتر بررسی کند و با استفاده از قواعد مشخص و ثبت معاملات، احتمال تصمیمهای خارج از برنامه را کاهش دهد.
تفاوت پردازش ناخودآگاه شناختی با ناخودآگاه در نظریه های روان پویشی
میان مفهوم ناخودآگاه در روانشناسی شناختی و ناخودآگاه در نظریههای روانپویشی تفاوت وجود دارد. جان اف. کیلستروم (John F. Kihlstrom) در مقاله «ناخودآگاه شناختی» در سال ۱۹۸۷، نقش فرایندهای ذهنی خارج از آگاهی را در ادراک، حافظه و رفتار بررسی کرده است. در روانشناسی شناختی، ناخودآگاه به فرایندهایی اشاره دارد که بدون آگاهی مستقیم فرد انجام میشوند؛ مانند پردازش خودکار اطلاعات، حافظه ضمنی و تأثیر محرکهایی که فرد آگاهانه آنها را تشخیص نمیدهد.
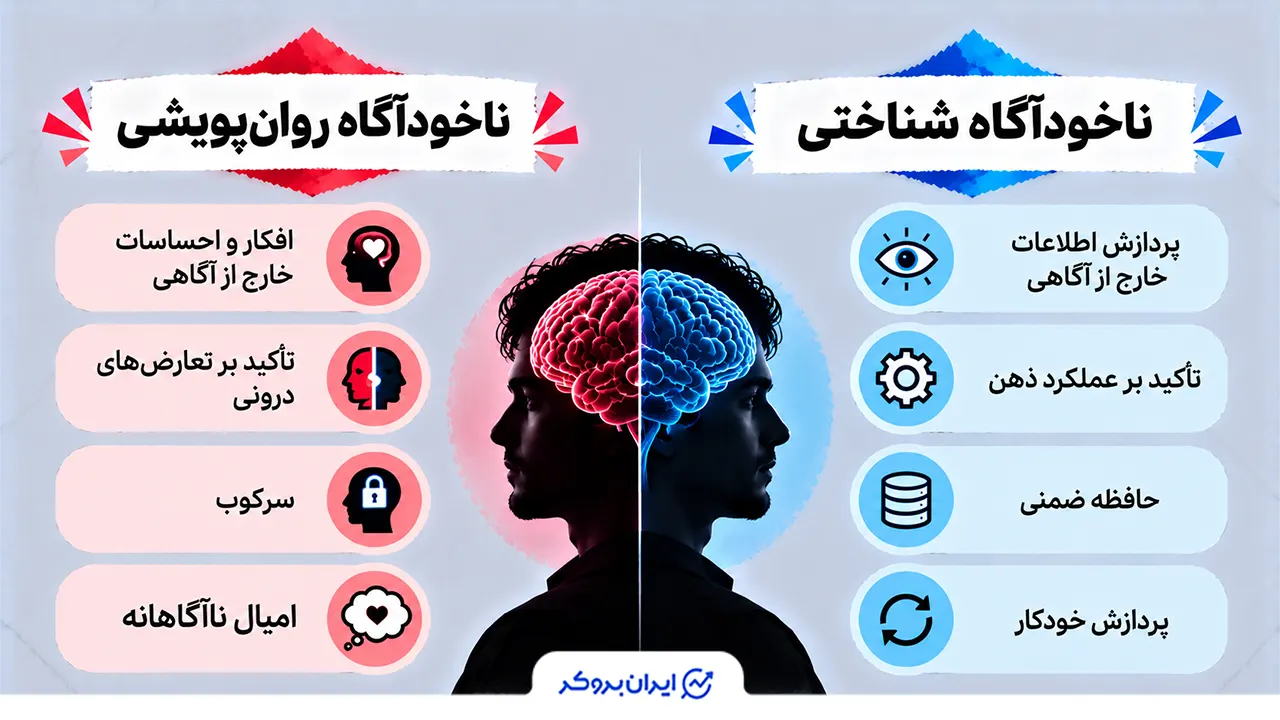
اما در نظریههای روانپویشی، بهویژه دیدگاه فروید، ناخودآگاه بیشتر به افکار، احساسات و خواستههایی اشاره دارد که به دلیل سازوکار سرکوب از آگاهی فرد خارج شدهاند. به بیان ساده، ناخودآگاه شناختی به فعالیتهای ذهنی خارج از آگاهی میپردازد، درحالیکه ناخودآگاه روانپویشی بر امیال و تعارضهای سرکوبشده تأکید دارد.
چگونه تعارض های درونی بر ادراک ریسک و تصمیم گیری اثر میگذارند؟
تعارضهای درونی میتوانند باعث شوند معاملهگر ریسک بازار را آنطور که واقعاً هست نبیند و تصمیمهایش بیشتر تحت تأثیر احساسات قرار بگیرند. برای مثال، ممکن است از یک طرف به سود بیشتر امیدوار باشد و از طرف دیگر، ترس از دست دادن سرمایه مانع تصمیمگیری درست او شود. سوگیریهایی مثل زیانگریزی نیز باعث میشوند که تریدر، ضررها را سنگینتر از سودهای مشابه احساس کند.
شناخت این احساسات و تعارضهای پنهان کمک میکند معاملهگر آگاهانهتر عمل کند و کمتر اسیر واکنشهای هیجانی شود. اما ذهن انسان برای کنار آمدن با این تنشها راهکارهای خاصی دارد؛ راهکارهایی که گاهی بدون آگاهی ما فعال میشوند و میتوانند رفتار معاملاتیمان را تغییر دهند. اینجا است که باید با مکانیسمهای دفاعی روانی در رفتار معاملهگر آشنا شویم.
مکانیسم های دفاعی روانی در رفتار معامله گر
مکانیسمهای دفاعی روانی نقش مهمی در رفتار معاملهگر دارند؛ زیرا بسیاری از واکنشهای ذهنی انسان در برابر فشار، اضطراب و احساسات ناخوشایند، بدون آگاهی مستقیم او شکل میگیرند. این مکانیسمها به فرد کمک میکنند با تنشهای روانی کنار بیاید و از تعادل ذهنی و عزتنفس خود محافظت کند. در فضای معاملات که تصمیمگیری با عدمقطعیت و فشار روانی همراه است، شناخت این فرایندهای ناخودآگاه اهمیت زیادی دارد.
نقش انکار، فرافکنی و عقلانی سازی در توجیه معاملات اشتباه
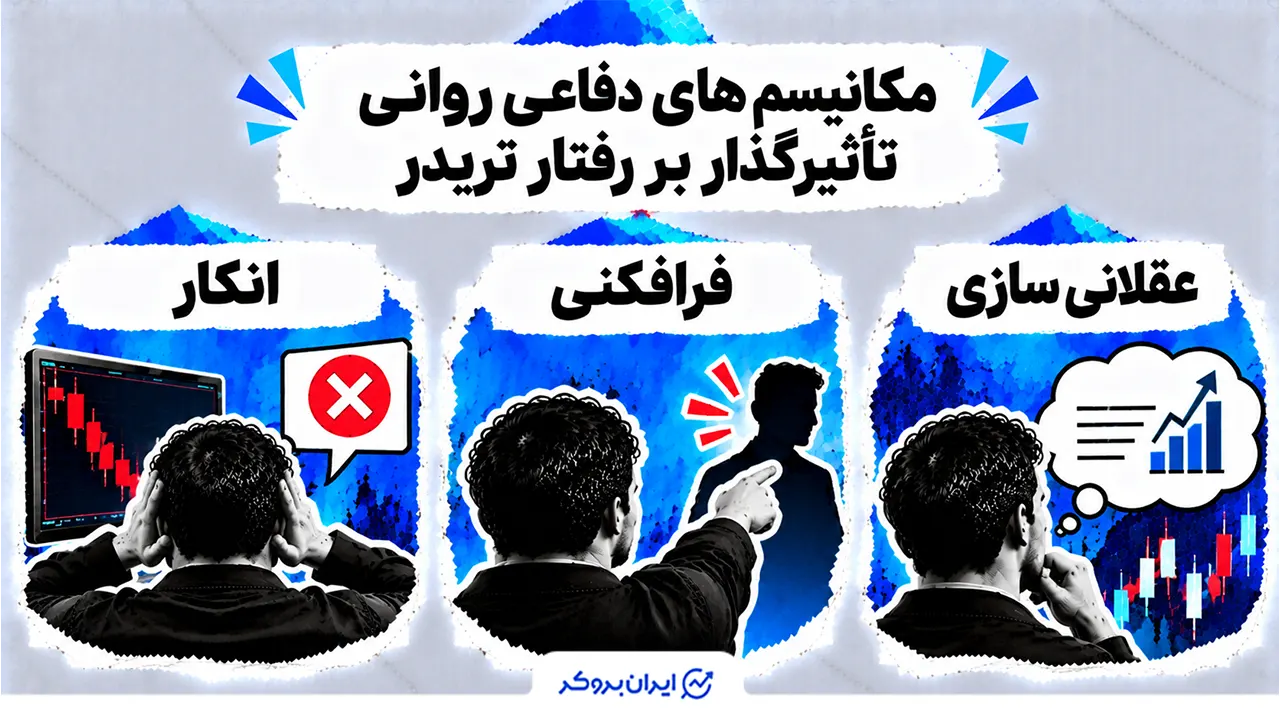
در معاملات، انکار یکی از واکنشهای روانی است که میتواند باعث شود معاملهگر واقعیت یک تصمیم اشتباه را نپذیرد. برای مثال، ممکن است با وجود نشانههای واضح از نامناسب بودن یک معامله، همچنان به درست بودن تحلیل خود اصرار داشته باشد. در چنین شرایطی، پذیرش واقعیت جای خود را به نادیده گرفتن آن میدهد.
فرافکنی نیز زمانی اهمیت پیدا میکند که معاملهگر بهجای روبهرو شدن با احساسات یا اشتباهات خودش، آنها را به دیگران نسبت دهد. برای مثال، ممکن است فرد بدون بررسی شواهد، تمام مسئولیت یک تصمیم نامناسب را به دیگران نسبت دهد تا با نقش احتمالی اشتباهات خود مواجه نشود. البته اشاره به تأثیر اخبار، شرایط بازار یا مشکلات کارگزاری بهخودیخود فرافکنی نیست؛ تشخیص چنین سازوکاری به بررسی زمینه روانی رفتار نیاز دارد.
از طرف دیگر، عقلانیسازی به معاملهگر کمک میکند برای تصمیمهای اشتباه خود توضیحاتی به ظاهر منطقی پیدا کند. در این حالت، فرد بهجای بررسی بیطرفانه عملکردش، دلایلی میآورد که تصمیم قبلی او را قابلقبول جلوه دهد. هر سه مکانیسم میتوانند در کنار هم مانع یادگیری از اشتباهات شوند و اهمیت شناخت رفتارهای ناخودآگاه را در معاملات نشان میدهند.
| مکانیسم دفاعی | مفهوم | مثال آن در معاملهگری | پیامد |
|---|---|---|---|
| انکار (Denial) | نپذیرفتن واقعیت ناخوشایند | اصرار بر درست بودن تحلیل، با وجود نشانههای واضح زیان | نادیده گرفتن اشتباه و ادامه تصمیم نادرست |
| فرافکنی (Projection) | نسبت دادن احساسات یا اشتباهات خود به دیگران | مقصر دانستن بازار، اخبار یا کارگزاری بهجای بررسی عملکرد خود | نپذیرفتن مسئولیت تصمیمها |
| عقلانیسازی (Rationalization) | پیدا کردن توجیه ظاهراً منطقی برای رفتار اشتباه | ارائه دلایل مختلف برای توجیه یک معامله زیانده | دشوار شدن یادگیری از اشتباهات |
چگونه مکانیسم های دفاعی مانع پذیرش زیان میشوند؟
برخی مکانیسمهای دفاعی ممکن است پذیرش زیان را از نظر روانی دشوارتر کنند؛ زیرا فرد برای کاهش احساساتی مانند شرم، اضطراب و آسیب به اعتمادبهنفس، واقعیت یک تصمیم ناموفق را به شکلی متفاوت تفسیر میکند. برای مثال، ممکن است معاملهگری پس از چند زیان، بهجای بررسی کیفیت تحلیل و مدیریت ریسک، شواهد مخالف تصمیم قبلی خود را نادیده بگیرد. بااینحال، همه واکنشهای دفاعی الزاماً ناسازگار نیستند و هر مقاومت در برابر فروش دارایی زیانده را نیز نمیتوان به مکانیسمهای دفاعی نسبت داد.
گاهی این مکانیسمها باعث میشوند فرد حتی پس از آشکار شدن زیان، همچنان در برابر پذیرش آن مقاومت کند. مثلاً ممکن است معاملهگری که سرمایه قابلتوجهی را از دست داده، برای حفظ تصویر ذهنی خود از تواناییهایش، اتفاقات را به شکلی تفسیر کند که نیازی به پذیرفتن شکست نداشته باشد. به این ترتیب، برخی مکانیسمهای دفاعی ممکن است با کاهش موقت فشار روانی، پذیرش واقعیت زیان و بررسی بیطرفانه اشتباهات را برای معاملهگر دشوارتر کنند.
پژوهش ترنس اودین (Terrance Odean) در سال ۱۹۹۸ نشان میدهد سرمایهگذاران معمولاً تمایل دارند داراییهای سودده خود را زودتر بفروشند، اما برای فروش داراییهای زیانده مقاومت بیشتری نشان میدهند. البته این پژوهش مستقیماً به مکانیسمهای دفاعی روانی نمیپردازد، بلکه به بررسی رفتار سرمایهگذاران در مواجهه با سود و زیان و پدیده «اثر تمایل به فروش» (Disposition Effect) میپردازد.
بازتولید الگو های روانی حل نشده در معاملات
گاهی رفتارهای معاملاتی افراد فقط تحت تأثیر شرایط بازار یا تحلیلهای آنها نیست، بلکه الگوهای روانی و تعارضهای هیجانی حلنشده نیز میتوانند در تصمیمهایشان نقش داشته باشند. اهمیت این موضوع زمانی بیشتر میشود که معاملهگر بارها رفتارهایی را تکرار میکند که با وجود آگاهی از پیامدهای منفی آنها، همچنان به آنها ادامه میدهد. برای درک بهتر این الگوها، در ادامه به مفهوم اجبار به تکرار (Repetition Compulsion) میپردازیم و ارتباط احتمالی تعارضهای هیجانی حلنشده با شکلگیری رفتارهای معاملاتی خودتخریبگر را دقیقتر بررسی میکنیم.
اجبار به تکرار (Repetition Compulsion) از منظر روان کاوی
از دیدگاه روانکاوی فروید، اجبار به تکرار به تمایلی ناخودآگاه اشاره دارد که باعث میشود فرد تجربهها و الگوهای گذشته را بارها تکرار کند؛ حتی اگر این تجربهها برای او ناخوشایند یا دردناک باشند. فروید در کتاب «فراتر از اصل لذت» توضیح میدهد که انسان همیشه بر اساس میل به لذت و دوری از ناراحتی رفتار نمیکند و گاهی ممکن است بدون آگاهی، دوباره به سمت تجربههایی کشیده شود که پیشتر برایش رنجآور بودهاند.
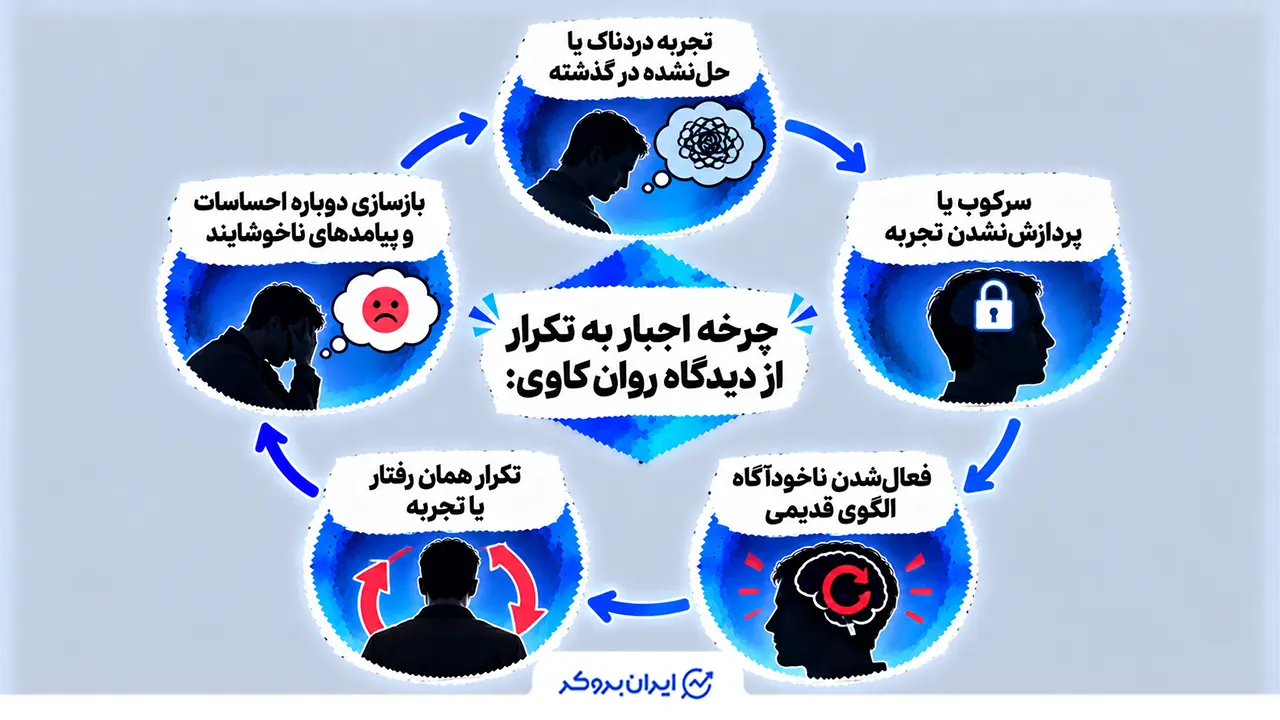
از نظر فروید، این تکرار میتواند با تجربههای سرکوبشده و اتفاقات حلنشده گذشته ارتباط داشته باشد. به این معنا که فرد بهجای یادآوری و پردازش آگاهانه یک تجربه، ممکن است آن را در رفتار و روابط خود دوباره بازسازی کند. بنابراین، اجبار به تکرار را میتوان راهی برای درک برخی رفتارهای تکرارشونده انسان دانست که لزوماً با خواستهها و منافع آگاهانه او هماهنگ نیستند.
بااینحال، مفهوم اجبار به تکرار در این بخش بهعنوان یک چارچوب نظری روانکاوی مطرح میشود. تکرار معاملات زیانده لزوماً به معنای وجود تعارضهای سرکوبشده یا اجبار به تکرار به مفهوم فرویدی نیست و میتواند دلایل دیگری مانند ضعف استراتژی، یادگیری نادرست، سوگیریهای شناختی یا مدیریت ریسک نامناسب داشته باشد.
ارتباط احتمالی تعارض های هیجانی با رفتارهای معاملاتی خود تخریبگر
تعارضهای هیجانی حلنشده ممکن است در برخی شرایط بر نحوه تصمیمگیری و رفتارهای پرخطر افراد تأثیر بگذارند. پژوهشها نشان میدهند که احساسات و واکنشهای بدنی نقش مهمی در تصمیمگیری دارند و اختلال در این فرایندها میتواند باعث شود فرد پیامدهای منفی انتخابهای خود را بهدرستی در نظر نگیرد. این موضوع میتواند به درک بهتر برخی رفتارهای تکراری و آسیبزا در معاملات کمک کند.
از سوی دیگر، در بررسی رفتارهای معاملاتی مشکلساز، شباهتهایی میان معاملات پرریسک و رفتارهای قمارگونه دیده شده است. برای مثال، برخی معاملهگران با وجود تجربه زیانهای مکرر، همچنان به معاملات پرخطر ادامه میدهند یا برای جبران ضررهای قبلی، ریسک بیشتری میپذیرند.
البته باید توجه داشت که این پژوهشها ثابت نمیکنند چنین رفتارهایی حتماً ریشه در تعارضهای هیجانی حلنشده دارند؛ بلکه صرفاً زمینهای برای بررسی ارتباط احتمالی میان وضعیت هیجانی و رفتارهای معاملاتی خودتخریبگر فراهم میکنند.
رابطه هویت، عزت نفس و تعارض های ناخودآگاه در ترید
هویت و عزتنفس میتوانند نقش مهمی در نحوه برخورد معاملهگر با سود، زیان و تصمیمهای معاملاتی داشته باشند. وقتی فرد ارزشمندی خود را به موفقیتهایش گره میزند، یک معامله ناموفق ممکن است فراتر از یک ضرر مالی، احساس توانمندی و تصویر ذهنی او از خودش را نیز تحت تأثیر قرار دهد. پژوهشها نشان میدهند افرادی که عزتنفس آنها به موفقیت در یک زمینه خاص وابسته است، ممکن است در مواجهه با شکست بیشتر درگیر حفظ ارزشمندی خود شوند تا یادگیری از تجربه.
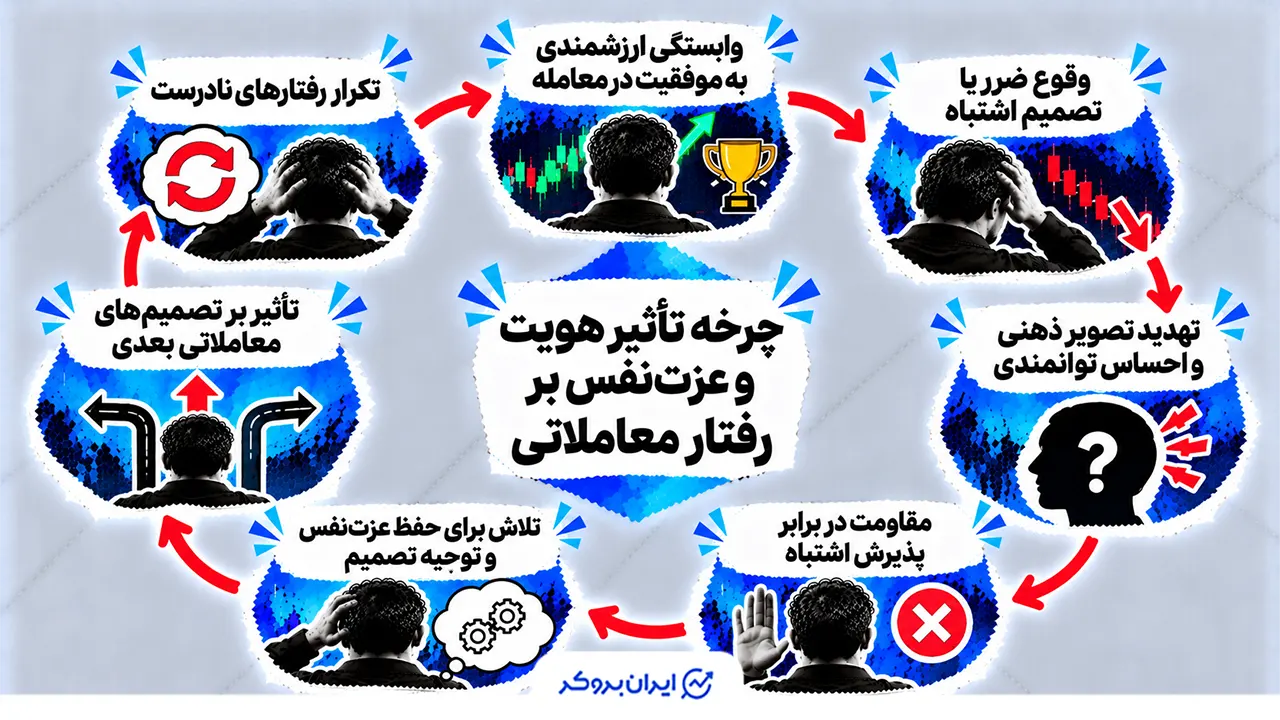
از سوی دیگر، تعارضهای درونی و نیاز به محافظت از تصویر ذهنی خود میتوانند بر رفتار معاملهگر اثر بگذارند. برای مثال، ممکن است فردی که خود را معاملهگری توانمند میداند، پذیرش یک تصمیم اشتباه را بهمنزله زیر سؤال رفتن هویت و مهارتهایش تجربه کند. در چنین شرایطی، تلاش ناخودآگاه برای حفظ عزتنفس ممکن است بر تصمیمهای او اثر بگذارد. البته این ارتباط به معنای اثبات نقش مستقیم تعارضهای ناخودآگاه در رفتار معاملاتی نیست.
نقش تهدید ایگو در مقاومت در برابر پذیرش اشتباه
گاهی پذیرش یک اشتباه برای معاملهگر دشوارتر از خودِ ضرر مالی است؛ بهخصوص زمانی که اشتباه او احساس ارزشمندی یا تصویر ذهنیاش از تواناییهای خودش را تهدید کند. در چنین شرایطی، فرد ممکن است بهجای پذیرفتن اشتباه، در برابر آن مقاومت کند تا احساس نکند اعتبار و توانمندیاش زیر سؤال رفته است.
پژوهشی درباره تهدید ایگو نشان میدهد افرادی که عزتنفس دفاعی دارند، پس از مواجهه با تهدیدهای روانی ممکن است در کنترل رفتار و واکنشهای خود عملکرد ضعیفتری داشته باشند. در فضای معاملات نیز میتوان این موضوع را در مقاومت معاملهگر در برابر پذیرش اشتباه و دشواری او در فاصله گرفتن از تصمیمهای نادرست بررسی کرد؛ هرچند این پژوهش مستقیماً روی معاملهگران انجام نشده است.
| مفهوم یا عامل روانی | خودش را در ترید چگونه نشان میدهد؟ | نتیجه |
|---|---|---|
| وابستگی عزتنفس به موفقیت | گره زدن احساس ارزشمندی به سودآوری و موفقیت در معاملات | تجربه زیان بهعنوان تهدیدی برای ارزش شخصی، نه صرفاً یک شکست مالی |
| هویت معاملهگری | شکلگیری تصویر ذهنی از خود بهعنوان معاملهگری توانمند و موفق | دشوار شدن پذیرش تصمیمهای اشتباه |
| تعارضهای درونی | تضاد میان پذیرش واقعیت زیان و تمایل به حفظ تصویر مثبت از خود | مقاومت در برابر قبول اشتباه و بررسی بیطرفانه عملکرد |
| تهدید ایگو | احساس زیر سؤال رفتن تواناییها و اعتبار فرد پس از یک تصمیم ناموفق | دفاع از تصمیم اشتباه بهجای پذیرش آن |
| عزتنفس دفاعی | تلاش برای محافظت از ارزشمندی خود در برابر انتقاد یا شکست | احتمال کاهش کنترل رفتار و واکنشهای هیجانی |
| مقاومت در برابر پذیرش اشتباه | توجیه تصمیم نادرست یا ادامه دادن آن با وجود شواهد مخالف | دشوار شدن یادگیری از تجربه و احتمال تکرار اشتباهات |
تأثیر تجربیات هیجانی گذشته بر تصمیمات مالی
تجربیات هیجانی گذشته میتوانند تأثیر قابلتوجهی بر نحوه برخورد افراد با تصمیمهای مالی داشته باشند. اتفاقاتی مانند تجربه شکست، فشارهای مالی یا مواجهه با موقعیتهای پراسترس ممکن است نگرش فرد را نسبت به پول و انتخابهای مالی تغییر دهند. به همین دلیل، تصمیمهای مالی همیشه صرفاً بر اساس شرایط فعلی و محاسبات منطقی گرفته نمیشوند، بلکه گاهی تحت تأثیر تجربههایی قرار دارند که فرد در گذشته از سر گذرانده است.
نقش حافظه هیجانی و یادگیری ضمنی در واکنش به سود و زیان
حافظه هیجانی باعث میشود تجربههای قبلی، حتی بدون یادآوری آگاهانه آنها، بر تصمیمهای بعدی ما تأثیر بگذارند. پژوهشها نشان میدهند احساساتی که در نتیجه تجربههای گذشته شکل گرفتهاند، میتوانند بهصورت ناخودآگاه بر انتخابهای بعدی اثر بگذارند. به همین دلیل، معاملهگر ممکن است هنگام مواجهه با شرایط مشابه، تحت تأثیر تجربههای هیجانی قبلی خود واکنش نشان دهد.
یادگیری ضمنی نیز به ما کمک میکند بدون اینکه همیشه متوجه باشیم، از تجربههای قبلی درس بگیریم و الگوهایی را در ذهن خود شکل دهیم. در معاملات، این فرایند میتواند باعث شود فرد بهتدریج نسبت به برخی موقعیتها احساس اطمینان یا نگرانی پیدا کند؛ حتی اگر نتواند دلیل دقیق این احساس را توضیح دهد. در واقع، واکنش ما به سود و زیان همیشه فقط نتیجه محاسبات آگاهانه نیست و گاهی تجربههای هیجانی گذشته نیز در آن نقش دارند.
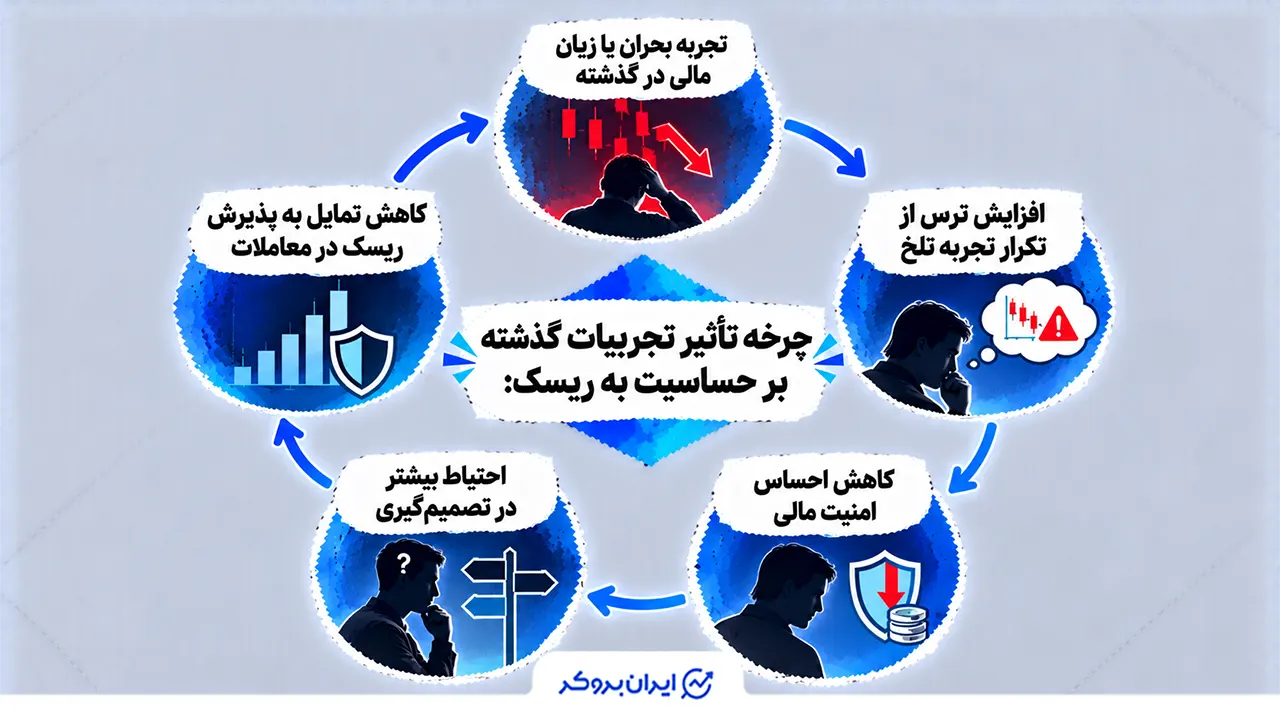
چگونه تجربیات گذشته میتوانند حساسیت به ریسک را تغییر دهند؟
تجربیات اقتصادی گذشته میتوانند نگرش افراد را نسبت به ریسک تغییر دهند. برای مثال، افرادی که در گذشته دورههای سخت اقتصادی، بیکاری یا کاهش شدید درآمد را تجربه کردهاند، ممکن است در تصمیمهای مالی آینده محتاطتر عمل کنند. این تجربهها میتوانند نگاه فرد به امنیت مالی و پذیرش خطر را تحت تأثیر قرار دهند و باعث شوند در موقعیتهای مشابه، تمایل کمتری به پذیرش ریسک داشته باشد. این موضوع در معاملات نیز اهمیت دارد؛ زیرا تجربههای مالی گذشته ممکن است بر میزان ریسکی که معاملهگر حاضر است بپذیرد اثر بگذارند.
چگونه تعارض های روانی به رفتارهای معاملاتی مخرب تبدیل میشوند؟
تعارضهای روانی میتوانند بر نحوه مواجهه فرد با فشارهای مالی و تصمیمگیریهای پرریسک تأثیر بگذارند و زمینهساز رفتارهای معاملاتی مخرب شوند. زمانی که هیجانهایی مانند ترس، اضطراب یا نیاز به جبران شکستهای گذشته بر تصمیمگیری غلبه میکنند، ممکن است معاملهگر به رفتارهایی مانند پذیرش ریسکهای نامتناسب، تصمیمهای عجولانه یا تکرار اشتباهات گذشته روی بیاورد. ازاینرو، شناخت تأثیر تعارضهای درونی اهمیت زیادی دارد؛ زیرا به معاملهگر کمک میکند میان تصمیمگیری منطقی و واکنشهای هیجانی تمایز قائل شود و از گرفتار شدن در چرخه رفتارهای زیانبار جلوگیری کند.
ارتباط احتمالی تعارض های درونی با ریونج تریدینگ و اورتریدینگ
تعارضهای درونی و هیجانهای حلنشده ممکن است پذیرش زیان را برای معاملهگر دشوار کنند. گاهی فرد پس از یک معامله ناموفق، بهجای پذیرفتن اشتباه و کنار آمدن با ضرر، احساس میکند باید هرچه زودتر آن را جبران کند یا دوباره توانایی خود را ثابت کند. چنین فشاری میتواند او را به سمت رفتارهایی مانند ریونج تریدینگ و اورتریدینگ سوق دهد؛ رفتارهایی که در آنها تصمیمگیری منطقی ممکن است جای خود را به واکنشهای هیجانی بدهد.
ریونج تریدینگ یا «معاملهگری انتقامجویانه» اصطلاحی رایج در فضای معاملهگری است و به تلاش برای جبران سریع زیان از طریق ورود دوباره به معاملات اشاره دارد. این رفتار را میتوان در کنار مفاهیمی مانند Loss-Chasing (دنبال کردن زیان برای جبران آن)، تکانشگری و دشواری در تنظیم هیجان بررسی کرد. اورتریدینگ یا بیشمعاملهگری نیز ممکن است در همین شرایط رخ دهد؛ یعنی معاملهگر برای رهایی از احساس ناکامی یا اضطراب، بیش از حد معمول معامله کند. البته این موارد رابطهای احتمالی را نشان میدهند، نه اینکه تعارضهای درونی لزوماً علت مستقیم این رفتارها باشند.
چرخه اضطراب، رفتار تکانشی و تسکین هیجانی موقت
طبق پژوهشی از Charlotte Eben و همکاران، اضطراب و احساسات منفی میتوانند فرد را به سمت رفتارهای تکانشی سوق دهند؛ بهویژه زمانی که میان شرایط فعلی و آنچه فرد انتظار دارد، فاصله زیادی وجود داشته باشد. در معاملات نیز زیان یا ناکامی ممکن است چنین فشاری ایجاد کند و معاملهگر را به تصمیمهای عجولانه و واکنشهای هیجانی وادار سازد.
در برخی افراد، انجام معامله جدید یا تلاش برای جبران زیان ممکن است برای مدت کوتاهی احساس ناکامی یا اضطراب را کاهش دهد و حس کنترل ایجاد کند. اگر این کاهش موقت فشار روانی باعث افزایش احتمال تکرار رفتار شود، میتوان آن را از منظر تقویت منفی بررسی کرد. بااینحال، برای نسبت دادن این سازوکار به یک معاملهگر مشخص باید الگوی رفتاری او بررسی شود و نمیتوان صرفاً از روی تکرار معاملات چنین نتیجهای گرفت.
شناسایی و مدیریت الگو های روانی تکرار شونده در معامله گری
شناسایی الگوهای روانی تکرارشونده در معاملهگری، نخستین گام برای مدیریت بهتر هیجانها و جلوگیری از تصمیمهای آسیبزا است. معاملهگر با بررسی واکنشهای خود در موقعیتهایی مانند زیان، اضطراب یا ناکامی میتواند متوجه شود چه احساسات و رفتارهایی مرتباً در تصمیمهایش تکرار میشوند. بنابراین، آگاهی از الگوهای شخصی و یادگیری روشهای سالمتر برای مدیریت هیجان میتواند به کاهش واکنشهای تکانشی و تصمیمگیری آگاهانهتر در معاملات کمک کند.
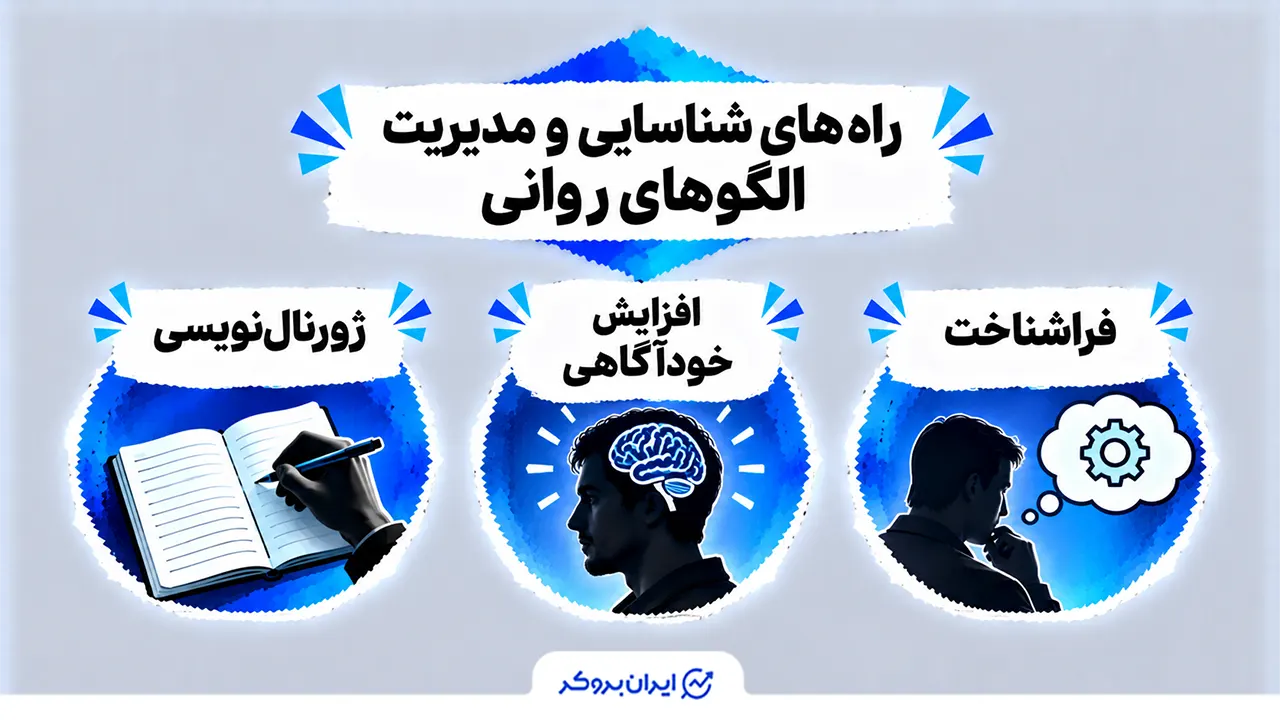
نقش خود آگاهی، فرا شناخت و ژورنال نویسی در شناسایی محرک های رفتاری
برای شناسایی و مدیریت الگوهای رفتاری تکرارشونده در معاملهگری، خودآگاهی، فراشناخت و ژورنالنویسی نقش مهمی دارند. خودآگاهی به معاملهگر کمک میکند احساسات و واکنشهای خود را بهتر بشناسد و متوجه شود چه موقعیتهایی باعث ترس، اضطراب، عجله یا تصمیمهای هیجانی در او میشوند. برای مثال، ممکن است فرد متوجه شود که پس از چند معامله ناموفق، تمرکز خود را از دست میدهد یا برای جبران زیان، بدون بررسی کافی وارد معامله دیگری میشود. شناخت این محرکها، اولین قدم برای جلوگیری از تکرار رفتارهای نادرست است.
فراشناخت یعنی فرد بتواند درباره شیوه فکر کردن و تصمیمگیری خودش تأمل کند؛ بهعبارت ساده، فقط به این فکر نکند که چه تصمیمی گرفته، بلکه بررسی کند چرا و تحت تأثیر چه افکاری آن تصمیم را گرفته است. این مهارت به معاملهگر کمک میکند پیش از اقدام، افکار و احساسات خود را ارزیابی کند و میان یک تصمیم منطقی و واکنشی عجولانه تفاوت بگذارد.
ژورنالنویسی یا ثبت معاملات نیز راهی ساده و کاربردی برای تقویت این دو مهارت است. معاملهگر میتواند در کنار نتیجه هر معامله، احساسات، افکار و شرایطی را که هنگام تصمیمگیری تجربه کرده یادداشت کند. مرور این نوشتهها بهمرور الگوهای تکرارشونده را آشکار میکند و کمک میکند فرد محرکهای رفتاری خود را بهتر بشناسد و در معاملات بعدی آگاهانهتر عمل کند.
| مفهوم | توضیح | کاربرد در معاملهگری | نتیجه |
|---|---|---|---|
| خودآگاهی | شناخت احساسات و واکنشهای شخصی | تشخیص ترس، اضطراب، عجله و سایر محرکهای هیجانی هنگام معامله | شناخت بهتر عوامل مؤثر بر تصمیمها |
| فراشناخت | فکر کردن درباره شیوه فکر کردن و تصمیمگیری خود | بررسی علت تصمیمها و تشخیص تفاوت میان واکنش هیجانی و تصمیم منطقی | تصمیمگیری آگاهانهتر و کاهش رفتارهای تکانشی |
| ژورنالنویسی | ثبت معاملات، افکار و احساسات مرتبط با آنها | یادداشت شرایط ذهنی و هیجانی پیش و پس از هر معامله | شناسایی الگوهای رفتاری تکرارشونده و اصلاح آنها |
تفکیک تعارض های روان شناختی از ضعف مهارت و ساختار استراتژی
برای ارزیابی درست عملکرد در معاملهگری، مهم است که بدانیم هر تصمیم اشتباه یا زیانآوری لزوماً از تعارضهای روانشناختی ناشی نمیشود؛ گاهی مشکل به کمبود مهارت یا ضعف در طراحی استراتژی برمیگردد. اگر معاملهگر با وجود رعایت برنامه معاملاتی، بهطور مداوم نتیجه مطلوبی نمیگیرد، ممکن است لازم باشد دانش، مهارت تحلیل یا ساختار استراتژی خود را بازبینی کند.
اگر معاملهگر استراتژی مشخصی دارد، اما هنگام زیان، ترس یا هیجان بارها از قواعد آن فاصله میگیرد، عوامل روانشناختی نیز میتوانند یکی از توضیحهای احتمالی رفتار او باشند. البته برای تشخیص علت باید کیفیت طراحی استراتژی، تجربه معاملهگر و شرایط اجرای معاملات نیز بررسی شوند.
بنابراین، برای شناخت ریشه مشکلات باید هم کیفیت استراتژی و مهارت معاملاتی بررسی شود و هم نحوه مدیریت هیجانها و پایبندی به برنامه. این تفکیک کمک میکند معاملهگر بهجای اینکه همه اشتباهات را به روانشناسی یا ضعف مهارت نسبت دهد، مشکل اصلی را دقیقتر شناسایی و برای اصلاح آن اقدام کند.
کلام پایانی | نقش ناخودآگاه در ترید
در این مطلب بررسی کردیم که فرایندهای ناخودآگاه در ترید، مکانیسمهای دفاعی روانی و تجربههای هیجانی گذشته چگونه میتوانند بر تصمیمهای معاملاتی اثر بگذارند. بااینحال، هر تصمیم زیانده یا رفتار تکرارشوندهای لزوماً ریشه در تعارضهای ناخودآگاه ندارد و عواملی مانند کیفیت استراتژی، تجربه و مدیریت ریسک نیز باید بررسی شوند. شناخت الگوهای رفتاری، ثبت هیجانها در ژورنال معاملاتی و بازبینی تصمیمها بر اساس معیارهای مشخص میتواند به معاملهگر کمک کند میان واکنشهای هیجانی و تصمیمهای مبتنی بر برنامه تفاوت بگذارد.
سوالات متداول
آیا ناخودآگاه میتواند بر تصمیمهای معاملاتی تأثیر بگذارد؟
بله. فرایندهایی مانند پردازش خودکار اطلاعات، حافظه ضمنی و واکنشهای هیجانی ممکن است بدون توجه آگاهانه فرد بر ارزیابی ریسک و رفتار او اثر بگذارند. بااینحال، نمیتوان هر تصمیم ناموفق را به ناخودآگاه نسبت داد.
مکانیسمهای دفاعی روانی چگونه بر رفتار معاملهگر اثر میگذارند؟
مکانیسمهایی مانند انکار و عقلانیسازی ممکن است در بعضی شرایط باعث شوند فرد شواهد مخالف تصمیم خود را نادیده بگیرد یا اشتباهش را توجیه کند. تشخیص این سازوکارها تنها از روی نتیجه یک معامله امکانپذیر نیست.
چگونه الگوهای روانی تکرارشونده را در معاملهگری شناسایی کنیم؟
ثبت دلیل ورود و خروج، هیجانهای قبل و بعد از معامله، میزان پایبندی به استراتژی و مرور دورهای ژورنال میتواند به شناخت الگوها کمک کند. همچنین باید خطاهای روانشناختی را از ضعف تحلیل، مدیریت ریسک و استراتژی جدا کرد.



نظرات کاربران