
بازار جهانی نفت وارد مرحله تازهای شده است که در آن هیجانات سیاسی جای خود را به واقعیتهای عرضه و تقاضا دادهاند. در حالی که معاملهگران طی ماههای گذشته با هر تیتر خبری از خاورمیانه بلافاصله وارد معاملات هیجانی میشدند، اکنون تمرکز اصلی به سمت سطوح تولید، ذخایر انبارها و قدرتنمایی دوباره شاخص دلار آمریکا چرخیده است.
در این تحلیل قیمت نفت برنت بررسی میکنیم که چرا غولهای مالی والاستریت از بازگشت مازاد عرضه تا سال ۲۰۲۷ سخن میگویند، قدرت دلار و بازار سهام چه فشاری به قیمت نفت وارد میکند.
پایان دوره هیجانزدگی نفت برنت
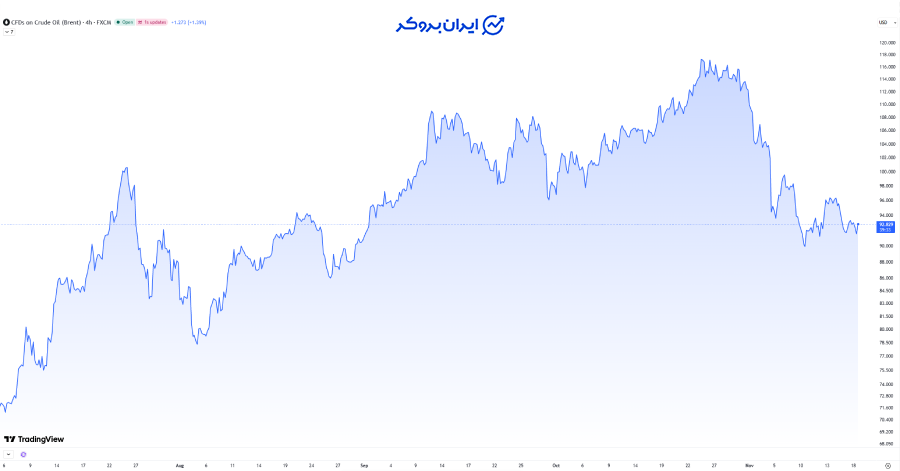
رفتار قیمتی نفت برنت نشان میدهد که سرمایهگذاران سرانجام پذیرفتهاند میزان عرضه جهانی از رشد تقاضا پیشی گرفته و کفه ترازو به سود فروشندگان سنگین شده است. بازار دیگر به تیترهای ژئوپلیتیک واکنش فوری نشان نمیدهد و نگاه معاملهگران به دادههای واقعی تولید دوخته شده است.
پیش بینی گلدمن ساکس، جیپیمورگان و آژانس بینالمللی انرژی
برآوردهای جدید نهادهای بزرگ مالی تصویر روشنی از تغییر فاز بازار به سمت مازاد عرضه ترسیم میکند. بانک سرمایهگذاری گلدمن ساکس پیشبینی میکند که در سال ۲۰۲۷ بازار با مازاد عرضهای معادل ۲ میلیون بشکه در روز روبهرو شود، زیرا تولیدکنندگان خاورمیانه در حال بازگرداندن تولید خود به سطوح قبلی هستند و قیمتهای بالا نیز از سرعت رشد تقاضا کاسته است. بر اساس برآورد این بانک، میانگین قیمت نفت برنت در سال آینده حدود ۸۸ دلار در هر بشکه خواهد بود و تا پایان امسال به ۷۸ دلار عقبنشینی میکند.
از سوی دیگر، تحلیلگران جیپیمورگان معتقدند که بازار نفت هماکنون نیز وارد فاز مازاد عرضه شده است و میزان این مازاد را برای ماه سپتامبر ۱.۱ میلیون بشکه و برای ماه اکتبر ۱.۴ میلیون بشکه در روز برآورد میکنند. آژانس بینالمللی انرژی (IEA) نیز انتظار دارد با پیشی گرفتن رشد صادرات از سرعت احیای تقاضا، بازار تا پایان سال جاری به تعادل برسد. به باور این نهاد، در صورت تشدید نشدن درگیریهای منطقهای، مازاد عرضه جهانی میتواند تا پایان سال ۲۰۲۷ به رقم قابل توجه ۳.۸ میلیون بشکه در روز برسد.
رکوردشکنی تولید در آمریکا و بازگشت عرضه اوپکپلاس
در سمت عرضه، رشد همزمان تولید در چند جبهه مختلف، فشار سنگینی بر قیمتها وارد کرده و مجال بازیابی به خریداران نمیدهد. آخرین گزارشها نشان میدهد عربستان سعودی سطح تولید خود را به ۱۰.۵ میلیون بشکه در روز افزایش داده و همزمان گزارشهایی از رشد چشمگیر تولید در عراق و کویت منتشر شده است.
در خارج از ائتلاف اوپکپلاس نیز عرضه در حال گسترش است که در رأس آن برزیل قرار دارد. وقتی این افزایش تولید را در کنار ثبات تولید آمریکا در سطح بالای ۱۴ میلیون بشکه در روز قرار میدهیم، یک محیط کاملاً نزولی از نظر بنیادی برای بازار شکل میگیرد.
کاهش پالایش در چین و زنگ خطر طرف تقاضا
در سمت تقاضا نیز وضعیت چین بهعنوان بزرگترین خریدار نفت جهان، سیگنال نزولی به بازار مخابره میکند. پالایشگاههای چین در ماه اکتبر روزانه ۴۹۰ هزار بشکه کمتر از نفت موجود در کشور را پالایش کردهاند که نشاندهنده افت مصرف واقعی سوخت در این کشور است.
وقتی پالایشگاهها نفت را به فرآورده تبدیل نمیکنند، بخش بزرگی از نفت وارداتی بهجای ورود به چرخه مصرف، در انبارها انباشته میشود. برای معاملهگران نفت، بازگشت چین به فاز ذخیرهسازی یک هشدار جدی است، زیرا نشان میدهد تقاضای واقعی توان جذب عرضه فعلی را ندارد و احتمال تداوم فشار فروش در کوتاهمدت بالا است.
سایه سنگین شاخص دلار
فشار بر قیمت نفت برنت تنها به انبارهای پر از بشکههای خام محدود نمیشود و فضای اقتصاد کلان نیز علیه خریداران نفت عمل میکند. شاخص دلار آمریکا پس از یک موج صعودی پنجروزه، به سقفهای ۱۹ ماهه خود نزدیک شده و عملاً به سطوحی بازگشته که پیش از اعمال تعرفههای گسترده دولت دونالد ترامپ دیده میشد.
در زمان اعلام تعرفهها، بسیاری از تحلیلگران تصور میکردند عوارض وارداتی باعث کندی اقتصاد آمریکا، فشار بر شرکتها و خانوارها و در نهایت اجبار فدرال رزرو به کاهش نرخ بهره خواهد شد و بیاعتمادی به سیاستهای کاخ سفید نیز خروج سرمایه از بازار اوراق بهادار آمریکا را رقم میزند. اما در عمل دقیقاً عکس این سناریو رخ داد.
رونق شرکتهای حوزه هوش مصنوعی بار دیگر سرمایهگذاران خارجی را به خرید سهام آمریکایی جذب کرد و موتور رشد اقتصادی آمریکا سرعت گرفت. از سوی دیگر، جهش قبلی قیمت نفت در پی تنشهای مرتبط با ایران، فدرال رزرو را از مسیر تسهیل پولی دور کرد و به سمت سیاستهای انقباضی سوق داد.
امروز شاخص دلار با قدرت کامل بر بازار ارز حکمرانی میکند، بهطوری که حتی ریزش اخیر قیمت نفت هم نتوانسته کمکی به جفتارز یورو به دلار کند. از آنجا که نفت جهانی بر پایه دلار قیمتگذاری میشود، تقویت بیوقفه شاخص دلار خرید نفت را برای سایر کشورها گرانتر کرده و تقاضا را سرکوب میکند.
همزمان، ریزش نزدیک به ۳ درصدی شاخص نزدک و نبود نشانهای از بازگشت در بازار سهام آمریکا، میل ریسکپذیری را در تمام بازارهای مالی کاهش داده و فشار مضاعفی به قیمت نفت وارد کرده است. تنها روزنه امید در دادههای کلان، کاهش احتمال افزایش ۵۰ واحدی نرخ بهره فدرال رزرو در ماه دسامبر از ۱۴.۵ درصد به ۵ درصد (طبق دادههای CME FedWatch) است که هنوز برای تغییر روند دلار کافی نبوده است.
نفت برنت نزولیست یا صعودی؟
همزمان شدن دو فشار سنگین بنیادی و کلان، معادلات بازار نفت را به سود فروشندگان تغییر داده است. از یک سو بازگشت تولید اوپکپلاس، رکوردشکنی آمریکا و کاهش پالایش در چین نشان میدهد که بازار وارد فاز مازاد عرضه شده و چشماندازهایی مثل ریزش قیمت برنت به محدوده ۷۸ دلار تا پایان سال کاملاً جدی است. از سوی دیگر، صعود شاخص دلار به سقفهای ۱۹ ماهه و ضعف بازار سهام آمریکا، هزینه خرید نفت را برای واردکنندگان بالا برده و میل ریسکپذیری را در بازارهای جهانی سرکوب کرده است.
برای معاملهگران نفت، پیام این شرایط به این صورت است: تا زمانی که شاخص دلار قدرت مطلق را دارد و نشانهای از احیای مصرف واقعی در چین و کاهش ذخایر انبارها دیده نمیشود، ورود هیجانی به معاملات خرید با تکیه بر عادتهای قدیمی ریسک بالایی دارد و هر موج صعودی میتواند با فشار فروش دوباره روبهرو شود. اما در مدیریت معاملات نباید از دو عامل تغییردهنده بازی غافل شد.
نخست، تشدید دوباره درگیریها در خاورمیانه است که میتواند در کوتاهمدت تمام محاسبات مازاد عرضه را برهم بزند و دوم، چرخش انتظارات از سیاستهای فدرال رزرو و عقبنشینی شاخص دلار است که میتواند نفس تازهای به کامودیتیها بدهد.
در این فضا، رصد هفتگی آمار ذخایر نفت خام آمریکا و واکنش بازار به دادههای اقتصادی، بهترین قطبنما برای تنظیم حجم معاملات و پرهیز از تصمیمهای عجولانه خواهد بود.
هیچ تحلیل قطعی در مورد بازارهای مالی وجود ندارد. تمامی موارد ذکر شده صرفاً به منظور اطلاعرسانی منتشر گردیده و این مطلب هیچگونه پیشنهاد خرید یا فروشی برای معاملهگران محسوب نمیشود. افراد باید نسبت به ریسکهای ذاتی بازارهای مالی آگاهی داشته باشند و قبل از اقدام به هرگونه سرمایهگذاری از تصمیم خود مطمئن شوند. ایران بروکر نسبت به ضرر و زیان احتمالی شما هیچگونه مسئولیتی را نمیپذیرد.




نظرات کاربران