سرمایه گذاری با درآمد کم برخلاف تصور بسیاری از افراد امکانپذیر است و برای شروع آن لزوما به سرمایه زیادی نیاز ندارید. مدیریت درست درآمد، کنترل هزینهها و انتخاب روش مناسب میتواند به شما کمک کند حتی با مبالغ محدود، مسیر سرمایهگذاری و ساختن آینده مالی خود را آغاز کنید. اگر درآمد متوسط و سرمایه محدود دارید و نمیدانید از چه مبلغی شروع کنید یا کدام روش برای شرایط شما مناسبتر است، در این مطلب از ایران بروکر تفاوت پسانداز و سرمایهگذاری، روشهای شروع با سرمایه کم، اشتباهات مالی رایج و اهمیت آموزش مالی را بررسی میکنیم.
آیا برای سرمایهگذاری حتماً باید پول زیادی داشت؟
یکی از بزرگترین سؤالهایی که افراد را از شروع سرمایهگذاری بازمیدارد این است: «چقدر پول برای سرمایهگذاری نیاز دارم؟ واقعیت این است که برای این سوال پاسخ ثابت و یکسانی برای همه وجود ندارد. مبلغ مناسب برای شروع سرمایهگذاری به عواملی مانند اهداف مالی، میزان تحمل ریسک، شرایط مالی و میزان تعهد شما به سرمایهگذاری بستگی دارد.
به همین دلیل، سرمایه گذاری با درآمد کم نیز میتواند امکانپذیر باشد؛ به شرطی که مبلغ با شرایط مالی و اهداف فرد متناسب باشد. اما قبل از اینکه سراغ اعداد و ارقام برویم، بهتر است یک قدم به عقب برگردیم و مشخص کنیم چرا میخواهید سرمایهگذاری کنید؟ آیا هدف شما داشتن یک بازنشستگی راحتتر است؟ میخواهید از سرمایهگذاری درآمد غیرفعال ایجاد کنید؟ یا شاید قصد دارید برای خریدی بزرگ در آینده پول کنار بگذارید؟
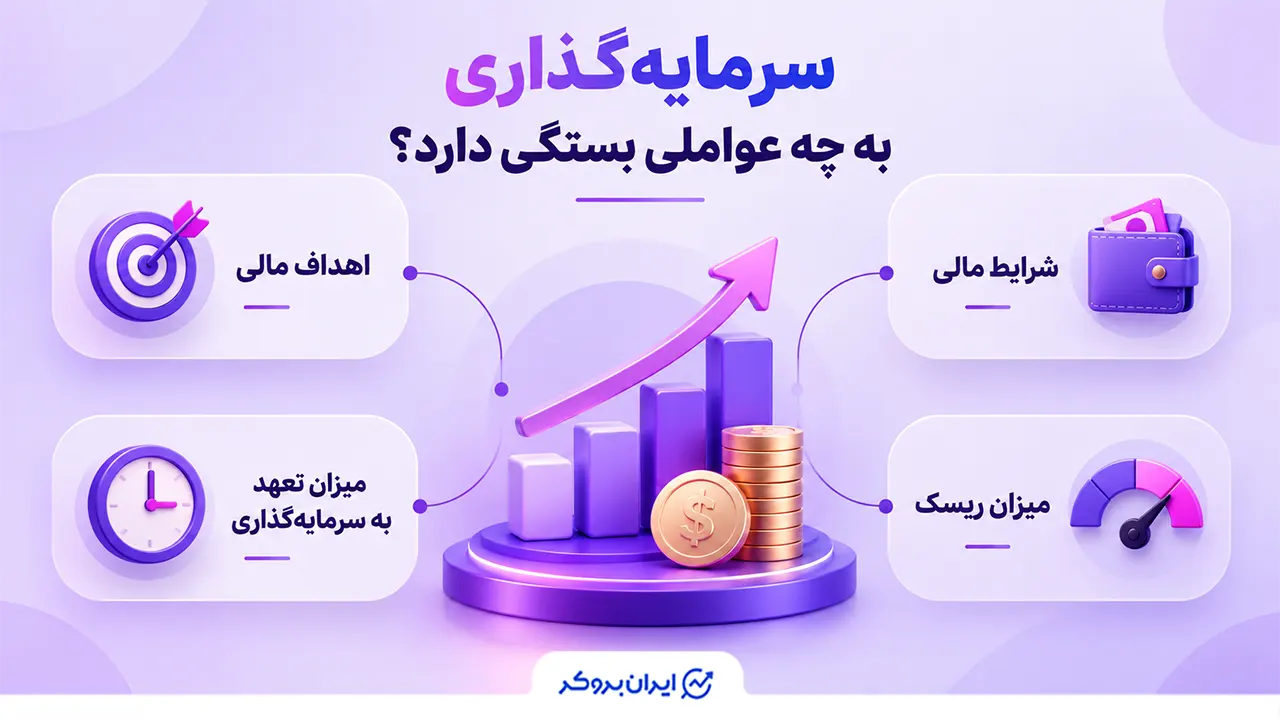
مشخص کردن هدف سرمایهگذاری به شما کمک میکند نهتنها بدانید چه مقدار پول برای سرمایهگذاری نیاز دارید، بلکه تعیین کنید برای شروع سرمایهگذاری چه مبلغی منطقی است و چه نوع سرمایهگذاری میتواند با شرایط و اهداف شما هماهنگ باشد.
برای شروع سرمایهگذاری با مبالغ کم، گزینههایی مانند صندوقهای بازار پول و اوراق قرضه میتوانند فرصت آشنایی با بازار را فراهم کنند. با افزایش سرمایه، گزینههایی مانند ETFها و املاک و مستغلات نیز قابل بررسی هستند که میتوانند به تنوع سبد، درآمد اجارهای و رشد سرمایه کمک کنند.
تفاوت سرمایهگذاری و پسانداز چیست؟
پسانداز و سرمایهگذاری هر دو بخش مهمی از مدیریت مالی شخصی هستند، اما هدف و کاربرد یکسانی ندارند. تفاوت اصلی این است که پسانداز معمولاً برای نیازهای کوتاهمدت، هزینههای پیشبینینشده و ایجاد یک پشتوانه مالی استفاده میشود؛ در حالی که سرمایهگذاری بیشتر با هدف رشد دارایی و افزایش ثروت در بلندمدت انجام میشود. در ادامه به این موضوع بیشتر میپردازیم باما همراه باشید.
سرمایهگذاری
سرمایهگذاری بیشتر برای اهداف بلندمدت کاربرد دارد؛ مانند تأمین مالی دوران بازنشستگی یا ایجاد یک پشتوانه مالی برای تحصیل فرزندان یا نوهها. یکی از مهمترین مزایای سرمایهگذاری، پتانسیل کسب پتانسیل بازدهی بیشتر در بلندمدت و کمک به حفظ قدرت خرید پول در برابر تورم است. سرمایهگذاری میتواند به رشد داراییهای شما در طول زمان کمک کند؛ بهویژه زمانی که برای رسیدن به هدف مالی خود افق زمانی طولانیتری در اختیار دارید.
چند عامل میتواند توضیح دهد که چرا سرمایهگذاری در بلندمدت مورد توجه قرار میگیرد:
- استفاده از استراتژی خرید و نگهداری: با توجه به گفتههای سایت usbank (لینک مطلب) استراتژی Buy and Hold به این معنا است که سرمایهگذار داراییهای خود را برای مدت طولانیتری نگهداری میکند و تلاش نمیکند با خریدوفروشهای مکرر، نوسانات کوتاهمدت بازار را پیشبینی کند.
- تنوعبخشی به سرمایهگذاری: تقسیم سرمایه میان سهام، اوراق قرضه و سایر داراییها میتواند به سبد سرمایهگذاری کمک کند. بر اساس اطلاعات usbank (لینک گزارش) این کار ممکن است نوسانات سبد را مدیریت کند و به سرمایهگذار کمک کند با دید بلندمدتتری به اهداف مالی خود پایبند بماند.
پسانداز
شما پول خود را در یک حساب بانکی قرار میدهید و بانک در ازای نگهداری این سپرده، بر اساس نرخ سود سپرده به شما سود پرداخت میکند. پسانداز معمولاً یکی از روشهای کمریسکتر برای نگهداری و کنار گذاشتن پول به شمار میرود و میتواند برای اهداف کوتاهمدت یا ایجاد یک پشتوانه مالی مناسب باشد. البته در مقابل ریسک کمتر، بازده حسابهای پسانداز معمولاً از پتانسیل بازده سرمایهگذاریهای بلندمدت کمتر است.
مزایای اصلی پسانداز شامل دسترسی آسان به پول نقد و محافظت در برابر ریسک بازار است. اگر قرار است طی افق زمانی کوتاه مدت به پولتان نیاز داشته باشید، طبق نظر فعالان سایت Investor.gov (لینک) پسانداز معمولاً گزینه مناسبتری برای چنین اهدافی است؛ برای مثال، زمانی که برای یک تعطیلات، خرید خانه یا یک هزینه مهم دیگر برنامهریزی میکنید.
در اینجا به چند ویژگی نگه داشتن مقداری از پولتان در حساب پسانداز اشاره میکنیم:
- پول شما به راحتی قابل دسترسی خواهد بود. این باعث میشود انتخاب بسیار خوبی برای صندوق اضطراری شما باشد.
- پسانداز میتواند روند رسیدن شما به اهداف کوتاهمدت مانند تعطیلات یا تعمیرات خانه تسریع کند. تنظیم انتقال خودکار از حساب جاری به حساب پسانداز میتواند به شما کمک کند تا بودجهتان در مسیر درست باقی بماند.
روشهای شروع سرمایهگذاری با مبلغ کم
برای سرمایهگذاری با درآمد کم، مهم نیست که در ابتدای مسیر چه مقدار سرمایه در اختیار دارید؛ چیزی که اهمیت بیشتری دارد، داشتن یک رویکرد سنجیده برای مدیریت پول و ساختن یک سبد سرمایهگذاری متناسب با شرایط مالی شما است. داشتن بودجه محدود ممکن است در نگاه اول یک مانع بزرگ به نظر برسد، اما حتی با سرمایه کم هم میتوان قدمهای اولیه را برای سرمایهگذاری و ثروتسازی در بلندمدت برداشت.
مدیریت ریسک، کنترل هزینههای غیرضروری و اختصاص منظم بخشی از درآمد به سرمایهگذاری میتواند به شما کمک کند از منابع مالی موجود، استفاده مؤثرتری داشته باشید. در ادامه، سه استراتژی کاربردی را بررسی میکنیم که میتوانند برای افرادی که با بودجه محدود قصد ورود به دنیای سرمایهگذاری و ساختن ثروت را دارند، مؤثر باشند.
شروع با ETFها
یکی از روشهای نسبتاً کمهزینه برای ایجاد سبد متنوع، سرمایهگذاری در ETFها است که امکان سرمایهگذاری در مجموعهای از داراییها را فراهم میکنند. طبق اطلاعات منتشرشده در investor.gov (لینک صفحه) برخی صندوقهای شاخص نیز بهصورت ETF عرضه میشوند.
البته کاربرد ETFها فقط به صندوقهای شاخص محدود نمیشود. شما میتوانید ETFهایی را انتخاب کنید که بر یک نوع دارایی، صنعت، بخش اقتصادی یا اندازه مشخص شرکتها تمرکز دارند. برای مثال، یک ETF ممکن است بخش عمده سرمایه خود را در شرکتهای حوزه فناوری، بازار املاک و مستغلات یا شرکتهای بزرگ با ارزش بازار بالا سرمایهگذاری کند. این ویژگی به سرمایهگذار اجازه میدهد بر اساس اهداف و استراتژی سرمایهگذاری خود، گزینههای مختلفی را بررسی کند.
اگر با بودجه محدودتر سرمایهگذاری میکنید، توجه به نسبت هزینه ETF (صفحه آموزش نسبت هزینه ETF) اهمیت بیشتری پیدا میکند؛ زیرا هزینههای سرمایهگذاری در طول زمان میتوانند روی بازده نهایی شما تأثیر بگذارند. بنابراین، هنگام انتخاب ETF فقط به عملکرد گذشته آن توجه نکنید و عواملی مانند هزینه، ترکیب داراییها، میزان تنوع و تناسب آن با اهداف سرمایهگذاری خود را نیز بررسی کنید.
در DRIP سرمایهگذاری کنید
طبق گفته کارشناسان سایت investor.gov (لینک صفحه) طرحهای سرمایهگذاری مجدد سود سهام (DRIP) یکی دیگر از روشها برای خودکارسازی سرمایهگذاری و کمک به رشد سبد سهام، حتی با بودجه محدود، هستند.
در یک DRIP، سودی که از سرمایهگذاری در سهام دریافت میکنید، بهجای برداشت نقدی، بهطور خودکار برای خرید سهام بیشتر، معمولاً از همان شرکت، استفاده میشود. این کار باعث میشود سودهای دریافتی دوباره وارد چرخه سرمایهگذاری شوند و در طول زمان به افزایش تعداد سهام شما کمک کنند.
برای استفاده از این روش، ابتدا سهامی را که قصد سرمایهگذاری در آن دارید بررسی کنید و ببینید آیا سود سهام پرداخت میکند و کارگزاری شما امکان سرمایهگذاری مجدد خودکار سود سهام را فراهم میکند یا خیر. در این صورت، میتوانید بدون نیاز به واریز مداوم سرمایه جدید، سودهای دریافتی را دوباره سرمایهگذاری کنید و بهمرور تعداد سهام خود را افزایش دهید.
البته افزایش ارزش سبد سرمایهگذاری یا دریافت سود سهام در آینده تضمینشده نیست و عملکرد آن به شرکت، بازار و شرایط سرمایهگذاری بستگی دارد.
در صندوقهای شاخص سرمایهگذاری کنید
اگر به دنبال سرمایهگذاری مقرونبهصرفه و متنوع هستید، کارشناسان سایت investor.gov، (لینک گزارش) سرمایهگذاری در صندوقهای شاخص را پیشنهاد کردهاند. این صندوقها تلاش میکنند عملکرد یک شاخص گسترده بازار، مانند S&P 500، را دنبال کنند. به این ترتیب، بهجای خرید سهام شرکتها بهصورت جداگانه، با خرید یک صندوق شاخص میتوانید به مجموعهای متنوع از داراییها دسترسی داشته باشید.
هر صندوق شاخص شرایط و ساختار هزینه متفاوتی دارد. برای مثال، برخی حداقل مبلغ سرمایهگذاری پایینی دارند و ممکن است هزینههای مدیریتی یا عملیاتی نسبتاً کمی دریافت کنند. بااینحال، هنگام انتخاب صندوق نباید فقط به یک نوع هزینه توجه کنید؛ ممکن است هزینههایی وجود داشته باشد که در نسبت هزینه صندوق (Expense Ratio) منعکس نمیشوند.
بر اساس اطلاعات سایت investor.gov (لینک مطلب) نسبت هزینه صندوق نشان میدهد چه درصدی از داراییهای صندوق بهصورت سالانه صرف هزینههای عملیاتی آن میشود. بنابراین، هنگام مقایسه صندوقهای شاخص، بررسی نسبت هزینه و سایر هزینههای احتمالی میتواند به شما کمک کند گزینهای متناسب با اهداف سرمایهگذاری خود انتخاب کنید.
در مجموع، قرار دادن یک صندوق شاخص در سبد سرمایهگذاری میتواند راهی نسبتاً ساده و کمهزینه برای ایجاد تنوع و سرمایهگذاری در بخش گستردهای از بازار باشد.
بازار سهام در دورههای طولانی رشد تاریخی داشته است، هرچند عملکرد گذشته بازار یا یک صندوق، تضمینی برای بازدهی آینده نیست.
اشتباهات رایج افراد با درآمد متوسط
برای بسیاری از افراد طبقه متوسط، داشتن درآمد خوب لزوماً به معنای داشتن امنیت مالی نیست. ممکن است هر ماه حقوق مناسبی دریافت کنند، اما در پایان ماه باز هم بخش زیادی از درآمدشان صرف هزینههای زندگی شود و چیزی برای پسانداز یا سرمایهگذاری باقی نماند.
در چنین شرایطی، سرمایه گذاری با درآمد کم بیش از هر چیز به مدیریت جریان نقدی و کنار گذاشتن مبالغ حتی کوچک وابسته است. در نتیجه، بهتدریج در چرخهای گرفتار میشوند که از یک حقوق ماهانه تا حقوق بعد ادامه پیدا میکند؛ بدون اینکه فرصت کافی برای ساختن آیندهای مالی و مطمئن داشته باشند.
اما مشکل همیشه کمبود درآمد نیست. گاهی مجموعهای از تصمیمها و اشتباهات مالی، حتی با وجود درآمد مناسب، مانع ایجاد ثبات و رشد اقتصادی میشود. در این بخش، با مهمترین اشتباهات مالی طبقه متوسط آشنا میشویم و راهکارهایی عملی برای جلوگیری از آنها بررسی میکنیم؛ راهکارهایی که میتوانند به مدیریت بهتر پول، افزایش پسانداز، سرمایهگذاری آگاهانهتر و در نهایت ایجاد ثبات مالی بیشتر کمک کنند.
تورم سبک زندگی
یکی از رایجترین مشکلات مالی خانوادههای طبقه متوسط، تورم سبک زندگی است. این اتفاق معمولاً زمانی رخ میدهد که با افزایش درآمد، هزینههای زندگی نیز به همان نسبت یا حتی بیشتر افزایش پیدا میکند. در نتیجه، با وجود درآمد بالاتر، فرد همچنان احساس میکند پول کافی برای پسانداز، سرمایهگذاری و ساختن آینده مالی خود ندارد.
برای مثال، ممکن است با افزایش حقوق، بهجای اینکه بخشی از درآمد اضافی را پسانداز یا سرمایهگذاری کنید، تصمیم بگیرید خودروی گرانتری بخرید، به خانه بزرگتر و پرهزینهتری نقل مکان کنید یا هزینههای تفریح و خرید خود را افزایش دهید. این تغییرات شاید در کوتاهمدت کیفیت زندگی را بهتر کنند، اما اگر کنترل نشوند، میتوانند شما را در یک لوپ دائمی افزایش درآمد و افزایش هزینه گرفتار کنند.
برای رهایی از این چرخه، حفظ یک سبک زندگی ثابت حتی با افزایش درآمدتان بسیار مهم است. با هدایت پول اضافی به سمت پسانداز و سرمایهگذاری، میتوانید یک چشم اندازه مالی مطمعن برای آینده بسازید.
خرجکردنهای زیاد در مسکن و وسایل نقلیه
مسکن و حملونقل معمولاً بخش قابلتوجهی از درآمد خانوادههای طبقه متوسط را به خود اختصاص میدهند. وقتی خانه یا خودرویی انتخاب میکنید که بخش زیادی از توان مالیتان را درگیر میکند، ممکن است پول کمتری برای هزینههای ضروری، پسانداز و سرمایهگذاری باقی بماند.
برای جلوگیری از فشار مالی، هنگام خرید خانه یا خودرو فقط به مبلغ قسط ماهانه توجه نکنید. هزینههای واقعی مالکیت مانند تعمیر و نگهداری، بیمه، مالیات و سایر هزینههای جانبی را نیز در نظر بگیرید. انتخاب گزینهای متناسب با توان مالی، میتواند منابع بیشتری برای پسانداز، سرمایهگذاری و ساختن ثروت در اختیار شما قرار دهد.
انباشت بدهی با بهره بالا
اتکای بیش از حد به کارتهای اعتباری و وامهای با بهره بالا میتواند بهسرعت وضعیت مالی را تحت فشار قرار دهد. پرداخت بهره، بخشی از درآمد را مصرف میکند که میتوانست برای پسانداز یا سرمایهگذاری کنار گذاشته شود.
بهعنوان مثال طبق گفتههای کارشناسان consumerfinance.gov (لینک)، برای جلوگیری از این مشکل، ابتدا روی پرداخت بدهیهای با بهره بالا تمرکز کنید و تا حد امکان از قرضگرفتنهای غیرضروری خودداری کنید. زندگی متناسب با درآمد و بررسی گزینههایی مانند یکیکردن چند بدهی و پرداخت آنها از طریق یک وام با شرایط بهتر یا مذاکره برای کاهش نرخ بهره نیز میتواند به تسریع روند بازپرداخت کمک کند.
برنامهریزی ناکافی برای بازنشستگی
بسیاری از افراد طبقه متوسط، پسانداز کافی برای دوران بازنشستگی را جدی نمیگیرند و تنها به حقوق بازنشستگی و تأمین اجتماعی تکیه میکنند. با این حال، این منابع ممکن است بهتنهایی برای حفظ سطح زندگی مورد انتظار در دوران بازنشستگی کافی نباشند. برای داشتن آینده مالی مطمئنتر، بهتر است از همان سالهای ابتدایی درآمدزایی، بخشی از درآمد خود را به پسانداز بازنشستگی اختصاص دهید.
استفاده از برنامههای بازنشستگی، مزایای کارفرما و حسابهایی که از معافیتها یا مشوقهای مالیاتی برخوردارند نیز میتواند به افزایش پسانداز شما در بلندمدت کمک کند. مهمتر از همه، پسانداز منظم و مستمر است؛ حتی مبالغی که در ابتدا کوچک به نظر میرسند، با گذشت زمان میتوانند تفاوت قابلتوجهی در وضعیت مالی دوران بازنشستگی ایجاد کنند.
اهمیت آموزش مالی قبل از انتخاب بازار
در بازارهای مالی پرشتاب امروز، آگاهی از روندها، ریسکها و فرصتهای مالی فقط برای متخصصان سرمایهگذاری نیست. هر فردی که با درآمد، پسانداز، وام یا سرمایهگذاری سروکار دارد، برای تصمیمگیری بهتر به دانش مالی نیاز دارد.
سواد مالی به ما کمک میکند مفاهیم مالی را بهتر درک کنیم، ریسک تصمیمهای خود را بسنجیم و با آگاهی بیشتری درباره پول و سرمایهگذاری تصمیم بگیریم. با یادگیری مداوم و افزایش دانش، میتوانیم در برابر تغییرات اقتصادی و فرصتهای جدید، تصمیمهای سنجیدهتر و آگاهانهتری بگیریم. آموزش مالی معمولاً بهعنوان دانشی پایه برای افراد مبتدی شناخته میشود، اما اهمیت آن برای متخصصان و فعالان باتجربه حوزه سرمایهگذاری بیشتر است.
با پیچیدهتر شدن ابزارهای مالی و افزایش حساسیت نهادهای نظارتی و مشتریان، متخصصان این حوزه باید علاوه بر دانش نظری، درک و مهارت عملی کافی نیز داشته باشند. بهروز ماندن در حوزه آموزش مالی و سرمایهگذاری میتواند نقش مهمی در تصمیمگیری دقیقتر و مدیریت بهتر شرایط متغیر بازار داشته باشد.
کلام پایانی
سرمایه گذاری با درآمد کم امکانپذیر است و برای شروع آن لزوماً به سرمایه زیادی نیاز ندارید. همانطور که در این مقاله بررسی کردیم، با مدیریت هزینهها، پسانداز منظم و اختصاص بخشی از درآمد به سرمایهگذاری میتوان حتی با مبالغ محدود قدمهای اولیه را برداشت. انتخاب گزینههایی مانند ETFها، صندوقهای شاخص و DRIP، در صورت تناسب با شرایط و میزان ریسکپذیری فرد، میتواند امکان شروع تدریجی سرمایهگذاری را فراهم کند.
در کنار این موارد، پرداخت بدهیهای پرهزینه، کنترل تورم سبک زندگی و افزایش دانش مالی نیز نقش مهمی در بهبود وضعیت اقتصادی دارند. در نهایت، مهمتر از میزان سرمایه اولیه، داشتن برنامه، استمرار و انتخاب آگاهانه است تا بتوان در مسیر ساختن آینده مالی مطمئنتر قدم برداشت.
سوالات متداول
برای شروع سرمایه گذاری با درآمد کم چقدر پول لازم است؟
مبلغ مشخصی برای همه افراد وجود ندارد. مقدار مناسب به درآمد، هزینههای زندگی، اهداف مالی و شرایط فردی بستگی دارد.
آیا سرمایهگذاری با مبلغ کم ارزش دارد؟
بله. سرمایهگذاری منظم حتی با مبالغ کوچک میتواند به ایجاد عادت مالی و رشد تدریجی سرمایه در بلندمدت کمک کند.
کدام روشهای سرمایهگذاری برای شروع با مبلغ کم مناسب هستند؟
گزینههایی مانند ETFها، صندوقهای شاخص و در برخی شرایط سهام DRIP میتوانند امکان سرمایهگذاری با مبالغ محدودتر و ایجاد تنوع را فراهم کنند.






نظرات کاربران