بازارهای مالی با سرعت در حال دگرگونی هستند، اما هنوز هم در ناخودآگاه بیشتر فعالان اقتصادی و حتی مردم عادی، یک باور ریشهدار خودنمایی میکند: «زمین هیچوقت به صاحبش خیانت نمیکند و ملک امنترین پناهگاه سرمایه است.» سالها زندگی زیر سایه تورم مزمن، این ذهنیت را جا انداخته بود که خرید خاک و آجر، همیشه سودآورترین بازی در اقتصاد ایران است.
اما اگر بخواهیم با نگاهی منطقی و متصل به واقعیتهای میدانی امروز حرف بزنیم، باید شجاعت نقد این الگوی قدیمی را داشته باشیم. اقتصادی که امروز در آن زندگی میکنیم، شباهتی به دهههای گذشته ندارد. قواعد اقتصاد با بحرانهای بزرگ ساختاری، افت شدید قدرت خرید مردم، تغییرات جمعیتی و ناترازیهای سنگین انرژی و بودجه از نو نوشته شده است.
حالا سوال اصلی اینجاست: در شرایط فعلی، سرمایه گذاری در مسکن منطقیتر است یا ورود به طلا و بازار سهام؟ برای رسیدن به یک پاسخ دقیق، ابتدا باید وضعیت امروز اقتصاد ایران را بررسی کنیم و بعد ببینیم هر بازار در این وضعیت چه واکنشی نشان میدهد.
در کدام نقطه تاریخی ایستادهایم؟ (اقتصاد ایران)
اقتصاد ایران در حال حاضر با وضعیتی روبهرو است که میتوان آن را نوعی «رکود تورمی فرسایشی» توصیف کرد؛ شرایطی که در آن فشار تورم، ضعف سرمایه گذاری مولد و محدودیت رشد اقتصادی همزمان وجود دارند. این وضعیت صرفاً یک رکود موقتی نیست که بتوان با افزایش تسهیلات بانکی یا خلق پول آن را برطرف کرد، بلکه ریشه در مشکلات بزرگ ساختاری دارد. چرا میگوییم ساختاری؟
موتور محرک اقتصاد هر کشوری، ساختن زیرساختهای جدید و افزایش بهرهوری است. در برخی سالهای اخیر نیز میزان استهلاک سرمایه ثابت در اقتصاد ایران به سطحی رسیده که از تشکیل سرمایه جدید پیشی گرفته است؛ وضعیتی که نشاندهنده ضعف سرمایه گذاری و فرسودگی ظرفیتهای تولیدی کشور است. یعنی چه؟ یعنی کارخانهها، شبکههای آب و برق و گاز، پالایشگاهها و حتی ناوگان حملونقل جادهای و ریلی، با سرعتی بیشتر از نوسازیشان در حال فرسوده شدن هستند. وقتی ظرفیت واقعی کارخانهها برای تولید کالا کم میشود، هر ریال پول جدیدی که خلق شود، راهی به سمت رشد تولید پیدا نمیکند و در نهایت مستقیماً به موج جدیدی از گرانی کالاها و خدمات ختم میشود.
از طرف دیگر، چند ناترازی بزرگ به هم گره خوردهاند. دولت با کسری بودجه دستوپنجه نرم میکند و برای پر کردن دستش به سراغ منابع بانکی میرود. شبکه بانکی نیز برای پوشش داراییهای قفلشده و کاغذی خود دست به خلق پول میزند. در این میان، بحران کمبود انرژی هم تولید کارخانهها را فلج کرده است. اگر هزینههای سنگین تحریم و خروج گسترده نیروهای متخصص را هم اضافه کنیم، تصویر روشنتر میشود.
نتیجه ملموس این وضعیت برای جیب مردم و تصمیم فعالان اقتصادی کاملاً واضح است: در شرایط تورم مزمن، نگهداری بلندمدت دارایی به شکل ریال میتواند قدرت خرید افراد را کاهش دهد و برنامهریزی مالی برای آینده را دشوارتر کند. بازی تغییر کرده و سرمایهگذاران از فاز «توسعه، ساختوساز و کارآفرینی» به فاز «بقا و نجات قدرت خرید» رفتهاند. وقتی چشمانداز مدیران و مردم از چند سال به چند هفته کاهش مییابد، سرمایهها هم عصبی، نوسانگیر و بیقرار میشوند و دائم از این بازار به آن بازار میدوند.
سرمایه گذاری در مسکن
مسکن در نیمقرن گذشته در ایران فقط یک سرپناه نبود، بلکه نقش «بانک خصوصی خانوادههای ایرانی» را ایفا کرده است. در اقتصادی که تورم داراییهای نقدی را نابود میکرد، زمین و آجر پناهگاهی بود که نسلهای قبلی را ثروتمند کرد و این باور را ساخت که خاک هیچوقت خیانت نمیکند. اما اگر امروز با نگاهی بر پایه جامعهشناسی اقتصادی و جریان پول نگاه کنیم، میبینیم که این بت قدیمی از درون ترک برداشته است.
بزرگترین ضربه پنهان به بازار مسکن از طرف هرم جمعیتی و قطع ارتباط آن با درآمد واقعی مردم وارد شده است. مسکن برای اینکه زنده و پررونق بماند، به ازدواجهای تازه، نسل جدید و از همه مهمتر رشد درآمد واقعی خانوار نیاز دارد. امروز در ایران این پایهها تحت فشار قرار گرفتهاند: آمار ازدواج و تعداد تولدها در مقایسه با دورههای گذشته کاهش یافته و ساختار جمعیتی کشور نیز بهتدریج به سمت سالمندی حرکت میکند. همزمان فاصله درآمد ماهانه یک خانواده طبقه متوسط با قیمت هر متر خانه به قدری نجومی شده که در برخی برآوردها، دوره انتظار برای خانهدار شدن خانوارهای متوسط، با فرض پسانداز بخشی از درآمد، به چند دهه میرسد؛ هرچند این رقم بسته به شهر، سطح درآمد و روش محاسبه متفاوت است.
این یعنی بازار مسکن کارکرد مصرفی واقعیاش را از دست داده و به یک چرخه دستبهدست شدن ملک میان سرمایهداران تبدیل شده است؛ بازی بستهای که در آن چند سرمایهگذار واحدهای خود را به هم میفروشند، درحالیکه خریدار مصرفی اصلاً توان ورود به بازی را ندارد. یکی از نشانههای این وضعیت را میتوان در فاصله میان قیمت خرید ملک و درآمد حاصل از اجاره مشاهده کرد. در برخی مناطق، رشد قیمت مسکن باعث شده نسبت درآمد سالانه اجاره به ارزش روز ملک جذابیت گذشته را نداشته باشد؛ البته محاسبه دقیق این نسبت به موقعیت ملک، مبلغ اجاره، هزینههای نگهداری و شرایط بازار بستگی دارد. از نگاه اصول مالی، داراییای که درآمد سالانهاش تا این حد از سود بانکی یا تورم عقبتر باشد، فقط با تکیه بر امیدهای تورمی سرپا مانده است.
در سمت ساختوساز هم اوضاع تعریفی ندارد. سازنده امروز در باتلاق خواب طولانیمدت سرمایه گیر افتاده است: قطعی برق در تابستان، قطعی گاز کارخانههای سیمان در زمستان، افزایش سرسامآور عوارض شهرداری و طولانی شدن زمان صدور مجوزها میتواند زمان اجرای پروژههای ساختمانی را نسبت به برنامه اولیه بهطور قابلتوجهی افزایش دهد. این طولانی شدن زمان، سود واقعی سازنده را میبلعد.
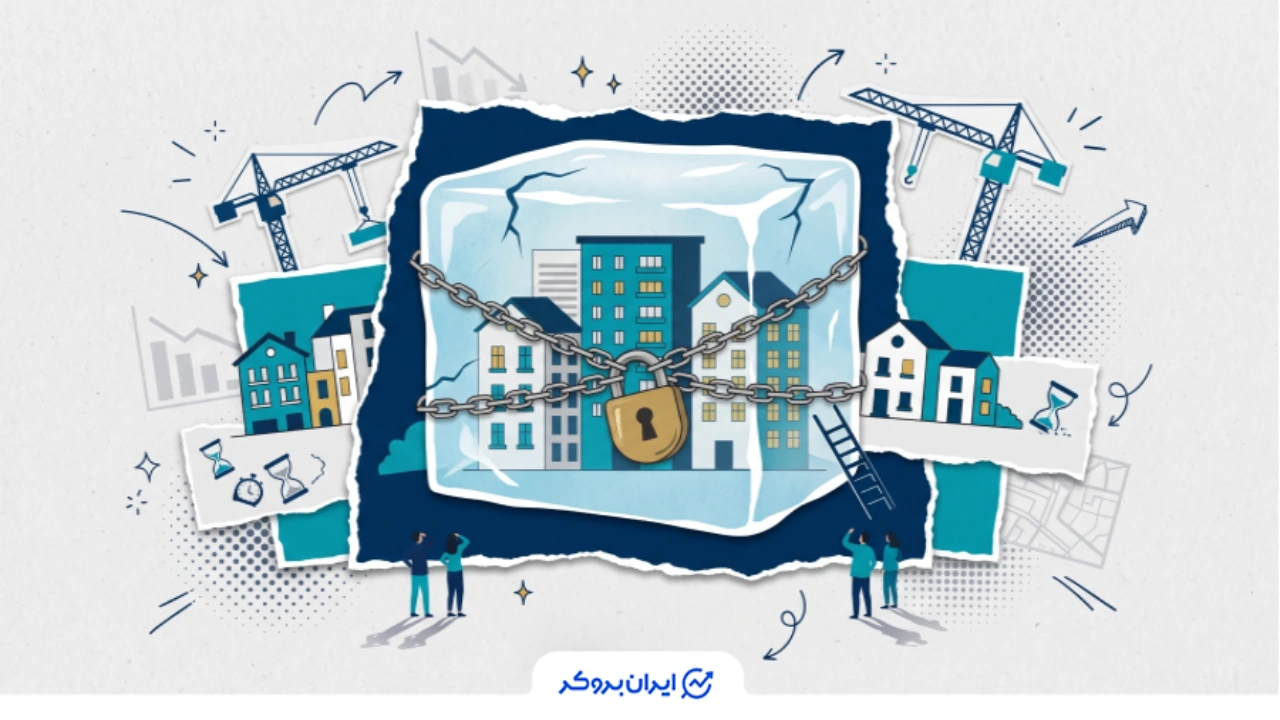
مسکن در شرایط رکود معاملات میتواند از یک دارایی ارزشمند به سرمایهای کمتحرک تبدیل شود که نقد کردن آن به زمان و گاهی تخفیف قیمتی نیاز دارد. صاحب ملک روی کاغذ میلیاردر است، اما این یک «توهم ثروت غیرنقد» است، زیرا اگر فردا صبح برای مدیریت یک بحران یا خروج از کشور به پول نقد نیاز داشته باشد، باید هفتهها بدود و تخفیفهای سنگین بدهد تا نقدینگی به دست آورد.
سرمایه گذاری در طلا و سکه
طلا در جغرافیای اقتصادی امروز ایران، نقطه تلاقی دو موج پرقدرت است: تحول در نظم پولی جهان و سقوط مداوم ارزش ریال در داخل. همراه شدن این دو موج، طلا را از یک کالای زینتی به سپر اصلی حفظ بقای مالی تبدیل کرده است.
در سطح جهانی، افزایش بدهی دولتهای بزرگ و نگرانی درباره پایداری سیاستهای مالی، توجه سرمایه گذاران را به داراییهایی مانند طلا بیشتر کرده است. تجربههای تاریخی نشان میدهد تورم میتواند ارزش واقعی بدهیهای اسمی را کاهش دهد، اما این موضوع به معنای استفاده یکسان همه دولتها از سیاستهای تورمی نیست. از طرف دیگر، تجربه توقیف ذخایر ارزی روسیه هشداری جدی برای بانکهای مرکزی چین، هند و دیگر کشورها بود. آنها دیدند نگهداری دلارهای کاغذی در خارج، همیشه خطر مصادره با یک دستور سیاسی را دارد. به همین دلیل، تقاضای بانکهای مرکزی برای خرید شمش طلا به یکی از عوامل حمایتکننده از بازار جهانی تبدیل شده است؛ هرچند این تقاضا بهتنهایی نمیتواند مانع اصلاح یا کاهش قیمت جهانی طلا شود. (برای دیدن گزارشهای فصلی تقاضا در انس طلا روی این لینک کلیک کنید.)
در داخل ایران نیز رشد نقدینگی، کسری بودجه دولت و ناترازی بانکها از جمله عواملی هستند که میتوانند فشار تورمی را تشدید کنند و قدرت خرید ریال را در بلندمدت کاهش دهند. طلا کارخانهای ندارد که با قطعی برق و گاز بخوابد، کارگری ندارد که حقوق بخواهد و وامی هم ندارد که عقب بیفتد؛ پس طبیعی است که دقیقترین آینه برای بازتاب کاهش ارزش ریال باشد. خرید طلا در واقع هزینه بیمهای است که افراد برای فرار از تصمیمهای ناگهانی سیاستگذار و نجات قدرت خرید خود میپردازند.
تلاقی این دو نیرو، دو برتری بیچونوچرا برای طلا در مقایسه با بازار ملک ساخته است.
اول، نقدشوندگی فوقالعاده سریع است؛ شما در بسیاری از شهرها میتوان طلای استاندارد را نسبتاً سریع به پول نقد تبدیل کرد؛ البته سرعت فروش و هزینه معامله به نوع طلا، اصالت، شرایط بازار و اختلاف قیمت خریدوفروش بستگی دارد. این فرایند معمولاً سادهتر از فروش ملک است. کاری که در بازار مسکن گاهی ماهها زمان میبرد.
دوم، امکان ورود با هر مقداری از پول است. برای ورود به بازار مسکن میلیاردها تومان سرمایه نقد لازم است، اما در طلا یا صندوقهای مبتنی بر آن در بورس، حتی با چند میلیون تومان پسانداز ماهانه هم میتوان دارایی جمع کرد.
البته در این مسیر باید مراقب یک تله بزرگ بود: حباب قیمتی در بازار سکه. در امواج هیجانی و دورههای ترس، سکه گاهی بسیار بالاتر از ارزش واقعی طلا معامله میشود و خریداران تازهکار را در زیان فرو میبرد. طلای آب شده و صندوق های طلای بورس نیز از گزینههای جایگزین سکه هستند که ممکن است در برخی شرایط هزینه یا حباب قیمتی کمتری داشته باشند. البته بررسی اصالت و عیار طلای آب شده، اعتبار فروشنده و فاصله قیمت واحدهای صندوق با ارزش خالص داراییهای آنها ضروری است.
سرمایه گذاری در بورس
بازار سرمایه یکی از جذابترین و در عین حال پیچیدهترین زمینهای بازی اقتصاد ایران است. اگر از زاویه «هزینه ساخت دوباره» به کارخانههای بورس نگاه کنیم، وضعیت برخی شرکتها قابلتأمل است؛ زیرا در دورههایی ارزش بازار تعدادی از پتروشیمیها، فولادسازان و شرکتهای معدنی فاصله قابلتوجهی با برآورد هزینه جایگزینی داراییهایشان پیدا میکند. البته این فاصله بهتنهایی نشانه ارزندگی سهام نیست و باید در کنار سودآوری، بدهیها و شرایط عملیاتی شرکت بررسی شود.
اما سوال اساسی اینجاست: چرا شاخص کل بورس ورق را برگرداند و بالا آمد؟ آیا این موج صعودی ادامه پیدا میکند؟
این جهش اخیر نتیجه همزمانی سه محرک قوی بود:
محرک اول و یکی از مهمترین جرقهها، تغییر سیاستهای ارزی و کاهش فاصله نرخ ارز مورد استفاده شرکتهای صادراتی با نرخ بازار آزاد بود. این روند با اصلاحات ارزی سال ۱۴۰۳ و انتقال معاملات مشمول سامانه نیما به بازار ارز تجاری مرکز مبادله وارد مرحله تازهای شد. (گزارش مرکز پژوهش مجلس) بیشتر شرکتهای بزرگ بورس، غولهای صادراتی کشور هستند. وقتی صادرکنندگان مجبور بودند ارز حاصل از فروش محصولاتشان را با نرخی پایینتر از بازار آزاد عرضه کنند، بخشی از ظرفیت درآمد ریالی آنها محدود میشد. کاهش این فاصله میتواند به بهبود درآمد و سودآوری برخی شرکتهای صادراتی منجر شود؛ هرچند میزان اثر آن به نرخ تسعیر ارز، هزینه تولید، قیمت جهانی محصولات و سیاستهای دولت بستگی دارد. بازار سهام نیز ممکن است بخشی از این تغییرات را پیش از انعکاس کامل در صورتهای مالی، در قیمت سهام لحاظ کند.
محرک دوم، باز شدن فنر فشرده قیمتها بود. بازار سهام برای ماهها در سایه سیاستهای انقباضی و رکود عمیق، شدیداً تحت فشار بود. وقتی امیدهای اولیه شکل گرفت، فاصله قیمت معاملاتی برخی سهام با ارزش برآوردی آنها، در کنار بهبود انتظارات، میتوانست زمینه افزایش تقاضا برای سهام شرکتهای پیشرو را فراهم کند.
محرک سوم، جا ماندن تاریخی بورس از گرانی بود. در دورهای که ملک، خودرو، طلا و حتی اقلام مصرفی چندین برابر رشد کردند، بورس راکدترین گوشه اقتصاد بود. از این منظر، بخشی از حرکت صعودی بازار را میتوان واکنشی به عقبماندگی نسبی قیمت برخی سهام از تورم و سایر داراییها دانست؛ هرچند این عقبماندگی بهتنهایی تضمینی برای ادامه رشد نیست.
در چنین فضایی، بررسی عملکرد صندوق های سرمایه گذاری، روند ورود و خروج نقدینگی و مقایسه بازده واقعی ابزارهای مالی میتواند تصویر دقیقتری از رفتار بازار ارائه دهد. سرمایه گذاران نیز بهتر است پیش از تصمیمگیری، عملکرد صندوقها را در کنار میزان ریسک و ترکیب داراییهای آنها بررسی کنند.
آیا شاخص کل باز هم بالاتر میرود؟
پاسخ به این سؤال دو لایه دارد: در ابعاد اسمی یا ریالی، تداوم تورم، رشد نقدینگی و افزایش نرخ ارز میتواند در بلندمدت زمینه رشد درآمد اسمی شرکتها و شاخص کل را فراهم کند. بااینحال، این رابطه قطعی و یکطرفه نیست؛ زیرا افزایش هزینه تولید، تغییر سیاستهای اقتصادی و کاهش سودآوری شرکتها میتواند بخشی از اثر تورم را خنثی کند. بنابراین، لمس سطوح بالاتر توسط شاخص کل یک سناریوی محتمل است، نه نتیجهای تضمینشده.
اما اگر سوال این است که «آیا بورس رشد واقعی و دلاری پایدار خواهد داشت؟»، پاسخ کاملاً مشروط به رفتار دولت و واقعیتهای میدانی است. برای تداوم این موج، بورس با سه مانع سخت دستبهگریبان است:
نخست، بحران ناترازی انرژی است؛ بورس ما صنعتی است. وقتی کارخانههای فولاد و سیمان در تابستان به خاطر قطعی برق و در زمستان به دلیل نبود گاز از کار میافتند، چند ماه از فرصت پولسازی سالانهشان بر باد میرود. شرکتی که بخشی از ظرفیت تولیدش به دلیل محدودیت انرژی متوقف شود، ممکن است حتی با افزایش نرخ ارز نیز نتواند به سودآوری مورد انتظار سهامداران برسد.
دوم، دستاندازی مالیاتی و بودجهای دولت. بارها دیدهایم درست زمانی که سودآوری پتروشیمیها یا معادن با رشد ارز جان میگیرد، دولت برای پوشش کسری بودجه خود دست به کار میشود و با افزایش نرخ سوخت صنایع، وضع عوارض سنگین صادراتی و بالا بردن حقوق دولتی معادن، بخش زیادی از این سود را تصاحب میکند.
سوم، نرخهای جذاب سود بدون ریسک در بانکها و اوراق دولتی است که مثل یک رقیب قوی، پولهای بزرگ و محافظهکار را از فضای پرریسک سهام بیرون میکشد.
بنابراین بورس ظرفیت رشد دارد، اما تحقق این ظرفیت به شرایط اقتصادی و سودآوری شرکتها وابسته است و مسیر احتمالی صعود نیز بدون نوسان و اصلاح نخواهد بود.بازار بعد از تخلیه هیجان اولیه، به شدت دست به گزینش میزند. سهمهایی که نیاز به انرژی ارزان دارند یا در تیررس مستقیم قیمتگذاری دستوری هستند آسیب میبینند؛ اما شرکتهایی که صادراتمحورند، بدهی بانکی چندانی ندارند و ترازنامهشان پر از داراییهای ارزشمندی است که با قیمتهای روز همگام میشوند، ممکن است در مقایسه با برخی صنایع دیگر، ظرفیت رشد و پایداری سودآوری بیشتری داشته باشند.
مقایسه ساختار سه بازار
برای اینکه تفاوت این سه مسیر در یک قاب روشن شود، عملکرد آنها را در برابر شرایط واقعی اقتصاد ایران کنار هم میگذاریم:
| ویژگی کلیدی | مسکن و ساختمان | طلا و انواع سکه | بازار سهام (بورس) |
| سرعت نقدشوندگی | بسیار کند (نیازمند ماهها انتظار و تخفیف) | بسیار سریع و لحظهای با کمترین هزینه | سریع (اما وابسته به ساعت معاملات و صفهای خرید و فروش) |
| درآمد نقدی دورهای | بسیار کم نسبت به ارزش ملک (اجاره سالانه حدود ۲ درصد) | بدون سود دورهای یا نقدی | دارد (سود نقدی سالانه مجمع شرکتها) |
| سرمایه لازم برای ورود | سنگین و میلیاردی | کاملاً منعطف (حتی با پساندازهای خرد چند میلیونی) | منعطف و متناسب با هر میزان پول |
| میزان دخالت دولت | متوسط اما رو به افزایش با قوانین مالیاتی جدید | بسیار پایین و دور از دسترس کنترل قیمتی | بالا؛ وابسته به سیاستهای ارزی، مالیاتی، انرژی و مقررات بازار |
| ضربه از قطعی برق و گاز | غیرمستقیم (از طریق گران شدن مصالح ساختمانی) | صفر | مستقیم (با خاموش شدن کارخانهها و افت تولید) |
| وضعیت فعلی قیمت | حبابدار در برخی مناطق و فاصلهگرفته از توان خرید جامعه | وابسته به قیمت جهانی، نرخ ارز و حباب احتمالی | متفاوت در صنایع و شرکتها؛ نیازمند بررسی شاخصهای ارزشگذاری |
استراتژی و نقشه راه آینده
در چشمانداز پیش رو، تا زمانی که گشایش ساختاری در سیاست خارجی رخ ندهد و اصلاحات اقتصادی مؤثری برای حل ناترازی انرژی و بودجه اجرا نشود، احتمال تداوم فشارهای تورمی و محدودیت رشد اقتصادی وجود دارد. در چنین زمینی:
در چنین زمینی:
طلا و سکه میتوانند نقش «سپر حفظ ارزش دارایی» را در برخی دورههای تورمی و پرتنش اقتصادی ایفا کنند. این داراییها معمولاً نقدشوندگی مناسبی دارند و میتوانند بخشی از ریسک کاهش ارزش پول ملی را پوشش دهند؛ بااینحال، نوسانات قیمت جهانی، نرخ ارز و حباب سکه باعث میشود نتوان طلا را بیمهای بدون ریسک برای سرمایه هر فرد دانست.
بورس میتواند ابزار «ورود هوشمندانه و شناسایی فرصتهای سرمایه گذاری» باشد. برای افرادی که سرمایه مازاد دارند و در کوتاهمدت به نقدینگی آن نیاز ندارند، بررسی شرکتهای بنیادی، بهویژه شرکتهای صادراتی با سودآوری شفاف، میتواند فرصتهایی برای کسب بازده ایجاد کند. البته تحقق این فرصتها به شرایط بازار، ارزشگذاری سهام و میزان تحمل ریسک سرمایه گذار وابسته است.
مسکن در این میان برای سرمایه گذارانی که نقدشوندگی سریع را در اولویت قرار میدهند، ممکن است جذابیت کمتری داشته باشد. خرید زمین یا ملکی که فروش آن دشوار باشد و بخش بزرگی از نقدینگی فرد را درگیر کند، در دوران رکود تورمی میتواند هزینه فرصت بالایی ایجاد کند. بااینحال، مسکن همچنان برای افرادی که افق سرمایه گذاری بلندمدت دارند، به درآمد اجاره توجه میکنند یا قصد استفاده مصرفی از ملک را دارند، میتواند گزینهای قابل بررسی باشد.
اقتصاد فعلی ایران بیشتر از آنکه میدان ثروتمند شدن سریع باشد، آزمونی برای حفظ قدرت خرید و مدیریت ریسک است. در مقایسه سرمایه گذاری در مسکن، طلا و بورس، هیچ بازاری برای همه افراد بهترین گزینه نیست و میزان سرمایه، نیاز به نقدینگی، افق زمانی و تحمل ریسک، نقش تعیینکنندهای در انتخاب دارند. سرمایه گذارانی که این عوامل را در کنار شرایط اقتصادی بررسی میکنند، امکان تصمیمگیری آگاهانهتری خواهند داشت. برای بررسی دقیقتر گزینههای سرمایه گذاری غیرمستقیم در بازار سهام و طلا، میتوانید از بخش مقایسه صندوق های سرمایه گذاری ایران بروکر استفاده کنید.
سوالات متداول
۱. سرمایه گذاری در مسکن بهتر است یا طلا؟
انتخاب میان مسکن و طلا به میزان سرمایه، افق زمانی و نیاز به نقدینگی بستگی دارد. طلا معمولاً نقدشوندگی بالاتری دارد و با سرمایه کمتری قابل خرید است؛ در مقابل، مسکن امکان کسب درآمد اجاره و استفاده شخصی را فراهم میکند. هیچکدام بازده تضمینشده ندارند.
۲. برای سرمایه کم، طلا بهتر است یا بورس؟
هر ۲ بازار امکان سرمایه گذاری با مبالغ نسبتاً کم را فراهم میکنند. طلا عمدتاً تحت تأثیر قیمت جهانی و نرخ ارز قرار دارد، درحالیکه بازده بورس به سودآوری شرکتها، شرایط اقتصادی و ارزشگذاری سهام وابسته است. انتخاب مناسب به میزان ریسک پذیری و دانش سرمایه گذار بستگی دارد.
۳. آیا سرمایه گذاری در مسکن در شرایط تورمی سودآور است؟
مسکن در برخی دورههای تورمی توانسته ارزش اسمی دارایی را حفظ کند، اما افزایش قیمت ملک لزوماً به معنای کسب سود واقعی نیست. هزینه نگهداری، نقدشوندگی پایین، وضعیت تقاضا و بازده اجاره باید در محاسبه سودآوری لحاظ شوند.
۴. آیا طلا همیشه از بورس بازده بیشتری دارد؟
خیر. بازده طلا و بورس در دورههای زمانی مختلف متفاوت است. طلا میتواند در برخی دورههای افزایش نرخ ارز و نااطمینانی عملکرد بهتری داشته باشد، درحالیکه بورس ممکن است در دورههای بهبود سودآوری شرکتها بازده بالاتری ثبت کند. برای مقایسه دقیق باید بازده هر ۲ بازار در بازه یکسان و پس از در نظر گرفتن تورم بررسی شود.
۵. مهم ترین معیار انتخاب بین مسکن، طلا و بورس چیست؟
مهمترین معیارها شامل میزان سرمایه اولیه، سرعت نقدشوندگی، افق سرمایه گذاری، توان تحمل زیان، هزینه معاملات و هدف سرمایه گذاری هستند. ترکیب چند دارایی نیز میتواند به کاهش ریسک تمرکز سرمایه در یک بازار کمک کند؛ هرچند تنوعبخشی به معنای حذف کامل ریسک نیست.



نظرات کاربران