
بازار جهانی نفت این روزها وارد یکی از پیچیدهترین و بیرحمترین دورههای تاریخی خود شده است؛ بازاری آکنده از امواج متناقض خبری، شوکهای ژئوپلیتیک و تلاشهای بیثمر دولتها برای مهار قیمتها. در میان این طوفان نوسانات و تحلیلهای سردرگمکننده، ناخودآگاه به یاد خاطرهای میافتم که سالها پیش درس بزرگی از آرامش و واقعبینی در مواجهه با تلاطمهای سخت به من آموخت:
سالها پیش، دورانی از زندگیام را در یکی از مناطق دنج و کوهپایهای غرب کشور گذراندم؛ جایی در دل زاگرس که زمستانهایش استخوانسوز بود و رودی سرکش از میان درهاش میگذشت. عادت کرده بودم در تمام فصول سال، حتی در اوج سرما، تن به آب خروشان و یخزده آن رود بزنم؛ آزمونی سخت اما جانبخش که تمام سلولهای وجود آدمی را بیدار میکرد و بیرحمی طبیعت را به رخ میکشید.
در آنجا، پیرمردی سپیدموی و سرزنده روزگار میگذراند. شناسنامهاش گواهی میداد از مرز هفتاد سالگی گذشته، اما قامت استوار و نگاه تیزش به مردی چابک و پنجاهساله میماند. او بیباکتر از همه به دل امواج سرد میزد و وقتی از آب بیرون میآمد، کنار آتش کوچکی مینشست، قوری برنجیاش را روی خاکستر میگذاشت و چای کوهی معطرش را سرمیکشید.
یک بار که از سرما کنار آتشش پناه گرفته بودیم، گفت: «جان برادر، لذت این رودخانه به لحظهای است که از آن بیرون میآیی؛ درست مثل آن است که مدتها سرت را به دیواری سنگی کوبیده باشی و ناگهان دست برداری، تازه میفهمی آرامش یعنی چه!»
آن پیرمرد حالا دیگر در میان ما نیست اما کلامش درست در روزهای سخت معاملهگری به کمکم میآید. ما معاملهگران و مدیران ریسک، ماههاست که سرمان را به دیوار روایتهای ضدونقیض میکوبیم، میان امواج خروشان اخبار سرگردانیم و با حرکات بیرحم قیمت دستوپنجه نرم میکنیم. با این حال وقتی فقط یک گام از این اقیانوس متلاطم فاصله میگیریم، زاویه دید تازهای پیدا میکنیم و متوجه میشویم چه فشاری را بیهوده تحمل کردهایم.
شاید بپرسید این خاطره چه ارتباطی با بازار نفت دارد؟ هشت ماه گذشته برای نفت دقیقاً حکم همان اقیانوس بیرحم را داشته است. از بسته شدن تنگه هرمز و توقف الانجی قطر گرفته تا هدف قرار گرفتن خطوط لوله، تخلیه بیامان ذخایر استراتژیک، پر شدن آستانه مخازن و آسیب دیدن پیاپی پالایشگاهها؛ همه و همه نشانههای یک حقیقت انکارناپذیرند: دوران «واقعیت مدیریتشده» توسط دولتها به پایان رسیده و حالا باید با قیمتهای بالاتر و پیامدهای تورمی آن کنار بیاییم.
مداخله بی ثمر واشنگتن در سمت عرضه
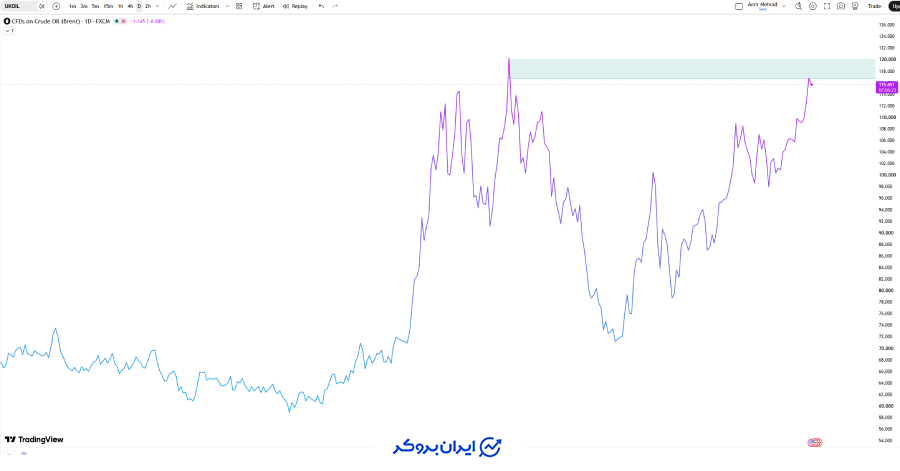
دولت آمریکا تلاش کرد مستقیماً وارد سمت عرضه شود، اما تابلوهای معاملاتی حرف دیگری میزنند. روز جمعه نفت برنت در حوالی ۱۱۷ دلار بسته شد و با بازگشایی بازار در روز دوشنبه، قیمت به سرعت تا سطح ۱۱۴ دلار اصلاح کرد، اما خریداران بلافاصله وارد میدان شدند و نفت حالا مجدداً در حال بازگشت به نواحی بالاتر است.
جرقه اصلی این موج، گزارشهای نیویورک تایمز و ایبیسی درباره برنامهریزی مشترک آمریکا و اسرائیل برای حملات جدید به ایران پس از انتخابات میاندورهای ۳ نوامبر بود. همزمان، نیروی دریایی سپاه پاسداران چهار کشتی حامل نفت را هدف قرار داد؛ رویدادهایی که همگی بر بستر نوسانات شدید جریان نفت در تنگه هرمز رخ دادند.
کاخ سفید با صدور یادداشتی بر اساس بخش ۳۰۳ قانون تولید دفاعی (DPA)، تولید و پالایش نفت را جزو اولویتهای امنیت ملی اعلام کرد تا رئیسجمهور بتواند بدون نیاز به اطلاع و تایید معمول کنگره، اقدام به خرید، تامین مالی و توسعه تولید کند. این قانون که ریشه در سپتامبر ۱۹۵۰ و اوایل جنگ کره دارد و در دوران همهگیری کرونا نیز بارها برای اختیارات اولویتدار استفاده شده بود، این بار نیز فعال شد.
با این حال یادداشت مذکور نام هیچ پروژه مشخصی را نبرد. تنها مصداقی که جیدی ونس به آن اشاره کرد، اختصاص ۱ میلیارد دلار از محل این قانون برای توسعه ظرفیت یک پالایشگاه متعلق به شرکت «دلک» در تگزاس بود؛ پروژهای که در کنار کمکهای ناچیز قبلی مانند ۴۲ میلیون دلار برای خط لوله کانستیتوشن و ۵۰ میلیون دلار برای زیرساختهای انتقال برق قرار میگیرد. نکته اینجاست که ساخت یا توسعه پالایشگاه سالها زمان میبرد، در حالی که کمبود بنزین و گازوئیل بحران همین امروز بازار است.
برای درک کوچک بودن ابعاد این اقدامات کافی است بدانیم وزارت انرژی آمریکا تصمیم گرفته ۳۱۵ هزار بشکه از ذخایر مازوت (Fuel Oil) منطقه شمال شرق را به بازار قرض بدهد تا شاید جلوی گرانی سوخت را بگیرد. اما مصرف روزانه سوختهای تقطیری مانند گازوئیل و نفت کوره در آمریکا حدود ۳.۹۱ میلیون بشکه است. با یک تقسیم ساده متوجه میشویم کل این محموله اهدایی دولت، تنها کفاف مصرف حدود دو ساعت کل کشور را میدهد و بعد از ۱۲۰ دقیقه، بازار دوباره میماند و همان کمبودهای فلجکننده قبلی.
خرید چین در بازار فیزیکی نفت
چین در حال حاضر با تمام توان در حال پر کردن انبارهای خود است. وقتی شرکت دولتی آرامکوی عربستان ۴۰ میلیون بشکه نفت را برای تحویل ماه نوامبر روی میز گذاشت، پالایشگاههای چینی بدون معطلی تقریباً نیمی از کل این محموله عظیم یعنی حدود ۲۰ میلیون بشکه را خریدند. برای درک عطش چینیها کافی است بدانیم واردات ماهانه آنها از عربستان در تابستان حدود ۲۰ میلیون بشکه بود، اما ظرف تنها دو ماه گذشته حداقل ۸۰ میلیون بشکه نفت خام سعودی را در بازار اسپات برای تحویل تا پایان نوامبر پیشخرید کردهاند.
البته این خرید بیدلیل نیست. چینیها در ماه سپتامبر برای پاسخ به نیاز کارخانهها و پالایشگاههایشان، روزانه ۱.۶ میلیون بشکه از ذخایر استراتژیک داخل خاک خود را برداشتند و سوزاندند؛ آماری خیرهکننده که بالاترین رکورد تاریخی برداشت از انبارهای نفت چین به شمار میرود و رکورد قبلی در سال ۲۰۱۷ یعنی ۹۵۰ هزار بشکه را شکست.
با این وجود، چین همچنان بیش از ۱.۱ میلیارد بشکه نفت در مخازن خود ذخیره دارد که میتواند تا ۸۰ روز کل نیاز پالایشگاههایش را بدون قطرهای واردات پوشش دهد. از سوی دیگر، واردات نفت چین پس از شوکهای اولیه دوباره اوج گرفته و به روزانه ۱۰.۵ میلیون بشکه رسیده است، یعنی دقیقاً به نزدیکی روزهای آرام پیش از بحران. محرک اصلی این خریدها تخفیفهای تاریخی خاورمیانه بود؛ آرامکو قیمت نوامبر نفت سبک عربی را برای آسیا ۳ تا ۵ دلار کمتر از میانگین عمان و دبی تعیین کرد که عمیقترین تخفیف از سال ۲۰۲۰ به شمار میرود.
پیامد این اقدام بر بازار نفت:
این اقدام چین، حجم نفت شناور و در دسترس در بازار آزاد را به کم منقبض میکند. وقتی غول مصرف جهان به این شکل تمام بشکههای مازاد را جذب و انبار میکند، عملاً یک کف قیمتی بسیار مستحکم زیر پای نفت برنت میسازد. در این شرایط، حتی اگر تنشهای خاورمیانه موقتاً آرام بگیرد یا واشنگتن سیگنال منفی صادر کند، بازار فیزیکی با کمبود عرضه آزاد روبهروست و همین قحطی بشکههای شناور اجازه ریزش عمیق قیمت را نخواهد داد و نفت را برای جهشهای قیمتی بعدی در مدار صعودی نگه میدارد.
چشم انداز توافق و واقعیت کسری هرمز
دونالد ترامپ اخیراً اظهار داشت که میتوان جنگ با ایران را بسیار سریع پایان داد. بازار پیشتر این مسیر را تجربه کرده است؛ نفت برنت در بهار از سقف ۱۱۴.۷۰ دلار تا کفهای کانال ۷۰ دلار در اوایل ژوئیه ریزش و سپس با تنشهای جدید دوباره سقفشکنی کرد. تفاوت بزرگ اینجاست که در آن دوره، آزادسازی ۴۰۰ میلیون بشکهای آژانس بینالمللی انرژی کاتالیزور سقوط قیمت بود. امروز اندازه شکاف فیزیکی به مراتب فراتر از این اقدامات نمادین است و هرگونه تغییر وضعیت وابسته به میزان خروجی نفت از خلیج فارس خواهد بود.
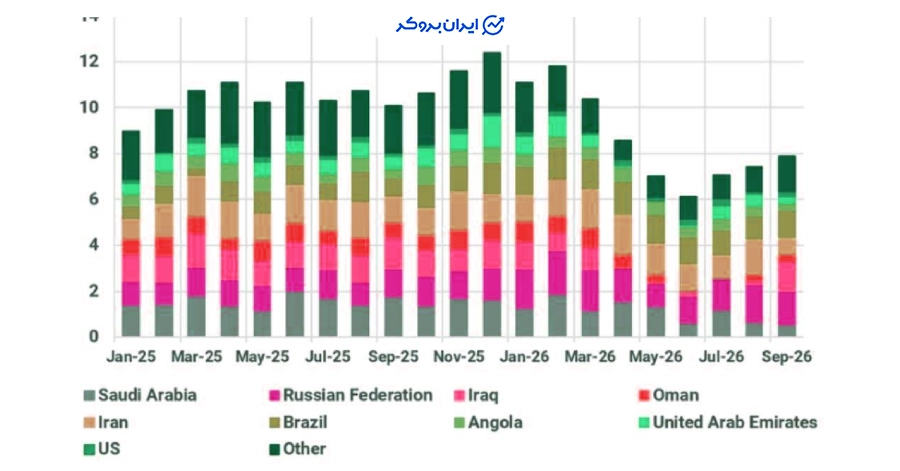
پیش از جنگ، روزانه ۱۵ میلیون بشکه نفت از تنگه هرمز صادر میشد، اما طبق دادههای ماهوارهای این رقم اکنون به ۱۱.۴ میلیون بشکه کاهش یافته است. حتی اگر خط لوله فجیره امارات را هم حساب کنیم که هرمز را دور میزند، باز هم روزانه ۲.۸ میلیون بشکه نفت کم شده است؛ یعنی معادل ۱.۴ سوپرتانکر در روز یا ۸۴ میلیون بشکه در ماه. در بازاری که روزانه ۱۰۰ میلیون بشکه نفت میسوزاند شاید این عدد کوچک به نظر برسد، اما در کوتاهمدت نه تولیدکننده میتواند چاه جدیدی باز کند و نه مصرفکننده میتواند مصرفش را قطع کند. وقتی عرضه کم است و تقاضا سر جایش مانده، قیمت آنقدر بالا میرود تا بخشی از خریداران منصرف شوند و مصرف کم شود.
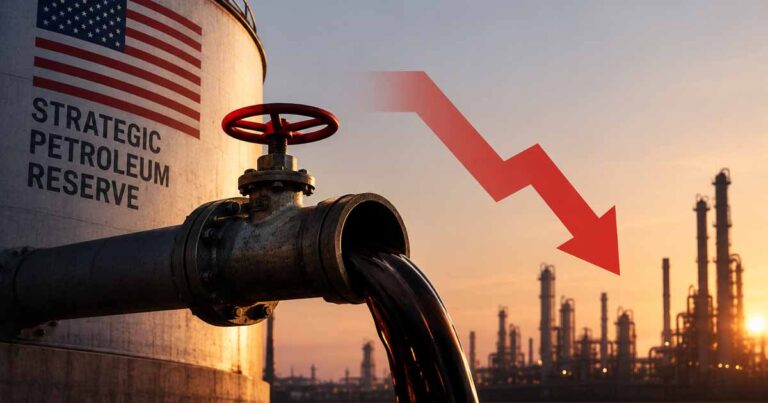
واشنگتن ابزاری برای جبران ندارد. ذخایر استراتژیک نفت آمریکا (SPR) از ۴۱۵ میلیون بشکه به ۲۸۳ میلیون بشکه سقوط کرده که تنها کفاف حدود ۱۷ روز پالایش داخلی را میدهد و تخلیهها عملاً متوقف شده است. راهحلهای باقیمانده بسیار ناچیزند؛ مجوز واردات گازوئیل روسیه تا آوریل ۲۰۲۷ صادر شده اما اولین محمولهها به زحمت نیمی از تقاضای یک روز آمریکا را تامین میکند. وام ۳۱۵ هزار بشکهای گرمایشی دو ساعت بیشتر دوام نمیآورد و سرمایهگذاریهای قانون تولید دفاعی سالها زمان میبرد تا به بار بنشیند، در حالی که کمبود نفت همین امروز گریبان اقتصاد را گرفته است.
اروپا هم هنوز ۱۰۴ میلیون بشکه از سهمیه قبلیاش را دستنخورده نگه داشته، چون مصرف آن ذخایر گازوئیل غرب را به زیر خط قرمز ۴۱ روز میبرد و اروپاییها از جنگ اوکراین و ایران همزمان وحشت دارند. هیچ کشوری بشکهای نفت قرض نمیدهد و جیرهبندی تنها از مسیر رشد قیمتها پیش میرود.
تقویم اقتصادی هفته
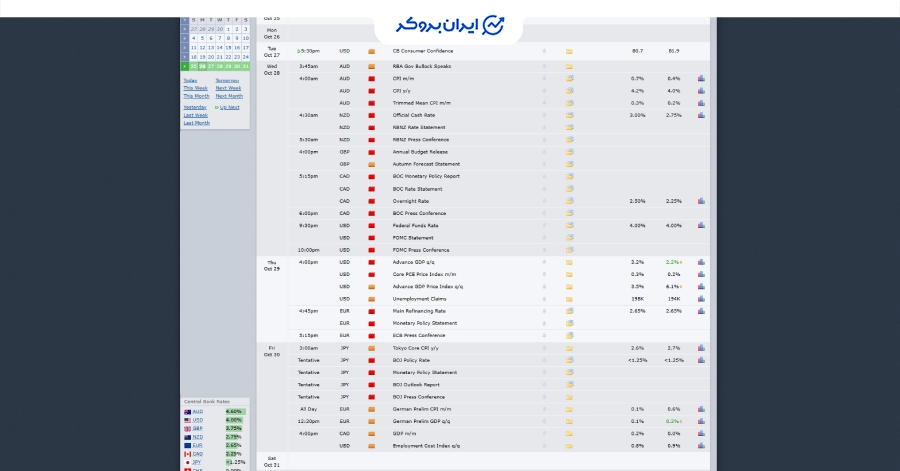
در روزهای پیش رو بازارهای مالی با تقویم بسیار سنگینی روبهرو هستند: نشست فدرال رزرو، انتشار دادههای تورمی PCE، گزارشهای درآمدی غولهای فناوری مانند گوگل، مایکروسافت و آمازون و انتخابات میاندورهای آمریکا در ۳ نوامبر.
گازوئیل نیروی محرکه کامیونها، تراکتورها و کشتیهایی است که همه کالاها را جابهجا میکنند، بنابراین گازوئیل ۶.۳۲ دلاری مستقیماً به قیمت تمامشده همه بخشها نفوذ میکند. سیاست پولی فدرال رزرو اکنون دیگر با تئوریهای انتزاعی تعیین نمیشود بلکه مستقیماً تحت فشار نفت خام حرکت خواهد کرد.
جهش بازده اوراق قرضه ۱۰ ساله آمریکا به مرز ۴.۹۹ درصد نیز گواه همین واقعیت است؛ بازارها تمام خوشبینیهای پیشین برای کاهش نرخ بهره را دور ریختهاند. توهم کنترل تورم رنگ باخته و واقعیت بازار حکمفرما شده است.
پول گران بیش از همه به پروژههایی آسیب میزند که بازدهی آنها سالها بعد محقق میشود؛ بخش هوش مصنوعی و شرکتهای بزرگ فناوری نخستین قربانیان این فضا هستند. ریزش بیش از ۶ درصدی سهام متا با وجود گزارش درآمدی خوب و ریزش شاخص سهام تراشهسازان نمونه بارز این تغییر فاز است. ساخت مراکز داده پرهزینه هوش مصنوعی با وامهای سنگین، درست در لحظهای که بازدهی پروژه از سود بهره وام کمتر شود، ارزش شرکتها را تباه میکند.
در حال حاضر تنها چیزی که میتواند موقتاً ترمز این روند صعودی نفت را بکشد، اعلام ناگهانی یک آزادسازی بزرگ و فوری از سوی آژانس بینالمللی انرژی خواهد بود.
گام بعدی قیمت و سناریوهای پیش رو
استراتژی تشدید تنش در خاورمیانه درست در آسیبپذیرترین نقطه زمانی به هدف نشسته است؛ یعنی دقیقاً در لحظهای که انبارهای استراتژیک نفت آمریکا به کف چسبیده و کاخ سفید به جای راهکار بنیادین، ناچار به اقدامات مقطعی شده است.
دادههای بنیادی نشان میدهند که شکستن سقفهای قیمتی پیشین و ثبت رکوردهای جدید کاملاً محتمل و در دسترس است. ذخایر آمریکا رو به اتمام است، اروپا تمایلی به خرج کردن ذخایر باقیمانده نفت و گازوئیل خود ندارد و همه اینها یعنی بازار نفت به بیثباتترین و غیرقابلپیشبینیترین دوره خود از زمان بحران آوریل ۲۰۲۰ بازگشته است.
در چنین معادلهای، تنها عاملی که میتواند ترمز این موج پرشتاب صعودی را موقتاً بکشد، این است که آژانس بینالمللی انرژی ناگهان با یک بیانیه رسمی دست به آزادسازی اضطراری و هماهنگ ذخایر اعضای خود بزند. تا زمانی که چنین شوک خبری به تابلوها مخابره نشود، قانون سرسخت عرضه و تقاضا حکمفرمایی خواهد کرد و زبان بازار برای بازگرداندن تعادل، فقط و فقط ثبت اعداد بالاتر خواهد بود.
هیچ تحلیل قطعی در مورد بازارهای مالی وجود ندارد. تمامی موارد ذکر شده صرفاً به منظور اطلاعرسانی منتشر گردیده و این مطلب هیچگونه پیشنهاد خرید یا فروشی برای معاملهگران محسوب نمیشود. افراد باید نسبت به ریسکهای ذاتی بازارهای مالی آگاهی داشته باشند و قبل از اقدام به هرگونه سرمایهگذاری از تصمیم خود مطمئن شوند. ایران بروکر نسبت به ضرر و زیان احتمالی شما هیچگونه مسئولیتی را نمیپذیرد.



نظرات کاربران