فرض کنید هوش مصنوعی بتواند در چند ثانیه صدها نمودار را بررسی کند و الگوهایی را تشخیص دهد که ممکن است از چشم یک معاملهگر پنهان بمانند. آیا این سرعت و دقت به معنای عملکرد بهتر در تحلیل تکنیکال است یا تشخیص درست یک الگوی نموداری لزوماً به پیشبینی موفق قیمت منجر نمیشود؟ پژوهشهای علمی، از جمله مطالعه لو، مامایسکی و وانگ در سال ۲۰۰۰، امکان شناسایی محاسباتی الگوهای تکنیکال را بررسی کردهاند. در این مقاله، توانایی هوش مصنوعی در تشخیص الگوهای کلاسیک نموداری را با عملکرد انسان مقایسه میکنیم، شواهد پژوهشی را بررسی میکنیم و به این پرسش پاسخ میدهیم که آیا میتوان در تحلیل بازار به تشخیصهای هوش مصنوعی اعتماد کرد.
هوش مصنوعی چگونه نمودارها را تحلیل میکند؟
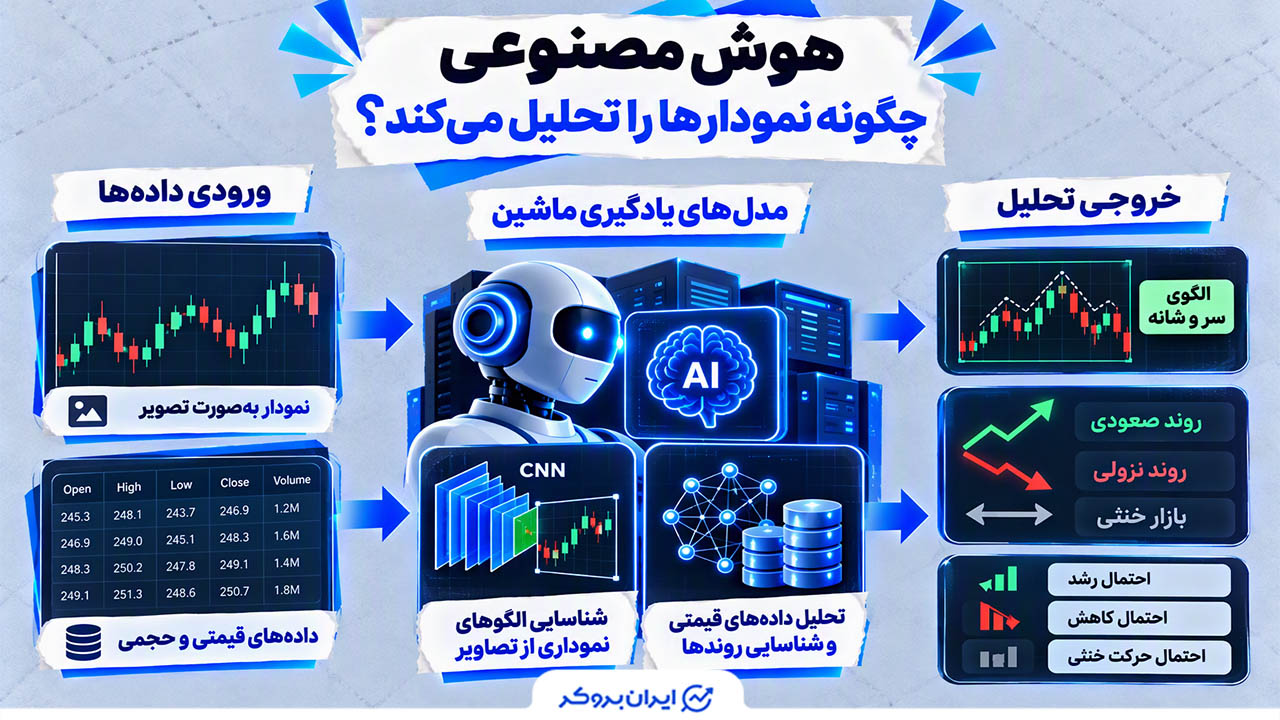
هوش مصنوعی برای شناسایی الگوهای تکنیکال از روشهای مختلف یادگیری ماشین استفاده میکند. برخی مدلها نمودارهای کندل استیک را مانند تصویر بررسی میکنند و برخی دیگر با تحلیل دادههای عددی قیمت، حجم معاملات و بازده تاریخی، تغییرات روند را شناسایی میکنند. دو رویکرد مهم در این زمینه، شبکههای عصبی کانولوشنی (CNN) و مدلهای یادگیری ماشین مبتنی بر دادههای قیمتی هستند.
تشخیص الگوهای نموداری با شبکههای عصبی CNN
شبکههای عصبی کانولوشنی (CNN) برای شناسایی ویژگیهای بصری تصاویر طراحی شدهاند. در تحلیل تکنیکال، میتوان نمودارهای قیمت را به تصاویر تبدیل کرد و با آموزش مدل روی نمونههای برچسبگذاریشده، آن را برای شناسایی الگوهایی مانند سر و شانه (Head and Shoulders)، مثلثها و الگوهای کندلی به کار گرفت.
در پژوهش Velay و Daniel درباره تشخیص الگوهای نموداری با یادگیری عمیق، استفاده از روشهای یادگیری عمیق برای شناسایی ساختارهای نمودار سهام بررسی شده است. همچنین، مطالعه Chen و Tsai به رمزگذاری الگوهای کندلاستیک بهصورت تصویر و طبقهبندی آنها با شبکههای عصبی کانولوشنی میپردازد.
نکته مهم این است که مدل صرفاً با دیدن چند نمودار به تحلیلگر حرفهای تبدیل نمیشود؛ کیفیت دادههای آموزشی، نحوه برچسبگذاری الگوها و عملکرد مدل روی دادههای جدید، در نتیجه نهایی نقش تعیینکننده دارند.
شناسایی روندها با یادگیری ماشین
تشخیص روند با شناسایی یک الگوی کندلی تفاوت دارد. در اینجا هدف مدل، بررسی دادههای قیمتی در طول زمان و شناسایی رفتارهایی مانند روند صعودی، روند نزولی یا حرکت خنثی بازار است. برای این کار میتوان از دادههایی مانند قیمت بازشدن، بستهشدن، سقف و کف قیمت و حجم معاملات استفاده کرد.
مدلهای یادگیری ماشین میتوانند با آموزش روی دادههای تاریخی، ویژگیهای مرتبط با هر وضعیت بازار را یاد بگیرند و سپس آنها را در دادههای جدید شناسایی کنند. در این فرایند، روند لزوماً با یک شکل هندسی ثابت تعریف نمیشود؛ بلکه مدل میتواند ترکیبی از تغییرات قیمت و ویژگیهای آماری را بررسی کند. بااینحال، نتیجه به نحوه تعریف روند، کیفیت دادهها و شرایط بازار بستگی دارد.
نحوه شناسایی الگوهای کلاسیک تحلیل تکنیکال را توسط هوش مصنوعی در جدول زیر مشاهده میکنید:
| الگوی تکنیکال | روش احتمالی شناسایی توسط هوش مصنوعی | نکته مهم در تفسیر |
|---|---|---|
| سر و شانه | شناسایی قلهها، کفهای میانی و خط گردن | تشکیل ظاهری الگو بهتنهایی تأییدکننده بازگشت روند نیست |
| کف دوقلو | تشخیص دو کف نزدیک به یک سطح قیمتی و مقاومت میان آنها | اعتبار شکست مقاومت و شرایط روند قبلی اهمیت دارد |
| مثلث | بررسی همگرایی سقفها و کفهای قیمتی | جهت شکست را نمیتوان صرفاً از شکل مثلث با قطعیت تعیین کرد |
| چکش | بررسی نسبت بدنه کندل به سایهها و محل تشکیل آن | موقعیت کندل در روند و تأییدهای بعدی باید بررسی شوند |
| روند صعودی یا نزولی | تحلیل توالی سقفها و کفها و دادههای قیمت | روند باید با قواعد مشخص تعریف شود؛ هر افزایش یا کاهش قیمت تغییر روند نیست |
آیا هوش مصنوعی از انسان بهتر عمل میکند؟
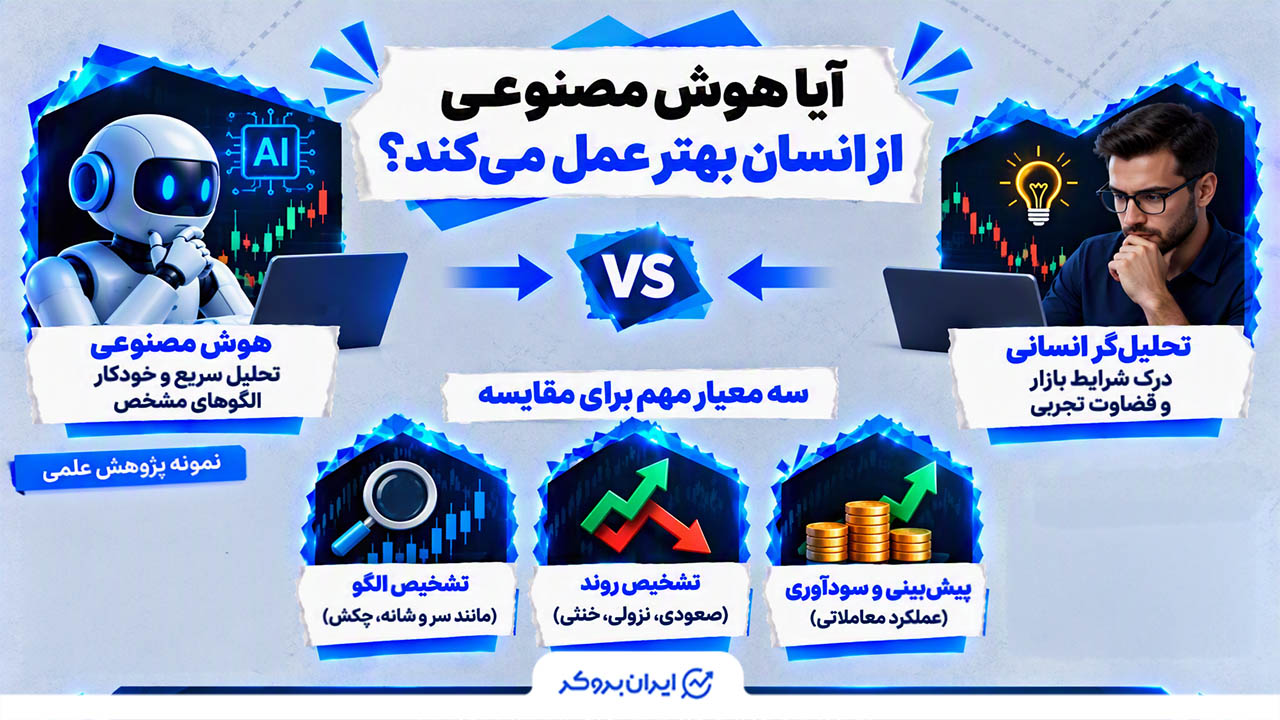
پاسخ به این سوال به نوع وظیفه بستگی دارد. هوش مصنوعی میتواند الگوهای مشخصی را با سرعت و بهصورت خودکار شناسایی کند، اما برای اثبات برتری آن بر تحلیلگر انسانی، باید عملکرد هر دو با دادهها و معیارهای یکسان مقایسه شود. دقت در تشخیص الگو لزوماً به معنای توانایی بیشتر در پیشبینی روند یا کسب سود نیست.
نتایج پژوهشهای علمی در عملکرد هوش مصنوعی
در مطالعهای که جون هاو چن (Jun-Hao Chen) و یون چنگ تسای (Yun-Cheng Tsai) در سال ۲۰۲۰ در نشریه Financial Innovation منتشر کردند، مدلی مبتنی بر CNN برای شناسایی خودکار هشت الگوی کندلی توسعه داده شد. این مدل روی دادههای تاریخی یکدقیقهای جفتارز EURUSD در بازه سالهای ۲۰۱۰ تا ۲۰۱۸ آزمایش شد و به میانگین دقت ۹۰,۷ درصد رسید. عملکرد آن در این آزمایش از مدل LSTM مورد استفاده برای مقایسه بهتر بود.
این نتیجه نشان میدهد که یادگیری عمیق میتواند در یک وظیفه تعریف شده، یعنی طبقهبندی الگوهای کندلی، عملکرد قابلاندازهگیری داشته باشد. بااینحال، پژوهش مذکور مقایسه مستقیمی با معاملهگران انسانی انجام نداده است؛ بنابراین نمیتوان از آن نتیجه گرفت که هوش مصنوعی در تمام شرایط، الگوها را دقیقتر از انسان تشخیص میدهد.
تفاوت تشخیص الگو با پیشبینی روند
برای ارزیابی توانایی هوش مصنوعی، باید سه معیار را از یکدیگر جدا کنیم:
- تشخیص الگو: آیا مدل میتواند ساختاری مانند سر و شانه یا چکش را در نمودار پیدا کند؟
- تشخیص روند: آیا میتواند وضعیت بازار را بهدرستی صعودی، نزولی یا خنثی طبقهبندی کند؟
- پیشبینی و سودآوری: آیا خروجی مدل به پیشبینی بهتر حرکت آینده قیمت و عملکرد معاملاتی مطلوب منجر میشود؟
موفقیت در معیار اول، دو مورد دیگر را تضمین نمیکند. حتی اگر یک مدل الگوها را با دقت بالایی شناسایی کند، سیگنال حاصل ممکن است در شرایط مختلف بازار نتایج متفاوتی داشته باشد. بنابراین، برای اثبات برتری هوش مصنوعی در معاملهگری، علاوه بر دقت تشخیص، باید عملکرد آن روی دادههای خارج از نمونه و نتایج یک استراتژی معاملاتی نیز ارزیابی شود.
مقایسه عملکرد انسان و هوش مصنوعی در تشخیص الگوهای نموداری
تفاوت اصلی تحلیلگر انسانی و هوش مصنوعی در نحوه بررسی نمودارها است. انسان میتواند ساختار قیمت را در کنار اخبار، شرایط اقتصادی و رفتار کلی بازار تفسیر کند؛ در مقابل، مدلهای هوش مصنوعی قادر هستند قواعد مشخصی را روی تعداد زیادی نمودار اعمال کنند و الگوهای مشابه را با سرعت و معیارهای یکسان شناسایی کنند.
بااینحال، هیچکدام در تمام شرایط برتری مطلق ندارند. عملکرد هر روش به نوع الگو، تعریف معیارهای تشخیص، تجربه تحلیلگر و کیفیت مدل بستگی دارد.
| معیار مقایسه | تحلیلگر انسانی | هوش مصنوعی |
|---|---|---|
| سرعت بررسی نمودارها | محدود به زمان و توان تحلیلگر | قابلیت بررسی خودکار تعداد زیادی نمودار |
| ثبات در تشخیص الگو | احتمال اختلافنظر و خطای دیداری | امکان اجرای قواعد یکسان روی دادههای مختلف |
| درک شرایط بازار | قابلیت تفسیر اخبار و زمینه اقتصادی | وابسته به دادهها و اطلاعاتی که به مدل داده شدهاند |
| شناسایی الگوهای پیچیده | وابسته به تجربه و قضاوت فرد | وابسته به معماری مدل و کیفیت دادههای آموزشی |
| سازگاری با شرایط جدید | امکان تطبیق بر اساس تجربه و تحلیل زمینه | ممکن است به بازآموزی یا تنظیم مجدد نیاز داشته باشد |
| ارزیابی سیگنال معاملاتی | امکان ترکیب عوامل مختلف در تصمیمگیری | نیازمند آزمون مستقل برای سنجش اعتبار و سودآوری سیگنال |
برای نمونه، یک سامانه هوش مصنوعی میتواند نمودارهای صدها دارایی را برای یافتن الگوی سر و شانه بررسی کند؛ اما شناسایی این ساختار بهتنهایی نشان نمیدهد که قیمت حتماً کاهش خواهد یافت. تحلیلگر باید عواملی مانند موقعیت الگو در روند قبلی، شکست خط گردن، حجم معاملات و شرایط کلی بازار را نیز ارزیابی کند.
کاربردهای عملی هوش مصنوعی برای معاملهگران
هوش مصنوعی میتواند بررسی نمودارهای قیمتی را سریعتر کند و به معاملهگران در شناسایی فرصتهای احتمالی کمک کند. مهمترین کاربردهای آن عبارتاند از:
- بررسی همزمان بازار: هوش مصنوعی میتواند تعداد زیادی نمودار را بهصورت خودکار بررسی کند و الگوهای مشخصی مانند سر و شانه (Head and Shoulders) یا مثلث (Triangle Pattern) را شناسایی کند.
- شناسایی فرصتهای معاملاتی: مدلها میتوانند شرایطی مانند شکست سطح مقاومت (Resistance Breakout) یا تغییر روند (Trend Reversal) را تشخیص دهند و نمودارهای مستعد بررسی بیشتر را مشخص کنند.
- کمک به تصمیمگیری: ترکیب سیگنالهای تحلیل تکنیکال (Technical Analysis) با سایر دادههای بازار میتواند به معاملهگران در اولویتبندی فرصتها کمک کند؛ بااینحال، هر سیگنال به بررسی و ارزیابی مستقل نیاز دارد.
مقاله منتشرشده در سال ۲۰۲۴ در نشریه علوم کامپیوتر و اطلاعات دانشگاه ملک سعود (Journal of King Saud University – Computer and Information Sciences)، تعداد ۱۴۳ پژوهش درباره کاربرد هوش مصنوعی در معاملات مالی را بررسی کرده است. تنوع روشها و معیارهای ارزیابی در این پژوهشها نشان میدهد که مقایسه عملکرد مدلها باید با توجه به نوع بازار، دادههای استفادهشده و روش آزمایش انجام شود.
محدودیتها و آینده هوش مصنوعی در تحلیل تکنیکال
عملکرد هوش مصنوعی در تحلیل تکنیکال فقط به توانایی شناسایی الگوهای نموداری وابسته نیست؛ بلکه کیفیت دادهها، پایداری روابط آماری و نحوه ارزیابی مدل نیز بر نتایج تأثیر میگذارند. برای بررسی تخصصی این محدودیتها، باید چالشهای فنی مدل را از مشکلات اجرای راهبرد معاملاتی جدا کرد.
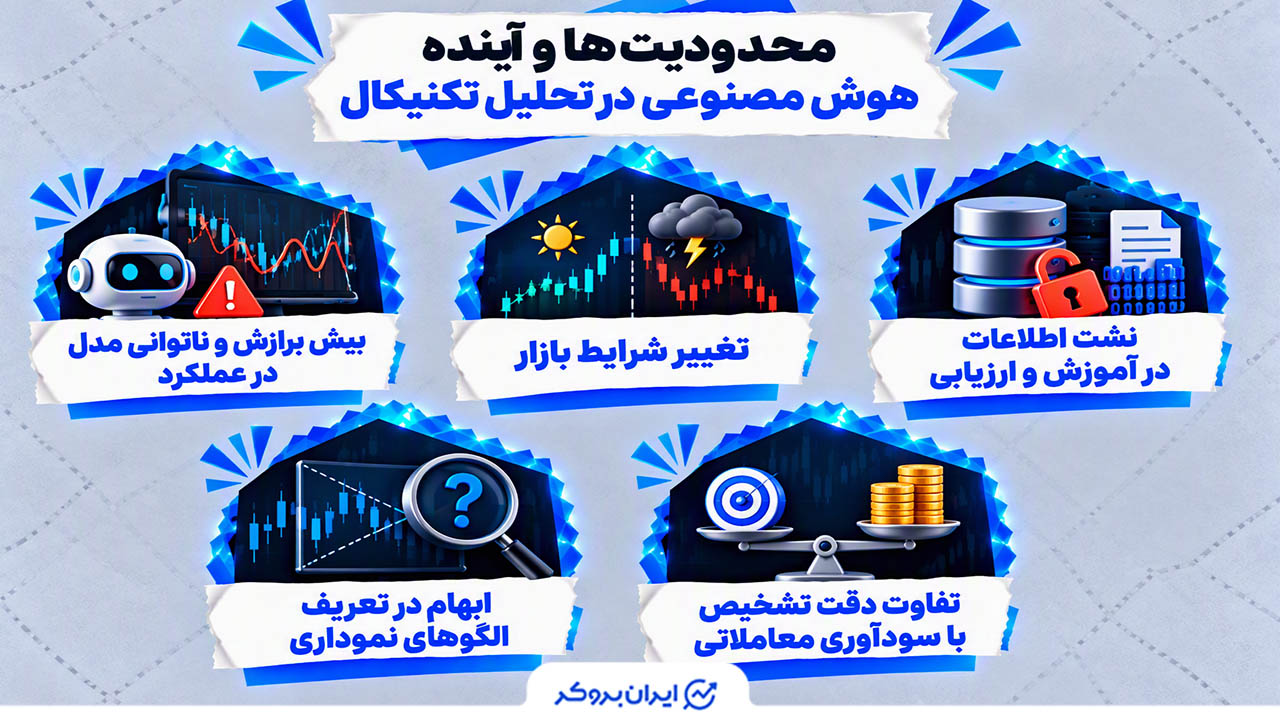
بیش برازش و ناتوانی مدل در عملکرد
بیش برازش (Overfitting) زمانی رخ میدهد که مدل بهجای یادگیری روابط پایدار بازار، نویزها و ویژگیهای تصادفی دادههای تاریخی را نیز یاد میگیرد. در این شرایط، مدل ممکن است الگوهایی مانند سر و شانه (Head and Shoulders) یا کف دوقلو (Double Bottom) را در نمودارهای گذشته با دقت بالایی تشخیص دهد، اما در دادههای جدید عملکرد ضعیفی داشته باشد.
این مسئله در مدلهای پیچیده یادگیری عمیق (Deep Learning) و هنگام تنظیم مکرر پارامترها بر اساس نتایج تاریخی اهمیت بیشتری پیدا میکند. برای ارزیابی قابلیت تعمیم، استفاده از دادههای مستقل و آزمون پیشرونده (Walk-Forward Testing) مناسبتر از اتکا به دقت مدل روی دادههای آموزشی است.
تغییر شرایط بازار
روابط میان قیمت، حجم معاملات و نوسانات در تمام دورهها ثابت نیستند. تغییر شرایط بازار (Market Regime Change) میتواند باعث شود الگویی که در یک بازار کمنوسان عملکرد مناسبی داشته، در دورهای با نوسانات شدید یا روند نزولی سیگنالهای کماعتبارتری تولید کند.
یکی از راهکارهای مقابله با این چالش، استفاده از مدلهای تطبیقی (Adaptive Models) و پایش تغییرات آماری دادهها است. بااینحال، بازآموزی مدل باید با احتیاط انجام شود؛ زیرا واکنش بیشازحد به نوسانات کوتاهمدت ممکن است به تغییرات مکرر و بیثبات مدل منجر شود.
نشت اطلاعات در آموزش و ارزیابی
نشت اطلاعات (Data Leakage) زمانی اتفاق میافتد که مدل به اطلاعاتی دسترسی پیدا کند که در زمان صدور سیگنال هنوز در دسترس نبودهاند. برای مثال، اگر الگوریتمی قرار است الگوی سر و شانه را پیش از تکمیل شناسایی کند، استفاده از قیمتهای آینده برای تعیین نقاط الگو، نتیجه ارزیابی را غیرواقعی میکند.
برای جلوگیری از این خطا، ویژگیهای ورودی باید فقط از اطلاعات موجود در زمان تصمیمگیری ساخته شوند. همچنین، جداسازی زمانی دادههای آموزش و آزمون ضروری است تا عملکرد مدل در شرایطی مشابه استفاده واقعی سنجیده شود.
ابهام در تعریف الگوهای نموداری
الگوهایی مانند چکش (Hammer) یا سر و شانه همیشه تعریف عددی و مورد توافقی ندارند. ممکن است دو تحلیلگر درباره محل نقاط کلیدی، تناسب اجزای الگو یا شرایط تأیید آن اختلافنظر داشته باشند. در نتیجه، کیفیت برچسبهای آموزشی میتواند مستقیم بر خروجی مدل تأثیر بگذارد.
برای کاهش این ابهام، باید معیارهای شناسایی الگوها به قواعد قابلاندازهگیری تبدیل شوند؛ برای مثال، نسبت ارتفاع سقفها، فاصله نقاط محوری و شرایط شکست خط گردن. همچنین، بررسی توافق میان برچسبگذاران میتواند میزان وابستگی نتایج به قضاوت انسانی را مشخص کند.
تفاوت دقت تشخیص با سودآوری معاملاتی
دقت طبقه بندی (Classification Accuracy) نشان میدهد مدل تا چه اندازه نمونهها را درست دستهبندی کرده است؛ اما این معیار بهتنهایی مشخص نمیکند که استفاده از خروجی مدل سودآور خواهد بود یا خیر.
برای سنجش ارزش معاملاتی یک مدل، باید راهبرد مبتنی بر سیگنالهای آن را با در نظر گرفتن کارمزد، اختلاف قیمت خرید و فروش (Bid-Ask Spread)، لغزش قیمت (Slippage) و افت سرمایه (Drawdown) ارزیابی کرد. معیارهایی مانند نسبت شارپ (Sharpe Ratio) نیز به بررسی بازده در مقایسه با ریسک کمک میکنند.
کلام پایانی
هوش مصنوعی با استفاده از یادگیری ماشین (Machine Learning) و شبکههای عصبی میتواند الگوهای کلاسیک تحلیل تکنیکال مانند سر و شانه و الگوهای کندلی را با سرعت و بهصورت خودکار شناسایی کند. این قابلیت به معاملهگران کمک میکند نمودارهای بیشتری را بررسی کنند و فرصتهای احتمالی بازار را سریعتر بیابند. بااینحال، دقت در تشخیص الگو لزوماً به معنای پیشبینی درست قیمت یا سودآوری معاملات نیست. بیشبرازش، تغییر شرایط بازار و کیفیت دادهها همچنان از چالشهای اصلی این فناوری هستند. بنابراین، بهترین رویکرد استفاده از هوش مصنوعی بهعنوان ابزار کمکی در کنار تحلیل انسانی، مدیریت ریسک و ارزیابی مستقل سیگنالها است.
سوالات متداول
آیا هوش مصنوعی در تشخیص الگوهای تکنیکال از انسان بهتر است؟
هوش مصنوعی میتواند نمودارهای زیادی را سریع و منظم بررسی کند؛ اما برتری کلی آن نسبت به انسان به نوع الگو، دادههای آموزشی و شرایط ارزیابی بستگی دارد.
هوش مصنوعی کدام الگوهای نموداری را تشخیص میدهد؟
بسته به مدل و دادههای آموزشی، امکان شناسایی الگوهایی مانند سر و شانه (Head and Shoulders)، کف و سقف دوقلو (Double Top/Bottom)، مثلثها و الگوهای کندلی وجود دارد.
آیا تشخیص دقیق الگو توسط هوش مصنوعی به معنای سودآوری است؟
خیر. سودآوری به عوامل دیگری مانند جهت حرکت بعدی قیمت، زمان ورود و خروج، کارمزد، لغزش قیمت و مدیریت ریسک نیز وابسته است.
آیا میتوان به سیگنالهای تحلیل تکنیکال هوش مصنوعی اعتماد کرد؟
سیگنالها باید پیش از استفاده در معاملات واقعی، روی دادههای خارج از نمونه و با احتساب هزینههای معاملاتی ارزیابی شوند. هیچ مدلی دقت یا سودآوری آینده را تضمین نمیکند.



نظرات کاربران