
در تحلیل ۶ آبان طلای ۱۸ عیار ذکر کردیم که ناحیه ۲۵,۵۷۰,۰۰۰ تومان ناحیه تصمیمگیری است، در تحلیل ۱۳ آبان گفتیم این ناحیه شکسته شده و قیمت از نظر تکنیکالی مستعد رسیدن به ۲۴ میلیون تومان است و امروز قیمت طلای ۱۸ عیار در ناحیه ۲۴,۵۲۰,۰۰۰ تومان قرار دارد. اینکه قیمت چرا ریزش کرد و مسیری که برای آینده مدنظر داریم را در ادامه تحلیل میخوانید.
بررسی بنیادی طلای ۱۸ عیار
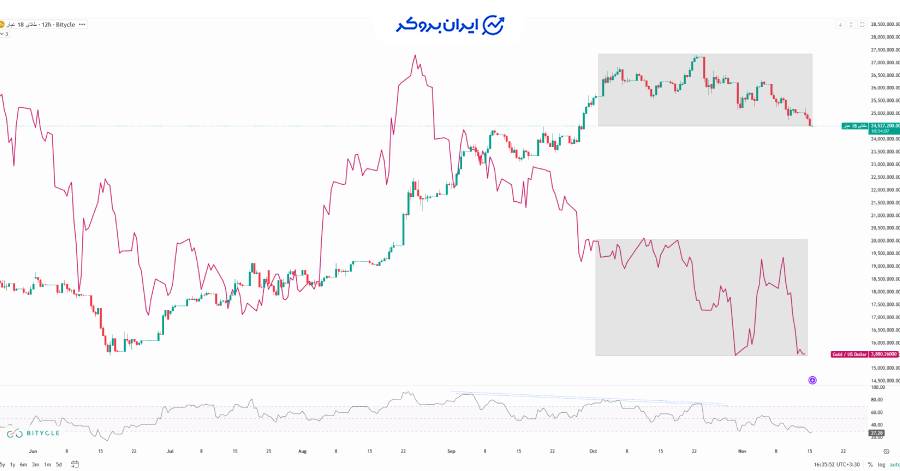
برای اینکه بفهمیم چرا طلای ۱۸ عیار پس از ثبت قله ۲۷.۲ میلیون تومانی در مهرماه مسیر اصلاحی را در پیش گرفت، باید به ساختار دووجهی این بازار در اقتصاد ایران نگاه کنیم. قیمت طلای داخلی حاصلضرب دو نیروی مجزا یعنی نرخ دلار آزاد و اونس جهانی است، اما وزن و سرعت این دو موتور در تمام چرخههای بازار یکسان نیست.
در موج صعودی قبلی که از کف ۱۵.۵ میلیون تومانی تابستان آغاز شد، دلار آزاد با چنان شتابی قلههای جدید را فتح میکرد که تغییرات اونس جهانی عملا در برابر پیشروی ارزی به حاشیه رفته بود و طلا صرفا نقش یک پناهگاه تورمی پرسرعت را بازی میکرد.
همین شتاب ارزی باعث شد طلای ۱۸ عیار در سقفهای اخیر بخشی از انتظارات آینده را پیشخور کند و با حباب مثبت معامله شود. اما به محض اینکه دلار آزاد در محدوده ۲۷۲,۰۰۰ تومان متوقف شد و وارد فاز معاملات رنج گردید، وزن پنهان اونس جهانی دوباره روی ترازوی قیمتگذاری سنگینی کرد. همزمانی ایستایی دلار در سقف با ریزش پیدرپی اونس جهانی، دو نتیجه فوری برای معاملهگران داشت که نخستین آن شکست حمایت مهم ۲۵,۵۷۰,۰۰۰ تومان و دومین آن تخلیه تدریجی حباب انتظاری بازار بود.
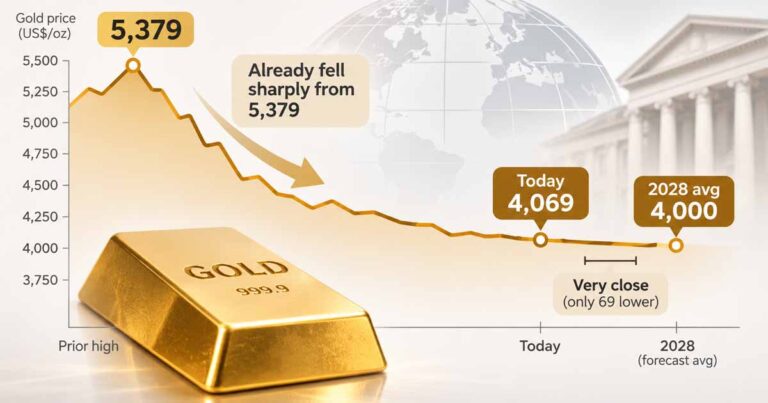
وضعیت اونس جهانی طلا
در سوی بیرونی بازار، ریزش اونس جهانی ریشه در یک زنجیره اقتصادی دارد که نقطه شروع آن خاورمیانه است. تشدید تنشها در تنگه هرمز قیمت نفت را بالا برد و بلافاصله زنگ خطر بازگشت تورم را در اقتصاد آمریکا به صدا درآورد. والاستریت در واکنش به این شوک انرژی، سناریوی کاهش نرخ بهره را پس گرفت، بازده اوراق خزانه بالا رفت و شاخص دلار تقویت شد. نتیجه طبیعی این معادله، سنگین شدن کفه فروش در اونس جهانی طلا بود.
بااینحال، یک معاملهگر نباید در این نقطه دچار خطای دید شود. تورمی که از دل گرانی نفت بیرون میآید نشانه رونق اقتصادی نیست، بلکه یک شوک سمت عرضه است که اقتصاد آمریکا را به سمت رکود تورمی هل میدهد. فدرال رزرو در کوتاهمدت میتواند با ابزار نرخ بهره جلوی انتظارات تورمی بایستد و به همین دلیل فعلا محرک قدرتمندی برای شروع یک موج صعودی جدید در اونس دیده نمیشود.
اما هرچه تنش در تنگه هرمز طولانیتر شود، روایت بازار از ترس نرخ بهره به سمت فرار از رکود تورمی تغییر میکند و همین فشار فعلی میتواند در میانمدت به سوخت صعود بعدی اونس تبدیل شود.
اقتصاد سیاسی دلار آزاد
در سوی دیگر ترازو، رفتار دلار آزاد در کانال ۲۵۵,۰۰۰ تا ۲۷۰,۰۰۰ تومان بازتاب مستقیم وضعیتی است که در اقتصاد رفتاری به آن عدم قطعیت نایت* میگویند. فضای سیاسی کشور درحالحاضر در میان اخبار متناقض معلق مانده است. یک روز سیگنالهای گرم از مسیر مذاکرات به بازار مخابره میشود و روز دیگر سایه تشدید تنشهای نظامی و منطقهای بر سر معاملات سنگینی میکند. وقتی ریسکهای سیاسی قابل محاسبه نباشند، سرمایه به جای حرکت جهتدار در حالت انتظار و رفتوآمدهای فرسایشی فرو میرود و پول ملی نیز در همین بازه گرفتار معاملات رنج میشود.
نکته کلیدی در اقتصاد سیاسی این دوره آن است که بازارساز با بهرهگیری از ابزارهای کنترلی و مداخلات مقطعی تلاش کرده نرخ ارز را به سطوح پایینتر هدایت کند، اما نتیجه این اقدامات نه یک اصلاح ساختاری و عمیق، بلکه ریزشهای کوتاهمدت بوده است. علت این پدیده در ذهنیت جمعی بازار نهفته است.
تا زمانی که گشایش پایداری در تراز تجاری یا افق سیاست خارجی دیده نشود، بازیگران بزرگ و جامعه هر ریزش مصنوعی در قیمت دلار را نه به عنوان نشانه ثبات، بلکه به چشم یک پنجره تخفیف موقت برای خرید میبینند. به همین دلیل فروشندگان قدرت مطلق ندارند و هر ریزشی بلافاصله با تقاضای انباشت روبهرو میشود.
در کوتاهمدت، سنتیمنت بازار ارز همچنان متمایل به حفظ سطوح بالاست و حتی اصلاحهای مقطعی نیز توان شکستن ساختار صعودی را ندارند، اما مسیر بلندمدت دلار کاملا به تحولات بنیادین سیاست داخلی و خارجی گره خورده که در شرایط فعلی افق روشنی برای آن ترسیم نشده است.
تحلیل تکنیکال طلای ۱۸ عیار
برآیند این متغیرها نشان میدهد که در کوتاهمدت، اونس جهانی تحت فشار بازده اوراق آمریکا در فاز اصلاحی قرار دارد، دلار آزاد در سقفهای خود وارد معاملات رنج شده و طلای داخلی نیز در حال تخلیه انتظار موج قبلی است. این همزمانی به این معناست که طلای ۱۸ عیار در کوتاهمدت همچنان فضای لازم برای ادامه اصلاح و آزمایش سطوح پایینتر را دارد.
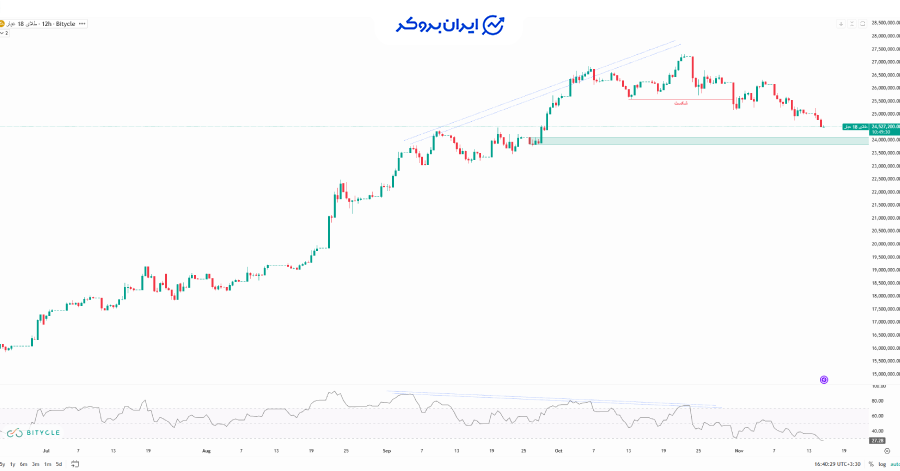
از نظر تکنیکالی، تا زمانی که قیمت نتواند مقاومت ۲۵,۰۰۰,۰۰۰ تا ۲۵,۱۵۰,۰۰۰ تومان را با قدرت پس بگیرد، دست برتر در کوتاهمدت با فروشندگان است. بااینحال، قرار گرفتن شاخص RSI در تایمفریم روزانه روی عدد ۳۵.۵۲ نشان میدهد که بخش عمدهای از هیجان فروش تخلیه شده و بازار در آستانه ورود به ناحیه تصمیمگیری حساس قرار گرفته است. نخستین و طبیعیترین مقصد این اصلاح همان محدوده ۲۴ میلیون تومان و به طور دقیقتر بازه ۲۴,۰۰۰,۰۰۰ تا ۲۴,۳۵۰,۰۰۰ تومان است که در تحلیل ۱۳ آبان نیز به آن اشاره کردیم.
| سناریوی پیش رو | محدوده قیمتی طلای ۱۸ عیار (تومان) | پیششرط اونس جهانی و دلار آزاد | رفتار محتمل بازار |
|---|---|---|---|
| ایستگاه تعادلی نخست | ۲۴,۰۰۰,۰۰۰ تا ۲۴,۳۵۰,۰۰۰ | ماندگاری دلار در کانال ۲۶۰ هزار تومان و تثبیت اونس بالای ۳,۸۵۰ دلار | توقف هیجان فروش، واکنش مثبت به حمایت و شروع فاز رنج |
| اصلاح ساختاری عمیقتر | ۲۳,۰۰۰,۰۰۰ تا ۲۳,۵۰۰,۰۰۰ | ریزش اونس به سمت ۳,۸۰۰ دلار همزمان با عقبنشینی دلار تا حوالی ۲۵۵ هزار تومان | برخورد با کف ساختار صعودی پاییز و جذب نقدینگی خریداران میانمدت |
در عمل، بزرگترین اشتباه در این مقطع این است که اصلاح فعلی را به معنای پایان روند صعودی بلندمدت طلا در اقتصاد تورمی ایران تفسیر کنیم، همانطور که خرید عجولانه پیش از رسیدن قیمت به حمایت نیز منطقی نیست. برای مدیریت هوشمندانه سرمایه، بهتر است واکنش قیمت را در برخورد با ناحیه ۲۴ تا ۲۴,۳۵۰,۰۰۰ تومان زیر نظر بگیرید.
اگر در این محدوده فشار فروش متوقف شود، این ایستگاه میتواند نقطه مناسبی برای ورود پلهای باشد. تنها در صورتی که یک سیگنال سیاسی مثبت و غیرمنتظره همزمان با ادامه ضعف اونس جهانی رخ دهد، سناریوی اصلاح عمیقتر تا محدوده ۲۳ میلیون تومان فعال خواهد شد.
هیچ تحلیل قطعی در مورد بازارهای مالی وجود ندارد. تمامی موارد ذکر شده صرفاً به منظور اطلاعرسانی منتشر گردیده و این مطلب هیچگونه پیشنهاد خرید یا فروشی برای معاملهگران محسوب نمیشود. افراد باید نسبت به ریسکهای ذاتی بازارهای مالی آگاهی داشته باشند و قبل از اقدام به هرگونه سرمایهگذاری از تصمیم خود مطمئن شوند. ایران بروکر نسبت به ضرر و زیان احتمالی شما هیچگونه مسئولیتی را نمیپذیرد.
*عدم قطعیت نایت در بازار ارز به چه معناست؟
در ادبیات اقتصادی، تفاوت بزرگی میان ریسک و عدم قطعیت وجود دارد که نخستین بار اقتصاددان آمریکایی، فرانک نایت، در سال ۱۹۲۱ آن را صورتبندی کرد. ریسک وضعیتی است که نتیجه آینده را نمیدانید، اما قواعد بازی و احتمال وقوع سناریوها قابل محاسبه است، درست مانند ریختن یک تاس که شانس آمدن هر عدد در آن دقیقاً یکششم است. در مقابل، عدم قطعیت نایت زمانی رخ میدهد که نهتنها از نتیجه بیخبرید، بلکه به دلیل بیسابقه بودن شرایط، هیچ داده تاریخی یا فرمولی برای تخمین احتمال سناریوهای پیش رو وجود ندارد.
از نظر اقتصاد رفتاری، بازارهای مالی از این ابهام غیرقابل اندازهگیری گریزاناند و در مواجهه با آن وارد فاز انجماد و انتظار میشوند. در شرایط فعلی بازار ارز ایران که یک روز سیگنال مذاکره مخابره میشود و روز دیگر سایه درگیری نظامی سنگینی میکند، هیچ بازیگری نمیتواند وزن واقعی این سناریوها را محاسبه کند.
فروشندگان از ترس اینکه یک جرقه سیاسی ناگهانی باعث شروع یک موج صعودی مهارنشدنی شود دست نگه میدارند و خریداران نیز از بیم توافقی غافلگیرکننده که منجر به ریزش سریع قیمت شود، از تعقیب سقفها پرهیز میکنند. برآیند این بنبست روانی، حبس شدن قیمت در یک کریدور فرسایشی و شکلگیری معاملات رنج و دستبهدست شدن نقدینگی است که تا زمان کنار رفتن مه ابهام ادامه خواهد داشت.




نظرات کاربران