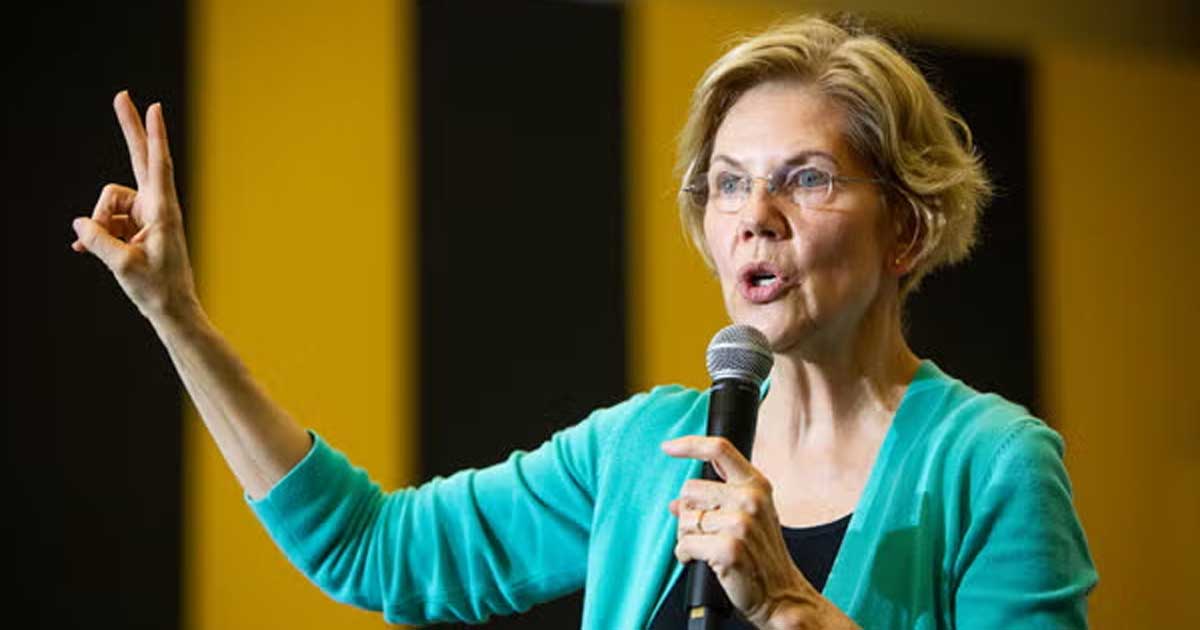
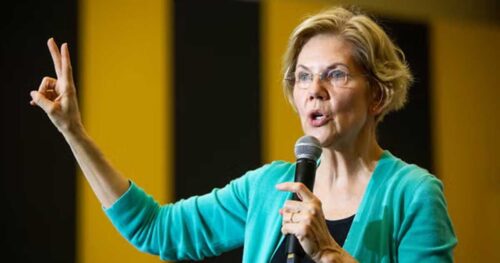
الیزابت وارن، سناتور دموکرات و عضو ارشد کمیته بانکی سنای آمریکا، از نحوه اجرای برنامه بازخرید اوراق خزانهداری انتقاد کرده و از اسکات بسنت، وزیر خزانهداری، خواسته درباره اهداف این مداخلات و نحوه تأمین مالی آنها توضیح دهد.
وارن در نامهای به تاریخ ۷ اکتبر، اقدامات اخیر خزانهداری در بازار اوراق را «بیسابقه و آشفته» توصیف کرده و پرسیده آیا دولت قصد دارد برای تأمین مالی بازخریدهای بزرگتر، موجودی حساب عمومی خزانهداری یا TGA را کاهش دهد. او همچنین از بسنت خواسته توضیح دهد خزانهداری چه اقدامات دیگری برای مقابله با افزایش بازده اوراق بلندمدت در نظر دارد.
بحث از جایی جدیتر شد که وزارت خزانهداری در ماه اوت اعلام کرد اندازه عملیات بازخرید اوراق بلندمدت را دستکم دو برابر میکند. سقف این عملیات که پیشتر ۲ میلیارد دلار بود، از سپتامبر به حداقل ۴ میلیارد دلار افزایش یافت و در برخی عملیاتها سقف خرید به ۶ میلیارد دلار رسید.
هدف رسمی این برنامه، تقویت نقدشوندگی اوراق قدیمیتر و کممعاملهتر خزانهداری است. با این حال، افزایش اندازه بازخریدها در شرایطی انجام شد که بازده اوراق بلندمدت بهشدت بالا رفته بود و همین موضوع باعث شد بخشی از بازار این اقدامات را تلاشی برای کاهش فشار بر نرخهای بلندمدت تلقی کند.
اما تا اینجا، افزایش سقف بازخریدها نتوانسته روند صعودی بازده اوراق را متوقف کند. بازده اوراق ۳۰ساله خزانهداری آمریکا در معاملات ۸ اکتبر تا حدود ۵.۷۳ درصد بالا رفت؛ سطحی که در بیش از دو دهه گذشته دیده نشده بود. بازده اوراق ۱۰ساله نیز در روزهای اخیر به بالاترین سطوح خود از اوایل دهه ۲۰۰۰ رسیده است.
البته افزایش بازده را نمیتوان مستقیماً نتیجه شکست برنامه بازخرید دانست. بازار اوراق آمریکا همزمان تحت فشار چند عامل قرار دارد؛ از نگرانی درباره تورم و قیمت بالای انرژی گرفته تا حجم بالای استقراض دولت، عرضه سنگین اوراق و انتظار برای افزایش بیشتر نرخ بهره فدرال رزرو.
خود برنامه بازخرید نیز با انتقادهایی از سوی برخی سرمایهگذاران روبهرو شده است. رویترز پیشتر گزارش داده بود خزانهداری در چند عملیات اخیر، با وجود افزایش سقف خرید، تنها بخشی از اوراق پیشنهادشده را پذیرفته و حجم واقعی خریدها پایینتر از ظرفیت اعلامشده بوده است. خزانهداری میتواند پیشنهادهایی را که قیمت آنها را نامناسب میداند رد کند.
همین موضوع این سؤال را ایجاد کرده که اگر هدف افزایش نقدشوندگی بازار است، چرا دولت از تمام ظرفیت بازخرید استفاده نمیکند. در مقابل، برخی فعالان بازار معتقدند انتخابیبودن خریدها با هدف اصلی برنامه سازگار است و خزانهداری نباید صرفاً برای رسیدن به سقف اعلامشده، اوراق را با هر قیمتی بازخرید کند.
یکی دیگر از محورهای نامه وارن، نحوه تأمین مالی این عملیات است. او از بسنت پرسیده آیا خزانهداری قصد دارد برای پرداخت هزینه بازخریدها، موجودی نقدی خود در TGA را کاهش دهد. این موضوع با ادعای «خالیشدن ذخایر نقدی دولت» متفاوت است و فعلاً نشانهای از چنین سناریویی وجود ندارد. خزانهداری پیشتر برآورد کرده بود موجودی این حساب در اواخر اکتبر میتواند به حدود ۱.۰۵ تریلیون دلار برسد.
افزایش بازده اوراق بلندمدت برای بازارهای مالی اهمیت زیادی دارد، زیرا نرخ اوراق خزانهداری مبنای بسیاری از هزینههای تأمین مالی در اقتصاد آمریکاست. ادامه رشد بازده میتواند نرخ وام مسکن و تأمین مالی شرکتها را بالا ببرد و در عین حال با جذابترکردن اوراق بدون ریسک، فشار بیشتری بر ارزشگذاری بازار سهام وارد کند.
در نتیجه، اختلاف فعلی بیش از آنکه درباره یک عملیات ۶ میلیارد دلاری باشد، به این پرسش برمیگردد که خزانهداری آمریکا تا چه اندازه باید برای بهبود عملکرد بازار اوراق مداخله کند و آیا این مداخلات در شرایط تورمی و افزایش استقراض دولت، توان مهار فشار بر نرخهای بلندمدت را دارند یا نه.


نظرات کاربران