خلاصه تحلیل اونس در یک نگاه
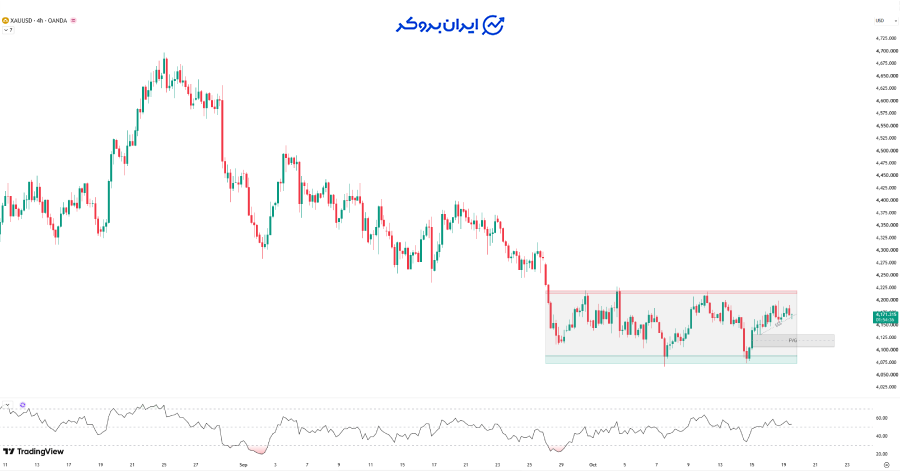
- اونس طلا در محدوده ۴,۱۷۱ دلار و درون یک ساختار رنج سه هفتهای نوسان میکند.
- وجود نقدینگی و ناحیه FVG احتمال اصلاح کوتاهمدت تا سطح ۴,۱۱۸ دلار را تقویت کرده است.
- حفظ این سطح مسیر بازگشت به ۴,۲۲۵ دلار را باز میکند، اما شکست آن قیمت را به سمت کف رنج در محدوده ۴,۰۷۵ تا ۴,۰۸۵ دلار هدایت خواهد کرد.
- بازگشت پرمیوم مثبت در هند و چین مانع از ریزشهای عمیق و مهارنشده میشود.
بازار طلا نزدیک به سه هفته است که وارد یک فاز رنج قیمتی شده است. دلیل این رنج سردرگمیهای فاندامنتال است؛ ریسکهای ژئوپلیتیک و رشد قیمت نفت از یک طرف و احتمال بالای افزایش نرخ بهره از طرفی دیگر فضای مبهمی برای طلای جهانی ساخته است. اکنون با حضور قیمت در محدوده ۴,۱۷۱ دلار، سوال کلیدی معاملهگران این است که شکست نهایی ساختار رنج از سقف اتفاق میافتد یا از کف.
تحلیل تکنیکال اونس طلا
در ساختار تکنیکال کوتاهمدت، وجود نقدینگی دستنخورده در پایین قیمت و یک ناحیه عدم تعادل ارزش منصفانه (FVG)، نشانه تمایل بازار به اصلاح کوتاهمدت است.
محتملترین مسیر در گام نخست، افت قیمت تا میانه FVG در سطح ۴,۱۱۸ دلار است. نوع رفتار قیمت در این محدوده اهمیت تعیینکننده دارد:
- اگر خریداران در ۴,۱۱۸ دلار وارد شوند و سفارشهای خرید در این ناحیه تکمیل شود، طلا پتانسیل بازگشت به سمت سقف رنج در محدوده ۴,۲۲۵ دلار را خواهد داشت.
- در صورتی که ۴,۱۱۸ دلار شکسته شود و کندلها زیر آن تثبیت شوند، ریزش قیمت ادامهدار خواهد بود و طلا کف ساختار رنج در محدوده ۴,۰۷۵ تا ۴,۰۸۵ دلار را تست خواهد کرد.
بنابراین در تایمفریمهای پایینتر، منطقیترین رویکرد این است که ابتدا نحوه رسیدن قیمت به ۴,۱۱۸ دلار و واکنش به آن ارزیابی شود و پیش از مشاهده تاییدیه، وارد معامله نشویم.
تحلیل بنیادی اونس جهانی طلا
شاید بپرسید با وجود این همه ریسک در جهان، چرا طلا یک موج صعودی بزرگ ثبت نمیکند؟ پاسخ در رفتار فدرال رزرو و جذابیت دلار نهفته است.
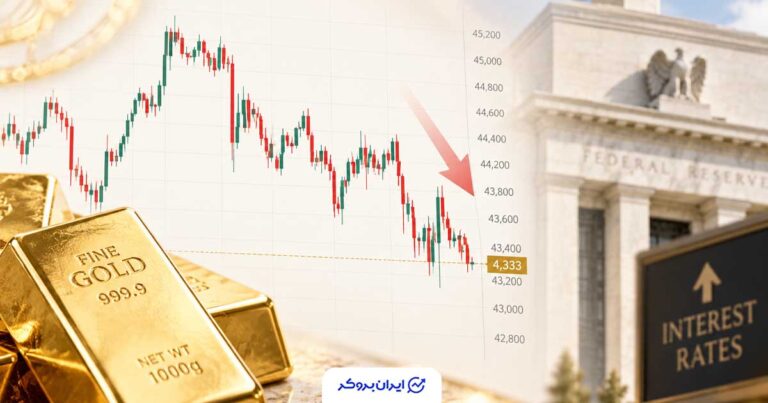
در عرصه بنیادین، فدرال رزرو آمریکا در آستانه ورود به دوره سکوت اطلاعاتی یا بلکاوت (Blackout Period) پیش از نشست ۲۷ و ۲۸ اکتبر قرار گرفته است. در روزهای اخیر، کوین وارش با اینکه دادههای تورمی هفته گذشته قویتر از انتظار بود، موضع تندی درباره افزایش نرخ بهره نگرفت و گفت نمیخواهد پیش از موعد درباره تصمیم نشست قضاوت کند.
اقتصاددانان دویچه بانک اشاره کردند که بازارها این عدم لحن تهاجمی را غافلگیری مثبتی تعبیر کردند. با سخنان وارش، شانس افزایش نرخ بهره در نشست ماه جاری (اکتبر) از حدود ۳۰ درصد به ۱۵ یا ۱۶ درصد افت کرد و به دنبال آن بازارهای سهام نفسی کشیدند؛ فیوچرز نزدک و S&P 500 حدود ۰.۱۵ درصد مثبت شدند و فیوچرز استاکس اروپا ۰.۶۸ درصد بالا رفت.
اما بازی اصلی در نشست ماه دسامبر رقم میخورد. طبق دادههای ابزار فدواچ، فعالان بازار با اطمینان بالای ۹۰ درصد (حدود ۹۲ درصد) انتظار دارند فدرال رزرو در دسامبر نرخ بهره را بالا ببرد. دلیل اصلی این ماجرا نگرانی از جهش تورم ناشی از انرژی است. وقتی بهره بالا بماند، دلار به عنوان یک دارایی جذاب همچنان خریدار دارد و بخشی از جریان اسپات را که میتوانست مستقیماً به طلا سرازیر شود، به سمت خود میکشد.
نفت و تنشهای ژئوپلیتیک
رویدادهای ژئوپلیتیک در خاورمیانه و اروپا به بالاترین نقطه تنش در ماههای اخیر رسیده است:
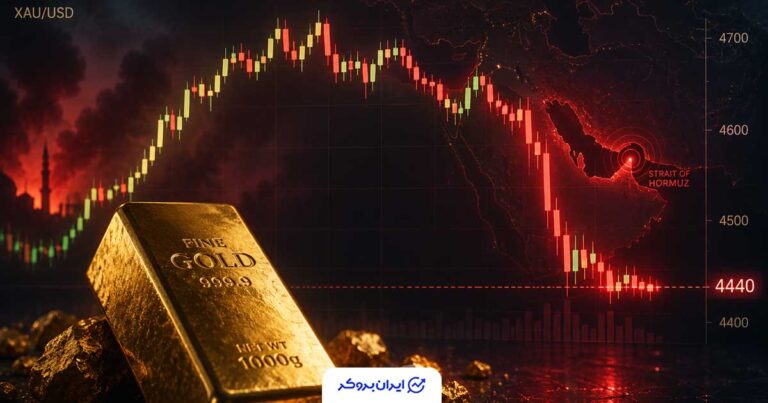
در تنگه هرمز در یکی دو روز گذشته سه نفتکش آسیب دیدند و نیروی دریایی ایران اعلام کرده این مسیر همچنان مسدود است و عبور و مرور تنها با مجوز انجام میشود. همزمان درگیریها میان عربستان و حوثیهای یمن ادامهدار است و محسن رضایی نیز هشدار داده تهران برنامه متقابل جدیدی در برابر هرگونه حمله احتمالی آمریکا و اسرائیل آماده کرده است.
در جبهه اروپا، بزرگترین حمله پهپادی اوکراین با بیش از ۱,۰۰۰ پهپاد به عمق خاک روسیه، باعث آتشسوزی در پایانه صادرات نفت و انبار سوخت در سن پترزبورگ شد.
این اتفاقات قیمت نفت خام را به سقف یکماهه رسانده است. برای معاملهگر طلا، درک تاثیر نفت حیاتی است: از یک طرف جنگ تقاضا برای پناهگاه امن را بالا میبرد و کف طلا را محکم میکند، اما از طرف دیگر افزایش قیمت نفت یعنی شعلهور ماندن تورم و تورم یعنی فدرال رزرو برای پایین کشیدن آن ناچار است دست به افزایش بهره بزند. همین اصطکاک میان ترس از جنگ و ترس از نرخ بهره، طلا را سه هفته است که در یک دامنه مشخص حبس کرده است.
چرا سقوط شدید طلا دشوار است؟
اگر در چارت به دنبال نشانهای از کفسازی مطمئن میگردید، باید به تقاضای فیزیکی در بازارهای بزرگ آسیا نگاه کنید. گزارشهای میدانی از هند نشان میدهد ریزش قیمتها خریداران واقعی را به بازار کشانده است. دلالان هندی با نزدیک شدن به فصل جشنوارهها و آغاز فصل عروسیها، بعد از سه ماه دوباره شمش طلا را با پرمیوم عرضه میکنند.
در حالی که یک هفته پیش طلا با تخفیف ۶ دلاری در هر اونس معامله میشد، اکنون تا ۷ دلار پرمیوم و اضافه قیمت دارد. علاوه بر این، واردات طلای هند در ماه سپتامبر با افتی سنگین از ۹.۶ میلیارد دلار در سال گذشته به ۱.۸ میلیارد دلار رسیده که نشاندهنده کمبود عرضه فیزیکی و عطش خریداران است. در بازار چین نیز خریداران با احتیاط اما پیوسته در حال خرید هستند و پرمیوم طلا بین ۴ تا ۱۳ دلار گزارش میشود.
این دادهها به معاملهگر میگویند که زیر پای طلا خریداران آماده ایستادهاند که اجازه ریزشهای عمیق را نمیدهند.
سناریوهای معاملاتی پیش روی اونس طلا
در تقویم اقتصادی، پس از پایان نشست ۲۷ و ۲۸ اکتبر فدرال رزرو، گزارش شاخص تورم PCE در ۲۹ اکتبر منتشر میشود. این داده، مهمترین معیار بانک مرکزی آمریکا برای تعیین سیاست نرخ بهره در نشست ماه دسامبر است و محرک اصلی خروج طلا از این رکود حرکتی خواهد بود.
از منظر معاملاتی، رفتار قیمت حول سه سناریو دنبال میشود:
- حرکت تا ۴,۱۱۸ دلار محتملترین سناریوی کوتاهمدت است و تریدرها باید رفتار کندلها در این سطح را زیر نظر بگیرند.
- سناریوی صعودی زمانی اعتبار پیدا میکند که طلا مقاومت ۴,۲۱۰ دلار را با یک شکست معتبر و تثبیت پشت سر بگذارد. در این صورت، هدف بعدی قیمت در سطح ۴,۲۸۰ دلار فعال میشود.
- سناریوی نزولی در شرایطی اولویت پیدا میکند که حمایت ۴,۰۷۵ دلار از دست برود. بسته شدن کندل زیر این محدوده، مسیر افت قیمت به زیر سطح روانی ۴,۰۰۰ دلار را هموار میکند.
تا زمانی که یکی از دو سطح ۴,۲۱۰ یا ۴,۰۷۵ دلار شکسته نشود، باز کردن موقعیتهای پرحجم در میانه این دامنه نوسانی توجیه مدیریت ریسک ندارد و اولویت با معامله در مرزهای قیمتی با حد ضرر مشخص است.
هیچ تحلیل قطعی در مورد بازارهای مالی وجود ندارد. تمامی موارد ذکر شده صرفاً به منظور اطلاعرسانی منتشر گردیده و این مطلب هیچگونه پیشنهاد خرید یا فروشی برای معاملهگران محسوب نمیشود. افراد باید نسبت به ریسکهای ذاتی بازارهای مالی آگاهی داشته باشند و قبل از اقدام به هرگونه سرمایهگذاری از تصمیم خود مطمئن شوند. ایران بروکر نسبت به ضرر و زیان احتمالی شما هیچگونه مسئولیتی را نمیپذیرد.


نظرات کاربران