ورود اخیر پهپادها و موشکهای روسیه به قلمرو هوایی لیتونی و اعلام حالت اضطراری برای شهروندان در چند کشور اروپایی، تنش میان شرق و غرب را به نقطهای بیسابقه رسانده است. وقتی رهبران قاره سبز رسماً از احتمال درگیری نظامی سخن میگویند، دیگر با یک گمانهزنی سیاسی دور از ذهن روبرو نیستیم، بلکه در برابر سناریویی قرار داریم که میتواند تمام شریانهای پولی و تجاری جهان را زیر و رو کند.
این تحولات نگرانکننده، بهترین فرصت است تا از زاویه مدیریت منابع و نظریه بازیها بررسی کنیم که اگر آتش جنگ میان روسیه و ناتو شعلهور شود، در عمل چه بلایی سر اقتصاد جهان میآید.
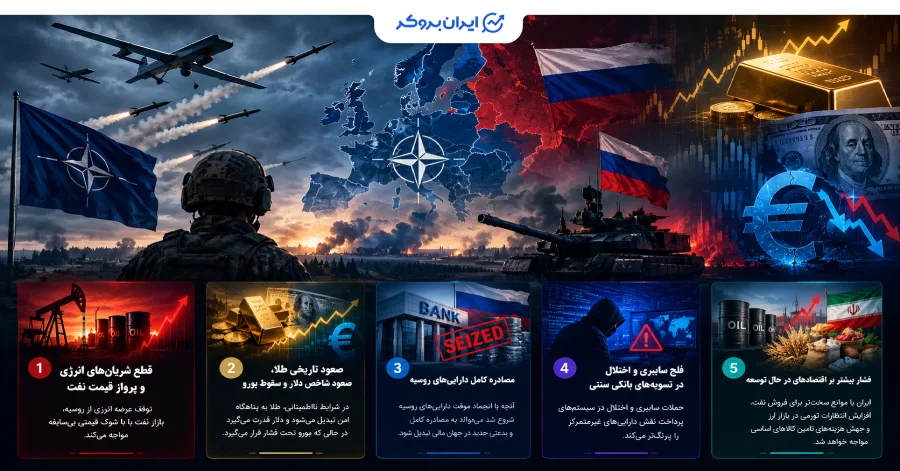
اگر این برخورد مستقیماً کلید بخورد، در یک نگاه کلی و فشرده، با چند شوک همزمان مواجه میشویم:
شوک اول قطع شریانهای انرژی و پرواز قیمت نفت به ارقام بیسابقه است.
شوک دوم صعود تاریخی طلا، صعود پرقدرت شاخص دلار و سقوط آزاد یورو خواهد بود.
شوک سوم عبور سیستم مالی غرب از انجماد موقت داراییهای روسیه به سمت مصادره کامل است که بدعت جدیدی در جهان مالی میگذارد.
شوک چهارم فلج سایبری و اختلال در تسویههای بانکی سنتی است که نقش داراییهای غیرمتمرکز را پررنگتر میکند.
و در نهایت، اقتصادهای تحت فشار مانند ایران درگیر موانع سختتر برای فروش نفت، پرواز انتظارات تورمی در بازار ارز و جهش شدید هزینههای تامین کالاهای اساسی خواهند شد.
نفت، بازارهای انرژی و مسئله قطع شریانها
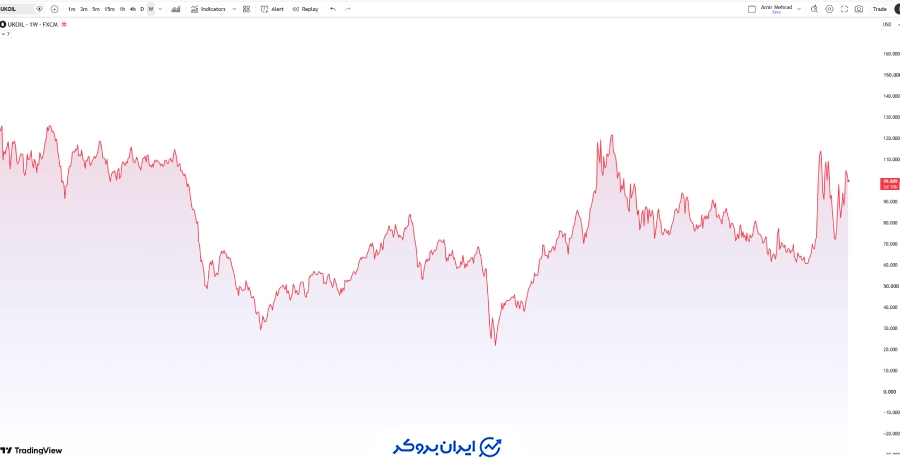
وقتی صحبت از جنگ فراگیر میشود، اولین حوزهای که شاهرگ آن قطع میشود، بازار انرژی است. اگر این برخورد مستقیماً کلید بخورد، نخستین شاهرگی که قطع میشود بازار جهانی انرژی است. در صورت بروز درگیری مستقیم، قیمت نفت صعود بیسابقهای را تجربه میکند، سقفهای قبلی را به راحتی میشکند و به بالای ۱۵۰ یا حتی ۲۰۰ دلار میرسد. این جهش قیمتی، یک موج تورمی ساختاری در سراسر جهان ایجاد میکند که مهار آن برای بانکهای مرکزی بسیار دشوار خواهد بود.
اما سوال اساسی این است که چرا شریان انرژی قطع میشود و وضعیت فعلی چطور است؟ برای درک این موضوع باید این فرضیه نادرست را کنار بگذاریم که اروپا همین حالا هم خرید انرژی از روسیه را صفر کرده است. اگرچه صادرات نفت خام دریاپایه تحریم شده، اما گاز طبیعی مایع شده (LNG) روسیه همچنان وارد بنادر اروپایی میشود. گاز لولهکشی از مسیرهایی مثل ترکپایپ و خطوط عبوری از اوکراین جریان دارد و اروپا دیزل و بنزین تولیدشده از نفت روسیه را از طریق واسطههایی در هند و ترکیه میخرد.
با بروز جنگ مستقیم، این شریانهای نیمهپنهان به دو علت قطع میشوند: نخست، تغییر منطق مشوقهاست. تا زمانی که جنگ مستقیم رخ نداده، روسیه به درآمد ارزی و اروپا به انرژی نیاز دارد. اما با شروع نبرد، هزینه فرصت ادامه این تجارت بینهایت میشود؛ اروپا تمام واردات LNG را ممنوع میکند و روسیه شیرهای باقیمانده گاز را به عنوان ابزار فشار میبندد. علت دوم، تخریب زیرساختهای فیزیکی است. در جنگ مستقیم، ایستگاههای فشار گاز، پایانهها و خطوط لوله هدف حملات نظامی قرار میگیرند و عرضه فیزیکی ناپدید میشود.
شاید این پرسش پیش بیاید که اگر نفت به اروپا نرسد لزوماً نابود نشده و میتواند به جای دیگری برود، پس چرا باید قیمت جهانی به عرش برسد؟ پاسخ در ساختار و رفتارهای زیرپوستی بازار نفت نهفته است:
- ظرف مرتبط بازارهای جهانی: نفت یک کالای همگن است. وقتی اروپا دیگر نمیتواند از روسیه نفت بخرد، تقاضای چند میلیون بشکهای آن ناپدید نمیشود، بلکه وارد بازارهای خلیج فارس، آمریکا و غرب آفریقا میشود. اروپا برای جبران کمبود شدید خود با خریداران سنتی آن مناطق مثل چین و هند وارد یک بازی مزایدهای میشود و پیشنهادات قیمتی بالاتری میدهد. همین رقابت، قیمت پایه تمام نفتهای جهان را بالا میبرد.
- گره بزرگ لجستیک و زمان روی آب: انتقال نفت از بنادر غربی روسیه به اروپا ۳ تا ۵ روز طول میکشد، اما ارسال همان نفت به چین یا هند نیازمند ۳۰ تا ۴۰ روز دریانوردی است. این طولانی شدن مسیر، درگیری نفتکشها را ۸ برابر کرده و نرخ کرایه حملونقل دریایی را پرواز میدهد. از طرفی، میلیونها بشکه نفت به جای چند روز، بیش از یک ماه روی آب باقی میمانند و عملاً برای مدتی از گردانه عرضه فوری بازار خارج میشوند.
- کشش ناپذیر بودن تقاضا و سهم روسیه: روسیه با تولید روزانه ۹ تا ۱۰ میلیون بشکه و صادرات نزدیک به ۵ میلیون بشکه، پس از آمریکا و عربستان بزرگترین تولیدکننده جهان است. در اقتصاد، کشش قیمتی تقاضا برای نفت نزدیک به صفر است؛ یعنی صنایع و مردم نمیتوانند مصرف خود را یکشبه کم کنند. در چنین بازاری، اختلال در ۵ درصد از عرضه کل جهان، قیمت را به صورت خطی بالا نمیبرد، بلکه باعث یک جهش نمایی میشود.
- نبود ظرفیت مازاد عرضه: کل ظرفیت مازاد واقعی عرضه در جهان که عمدتاً در دست عربستان و امارات است، به زحمت به ۳ تا ۴ میلیون بشکه در روز میرسد. اگر صادرات روسیه مختل شود، هیچ کشوری توان پر کردن این خلاء را ندارد. در نتیجه بازار مجبور میشود از طریق قیمتهای نجومی، دست به سرکوب اجباری تقاضا بزند تا مصرف پایین بیاید.
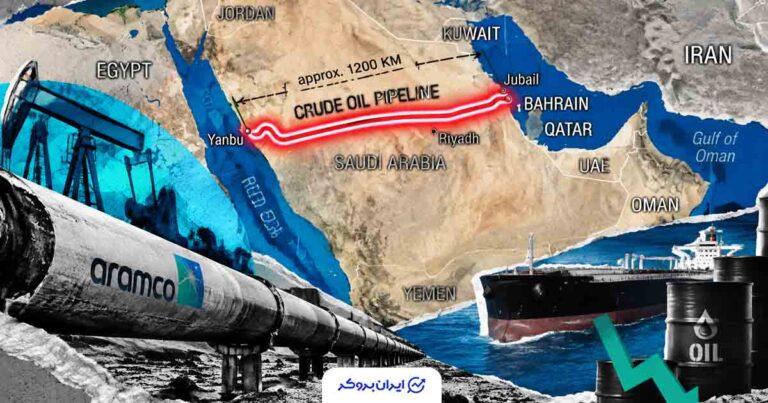
- پریمیوم ریسک شریانهای استراتژیک: در یک جنگ فراگیر، بازار بابت احتمال کشیده شدن پای خاورمیانه به بحران و ناامنی در تنگه هرمز، یک حباب قیمتی و پریمیوم ریسک سنگین روی هر بشکه نفت بار میکند.
بنابراین، پرواز نفت به بالای ۱۵۰ یا ۲۰۰ دلار صرفاً ناشی از کمبود فیزیکی ماده خام نیست، بلکه حاصل قفل شدن لجستیک، صفر بودن ظرفیت مازاد و رقابت جنونآمیز خریداران برای تصاحب بشکههای باقیمانده است.
طلا و شاخص دلار در طوفان جنگ
صعود قیمت نفت به بالای ۱۵۰ یا ۲۰۰ دلار، تنها دومینوی این بحران نیست، بلکه این جهش تورمی بلافاصله دو شریان اصلی دیگر بازارهای مالی یعنی طلا و شاخص دلار را وارد یک بازآرایی تاریخی میکند.
وقتی شوک نفتی رخ میدهد، تورم ساختاری افسار پاره میکند و بانکهای مرکزی برای مهار آن مجبور میشوند نرخ بهره را بالا نگه دارند. در حالت عادی، افزایش نرخ بهره باید باعث تقویت دلار و فشار بر داراییهای بدون بهره شود، اما در شرایط جنگ فراگیر، قواعد بازی کاملاً تغییر میکند.
شاخص دلار در مرحله نخست با تقاضای شدید پناهگاه امن (Safe-haven) روبرو شده و یک موج صعودی کوتاه مدت را تجربه میکند، زیرا سرمایهگذاران جهان برای نقد کردن داراییهای ریسکی به سمت دلار فرار میکنند. اما این تقویت دلاری پایدار نخواهد بود. با ماندگار شدن نفت گران، هزینه تولید و حملونقل در آمریکا بالا رفته و خطر رکود تورمی (Stagflation) اقتصاد این کشور را تهدید میکند. وقتی بازار متوجه شود که فدرال رزرو بین مهار تورم نفتی و جلوگیری از فروپاشی اقتصادی معطل مانده، اعتماد به دلار تضعیف شده و شاخص دلار پس از یک جهش اولیه، وارد یک مسیر نزولی عمیق میشود.
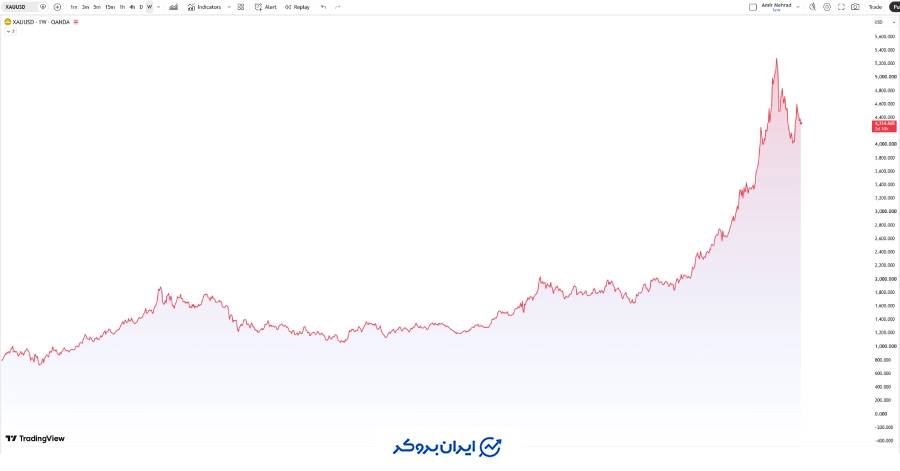
در این میان، طلا برنده مطلق این شطرنج ژئوپلیتیک و اقتصادی خواهد بود. جهش قیمت نفت دو سوخت جادویی همزمان به موتور طلا تزریق میکند: از یک سو نرخ تورم انتظاری را به شدت بالا میبرد و نرخ بهره حقیقی را منفیتر میکند و از سوی دیگر ریسکهای سیستماتیک و فروپاشی نظامهای مالی را به حداکثر میرساند.
طلا در این سناریو صرفاً یک دارایی ضد تورمی ساده نیست، بلکه به عنوان تنها دارایی بدون ریسک طرف مقابل عمل میکند. وقتی شریانهای انرژی قطع میشوند و تجارت جهانی دچار اختلال میگردد، بانکهای مرکزی جهان برای حفظ ارزش ذخایر خود، خریدهای سنگین طلا را تسریع میکنند. طلا به راحتی سقفهای تاریخی خود را شکسته و وارد یک موج صعودی کشف قیمت میشود، چرا که سرمایهگذاران کلان در مییابند که در مواجهه با رکود تورمی ناشی از شوک انرژی، هیچ سپر دفاعی محکمتر از انس جهانی طلا وجود ندارد.
در نهایت، زنجیره نفت، طلا و شاخص دلار نشان میدهد که در یک درگیری مستقیم، قطع شریان انرژی چگونه کل نظم پولی جهان را بهم میریزد و ارزش داراییها را بر اساس میزان آسیبپذیری آنها از تورم و ریسکهای جنگ از نو قیمتگذاری میکند.
یورو در منگنه فروپاشی
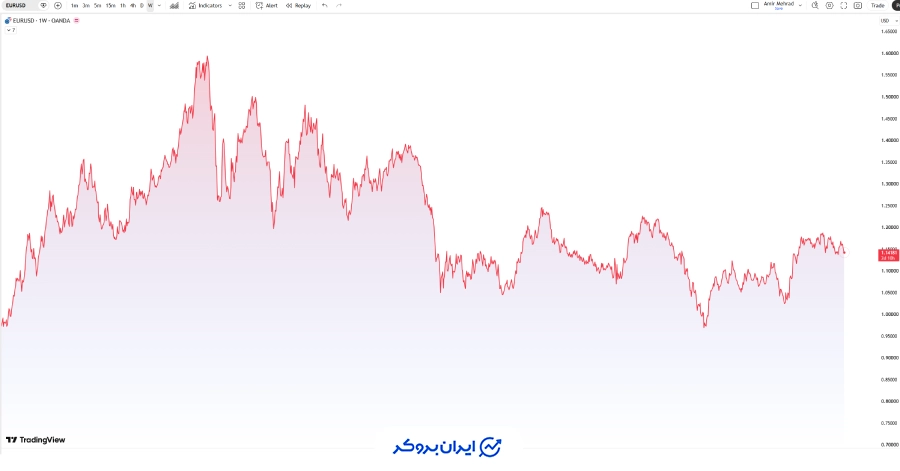
یورو دقیقاً در مرکز این زلزله اقتصادی قرار دارد. اروپا که با بحران شدید تامین انرژی و رکود عمیق مواجه میشود، برای تامین هزینههای نظامی و سوبسید انرژی به شهروندانش، راهی جز انتشار انبوه اوراق قرضه و فشار بر بانک مرکزی اروپا برای چاپ پول ندارد.
سرمایهگذاران بینالمللی برای فرار از این قاره، داراییهای یورویی خود را نقد کرده و به دلار یا انس طلا تبدیل میکنند. نتیجه این حرکت، ریزش سنگین یورو و سقوط برابری آن به زیر سطح ۱ در برابر دلار خواهد بود. بانک مرکزی اروپا در یک گره کور قفل میشود: اگر نرخ بهره را برای حفظ ارزش یورو بالا ببرد، کشورهای زیر بار بدهی مثل ایتالیا ورشکست میشوند و اگر نرخ بهره را پایین نگه دارد، یورو وارد ابرتورم و بیارزشی میشود.
آسیبپذیری روسیه
تحلیل وضعیت اقتصاد روسیه در سناریوی جنگ فراگیر و قطعی کامل شریانهای انرژی، یکی از پیچیدهترین پارادوکسهای اقتصاد کلان را پیش روی ما میگذارد. در نگاه اول و با تکیه بر تحلیلهای سطحی، شاید اینطور به نظر برسد که جهش نفت به بالای ۱۵۰ یا ۲۰۰ دلار، خزانه کرملین را غرق در دلارهای نفتی میکند و روسیه برنده مطلق این شوک قیمتی است. اما وقتی مسئله را از زاویه ساختار، هزینههای فرصت و نظریه بازیها بشکافیم، متوجه میشویم که این سکه روی دیگری هم دارد که بسیار تاریکتر است.
بیاید زنجیره پیامدهای درجه اول و درجه دوم این بحران را برای اقتصاد روسیه بررسی کنیم:
در پیامد درجه اول، پدیده «درآمد کمتر با قیمت بالاتر» رخ میدهد. وقتی جنگ مستقیم آغاز میشود و اروپا تمام واردات گاز و محصولات پالایشی را صفر میکند، روسیه عملاً بازار سنتی، نزدیک و پربازده خود را برای همیشه از دست میدهد. درست است که قیمت جهانی نفت صعود میکند، اما روسیه به دلیل تحریمهای همهجانبه، ناامنی شدید خطوط لوله و کمبود شدید نفتکشهای تحت پوشش، مجبور میشود نفت خود را با تخفیفهای سنگین و از طریق مسیرهای طولانی به سمت آسیا هدایت کند. این یعنی جهش قیمت جهانی لزوماً به معنی جهش متناسب درآمدهای ارزی مسکو نیست، چرا که هزینههای لجستیک و تخفیفهای اجباری، بخش عمدهای از این سود را میبلعند.
اما ضربه اصلی در پیامدهای درجه دوم و چرخه پرهزینه داخلی فرو میآید. اقتصاد روسیه همین حالا هم با تورم بالا و کمبود شدید نیروی کار دستوپنجه نرم میکند. وقتی جنگ مستقیم رخ میدهد، دولت مجبور میشود تمام منابع انسانی، صنعتی و مالی کشور را به سمت اقتصاد جنگی (War Economy) هدایت کند. این تخصیص غیربهینه منابع، صنایع غیرنظامی و بخش خصوصی را کاملاً فلج میکند.
تزریق بیرویه بودجههای نظامی به بازار داخلی، پایه پولی را به شدت منبسط کرده و یک موج تورمی ساختاری و افسارگسیخته ایجاد میکند. بانک مرکزی روسیه نیز در یک گره کور قفل میشود: اگر برای مهار تورم نرخ بهره را به ارقام نجومی برساند، بقیه بخشهای تولیدی کشته میشوند و اگر نرخ بهره را پایین نگه دارد، روبل وارد یک مسیر سقوط شارپ و بیارزشی شدید میشود.
از سوی دیگر، در بازارهای مالی و کریپتو، روسیه سعی میکند برای دور زدن کامل سیستم بانکی بینالمللی و سوئیفت، به سمت تسویه مالی با داراییهای دیجیتال حرکت کند. خریدهای آنچین و استفاده از استیبل کوینها یا حتی بیت کوین برای واردات کالاهای حیاتی افزایش مییابد، اما حجم این بازارها در برابر نیازهای صدها میلیاردی یک اقتصاد جنگی بسیار کوچک است و نمیتواند جایگزین شریانهای پولی سنتی شود.
در نهایت، از دید نظریه بازیها، روسیه در یک بازی با حاصلجمع منفی قرار میگیرد. بستن شیرهای گاز و سوزاندن پلهای انرژی با اروپا، آخرین ابزار فشار استراتژیک مسکو است. وقتی این کارت بازی شود، اثر بازدارندگی آن تمام میشود. اقتصاد روسیه پس از یک شوک درآمدی کوتاهمدت، با افت شدید حجم صادرات، تورم سنگین داخلی، انزوای کامل پولی و زوال زیرساختهای انرژی به دلیل عدم دسترسی به تکنولوژی غربی مواجه شده و در میانمدت وارد یک رکود تورمی عمیق و کمسابقه میشود.
کریپتو، فلج سایبری و دگرگونی رفتار آنچین
زاویه مغفول در این نبرد، جنگ سایبری بر سر زیرساختهای مالی است. قطعی کابلهای فیبر نوری یا حملات سنگین به دیتاسنترهای بانکی، باعث خفه شدن آنی نقدینگی سنتی میشود. وقتی کارتهای اعتباری و درگاههای بانکی فلج شوند، اعداد داخل حسابها کارایی خود را از دست میدهند.
اما آیا شوک چهارم (فلج سایبری و اختلال بانکی) باعث صعود کریپتو میشود؟
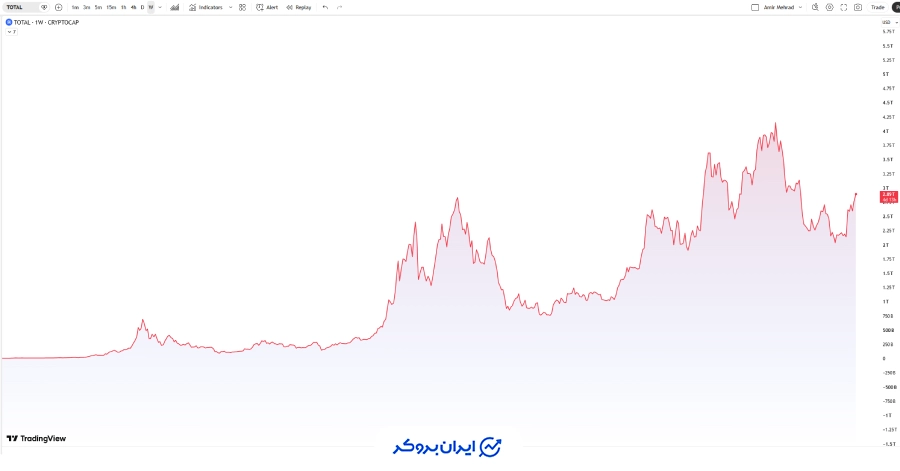
پیشبینی بازار کریپتو و بیت کوین نشاندهنده یک فرایند دو مرحلهای است. در مرحله اول و لحظات اولیه قطع شدن زیرساختهای سنتی، سرمایهگذاران برای دسترسی به نقدینگی اولیه و بقا، دست به فروش داراییها میزنند که میتواند افت یا فشار فروش موقتی در بیت کوین و سایر کوینها ایجاد کند.
اما در مرحله دوم، به محض اینکه بازار متوجه میشود سیستم بانکی قفل شده، بیت کوین و کوینهای پایه ثابت (استیبل کوینها) به تنها کانال زنده برای انتقال ارزش در سطح بینالمللی تبدیل میشوند. اینجاست که یک موج صعودی بیسابقه در بیت کوین کلید میخورد، زیرا تقاضا دیگر از جنس نوسانگیری نیست، بلکه تنها راه نجات برای انتقال دارایی توسط سرمایهگذاران کلان است.
دادههای آنچین در این مرحله نشان خواهند داد که نهنگها با شتابی بیسابقه، کوینها را از صرافیهای متمرکز که خود در معرض تحریم یا فلج سایبری هستند خارج کرده و به کیفپولهای شخصی و سرد منتقل میکنند تا تسلط کامل بر دارایی خود داشته باشند.
ایران در شطرنج جدید
ارزیابی وضعیت ایران در این کارزار جهانی پیچیدگیهای خاص خود را دارد. بر خلاف تصوری که فکر میکند ایران در صورت جهش قیمت نفت به درآمدهای بالا میرسد، واقعیت میدان بازی بسیار سختتر است.
ایران تحت شدیدترین تحریمها قرار دارد و صادرات نفت کشور حتی در شرایط عادی نیز با هزینههای مبادلاتی سنگین، تخفیفهای بزرگ و ریسکهای بالای ردیابی مواجه است. در صورت بروز جنگ میان روسیه و ناتو:
- تنگنای فروش نفت و درآمد ارزی: اگرچه قیمت جهانی نفت به بالای ۱۵۰ دلار صعود میکند، اما روسیه که بازار اروپا را کاملاً از دست داده، تمام توان صادراتی خود را با تخفیفهای بسیار زیاد روانه بازارهای خاکستری آسیا و چین میکند. این یعنی روسیه به رقیب مستقیم و سرسخت ایران در فروش نفت زیرزمینی تبدیل میشود. ایران برای حفظ همان سهم فروش خود مجبور به دادن تخفیفهای بیشتر و تحمل هزینههای دور زدن شدیدتر میشود؛ بنابراین درآمد ارزی حاصل از نفت آنچنان که روی کاغذ تصور میشود، جهش نخواهد کرد.
- صعود دلار داخلی: با ریسک ژئوپلیتیکی شدیدی که کل منطقه را فرا میگیرد، تقاضا برای خرید ارز و طلا در داخل کشور فوران میکند. بازار آزاد دلار در ایران با موج صعودی پرشتابی مواجه شده، زیرا سرمایهگذاران داخلی برای حفظ ارزش داراییهای خود به سمت تتر، دلار و طلا هجوم میبرند.
- موج تورم در کالاهای اساسی: جنگ در اوراسیا یعنی قطع شریان تامین غلات، نهادههای دامی و کودهای شیمیایی جهان. ایران به عنوان واردکننده عمده این اقلام، با فشار سنگین تورم وارداتی مواجه میشود. هزینه تامین سفره مردم و کالاهای اساسی بالا رفته و دولت با کسری بودجه عمیقتری برای تامین ارز ترجیحی یا سوبسیدها روبرو خواهد شد.
هیچ تحلیل قطعی در مورد بازارهای مالی وجود ندارد. تمامی موارد ذکر شده صرفاً به منظور اطلاعرسانی منتشر گردیده و این مطلب هیچگونه پیشنهاد خرید یا فروشی برای معاملهگران محسوب نمیشود. افراد باید نسبت به ریسکهای ذاتی بازارهای مالی آگاهی داشته باشند و قبل از اقدام به هرگونه سرمایهگذاری از تصمیم خود مطمئن شوند. ایران بروکر نسبت به ضرر و زیان احتمالی شما هیچگونه مسئولیتی را نمیپذیرد.


نظرات کاربران